Trong bối cảnh Automotive cạnh tranh mạnh và AI được ứng dụng rộng rãi, các thương hiệu phải vừa tối ưu hiệu quả marketing, vừa giữ trải nghiệm thương hiệu nhất quán. AI vì thế không chỉ là công cụ sản xuất nội dung, mà ngày càng tác động đến quảng cáo, dữ liệu và hành trình khách hàng. Qua trao đổi với Ms. Nguyễn Thị Minh – Media Manager tại Novaon Digital, bài viết sẽ làm rõ các chiến lược cân bằng giữa Branding và Performance trước thềm 2027.
I. Thực trạng AI Brandformance ngành Automotive: Bài toán dữ liệu và tối ưu ngân sách theo thời gian thực
Trong bối cảnh Marketing phải đồng thời đáp ứng mục tiêu xây dựng thương hiệu và tăng trưởng kinh doanh, Brandformance trở thành cách tiếp cận kết hợp Branding và Performance trong cùng một hành trình. Điều này đặc biệt phù hợp với Automotive, khi quyết định mua xe vừa chịu tác động bởi cảm xúc về thương hiệu, thiết kế và trải nghiệm, vừa phụ thuộc vào những yếu tố lý tính như giá, tính năng, chi phí vận hành hay lái thử. Hành trình đó cũng ngày càng phân mảnh: một nghiên cứu của Google/Kantar cho thấy 35% người mua xe sử dụng hơn 10 điểm chạm online và offline trong quá trình tìm hiểu, từ Search, video, website thương hiệu đến đại lý và lái thử.
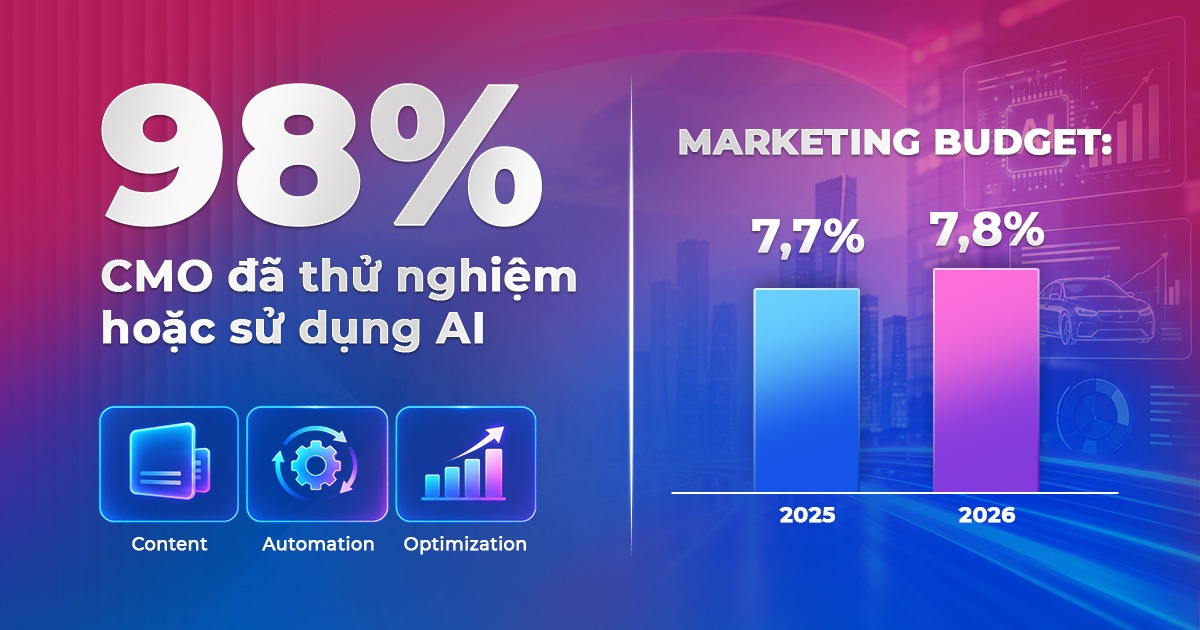
AI đang mở rộng khả năng vận hành Brandformance, từ sản xuất nội dung, cá nhân hóa creative đến phân tích dữ liệu và tối ưu quảng cáo. Tuy nhiên, khi AI ngày càng phổ biến, lợi thế không còn nằm ở việc sở hữu AI, mà ở cách doanh nghiệp đưa công nghệ vào đúng bài toán. Gartner 2026 ghi nhận 98% CMO đã thử nghiệm hoặc sử dụng AI trong các hoạt động như content creation, workflow automation và optimization, trong khi ngân sách marketing trung bình chỉ ở mức 7,8% doanh thu, gần như đi ngang so với 7,7% năm 2025. Trong bối cảnh nguồn lực hạn chế nhưng điểm chạm ngày càng nhiều, AI cần được nhìn rộng hơn một công cụ sản xuất nội dung, để trở thành lớp hỗ trợ doanh nghiệp hiểu dữ liệu, kết nối hành trình khách hàng và phân bổ nguồn lực hiệu quả hơn.
Khó khăn khi ứng dụng AI vào marketing ngành Automotive.
Nguồn: Gartner, 2026 CMO Spend Survey.
* Theo chị, sự phát triển của AI đang tạo ra những cơ hội và thách thức gì cho doanh nghiệp ô tô khi triển khai Brandformance?
Ms. Nguyễn Thị Minh: Theo tôi, cơ hội lớn nhất của AI nằm ở khả năng hoạt động như một lớp Marketing Intelligence, xử lý Big Data từ hành trình mua xe đa điểm chạm. Trên nền tảng đó, AI có thể hỗ trợ predictive targeting, Dynamic Creative Optimization (DCO), tự động hóa bidding và budget allocation, qua đó rút ngắn thời gian vận hành và nâng cao hiệu quả chiến dịch. Thay vì chỉ tối ưu CPL, hệ thống có thể hướng tới những nhóm lead có khả năng cao hơn để đăng ký lái thử, đến showroom và mua xe.
Ở chiều ngược lại, thách thức xuất hiện ở cả Branding và Performance. Với Branding, việc lạm dụng AI dễ dẫn đến tình trạng “bội thực nội dung vô cảm”, thậm chí tạo ra content hoặc creative lỗi thời, không phù hợp Brand Guideline.
Ở góc độ Performance, vấn đề lớn nhất là chất lượng dữ liệu đầu vào. AI có thể tối ưu rất nhanh, nhưng nếu mục tiêu chỉ dừng ở reach, click hay CPL, hệ thống cũng sẽ chỉ tối ưu tốt những chỉ số đó, chưa chắc tạo ra Business Outcome.
II.Vận hành AI trong quảng cáo Automotive theo công thức Strategy – Creativity – Technology để giữ trải nghiệm thương hiệu bền vững
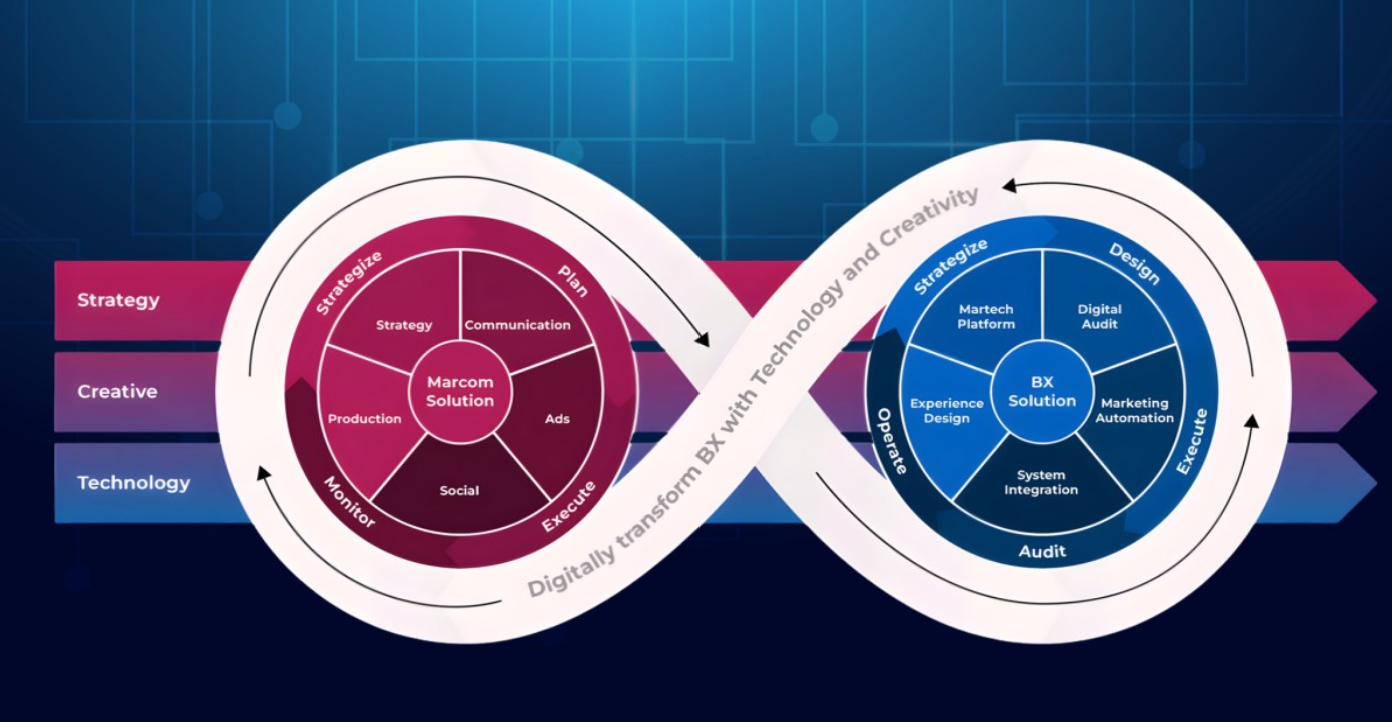
Khi AI ngày càng tham gia sâu vào quá trình tối ưu quảng cáo, rủi ro lớn nhất là hệ thống có thể ưu tiên những phương án tạo kết quả nhanh nhất nhưng chưa chắc phù hợp với thương hiệu trong dài hạn. Với Automotive, nơi hình ảnh, cảm xúc và trải nghiệm có ảnh hưởng lớn đến quyết định mua, bài toán không chỉ là tối ưu CTR, CPL hay lead volume, mà còn là đảm bảo mọi hoạt động tối ưu vẫn nằm trong một “khung thương hiệu” rõ ràng. Đây là lý do Novaon Digital vận hành AI-driven Marketing theo mô hình S-C-T (Strategy, Creativity và Technology), trong đó Strategy giữ vai trò định hướng, Creativity bảo vệ bản sắc thương hiệu, còn Technology giúp dữ liệu và AI được triển khai ở quy mô lớn.
Cách vận hành này cho thấy AI và automation chỉ thực sự tạo giá trị khi được vận hành trên nền tảng mục tiêu, dữ liệu và nguyên tắc thương hiệu rõ ràng. Khi Search và AI Search trở thành những điểm chạm mới, Brandformance không chỉ cần tối ưu quảng cáo mà còn phải đảm bảo thương hiệu được tìm thấy, hiểu đúng và xuất hiện đúng ngữ cảnh. Mục tiêu cuối cùng là tối ưu Performance mà không đánh đổi Brand Experience.
* AI đang can thiệp vào những công đoạn nào trong vận hành chiến dịch Facebook Ads ngành Automotive để không chỉ tạo chuyển đổi mà còn gia tăng trải nghiệm thương hiệu?
Ms. Nguyễn Thị Minh: Theo tôi, thay đổi lớn nhất là AI đang chuyển quảng cáo từ tối ưu thủ công sang quản trị và huấn luyện hệ thống. Các hệ thống AI của Meta có thể liên tục tối ưu phân phối, audience, creative, bidding và ngân sách dựa trên dữ liệu thực tế, đặc biệt hữu ích với Automotive khi CPL cao và hành trình mua xe dài.
Tuy nhiên, Media không “giao toàn quyền” cho AI. Vai trò của đội ngũ là đặt đúng mục tiêu, dữ liệu và giới hạn để hệ thống tối ưu cũng là cách chúng tôi áp dụng S-C-T: Strategy, Creativity, Technology.
Mô hình chiến lược SCT của Novaon Digital.
Nguồn: Novaon Digital
Ở lớp Strategy, quảng cáo xác định mục tiêu campaign, KPI, ngân sách, cấu trúc funnel, audience signal, conversion signal và những giới hạn AI không được vượt qua. AI có thể tìm nhóm người có khả năng tạo lead tốt hơn, nhưng quảng cáo vẫn kiểm soát mục tiêu và phạm vi tối ưu.
Ở lớp Creativity, creative assets, key message, visual direction, tone of voice và Brand Guideline được xác định trước. AI có thể hỗ trợ tạo và phối hợp nhiều biến thể để test, nhưng tất cả phải nằm trong “khung sáng tạo” đã được phê duyệt.
Ở lớp Technology, AI đảm nhiệm những phần việc khó thực hiện liên tục ở quy mô lớn như phân tích tín hiệu, tìm audience, phân phối creative và học từ dữ liệu campaign. Khi có đủ conversion signal, hệ thống có thể từng bước chuyển từ tối ưu lead volume/CPL sang những tín hiệu chất lượng hơn như qualified lead, test drive hoặc sales.
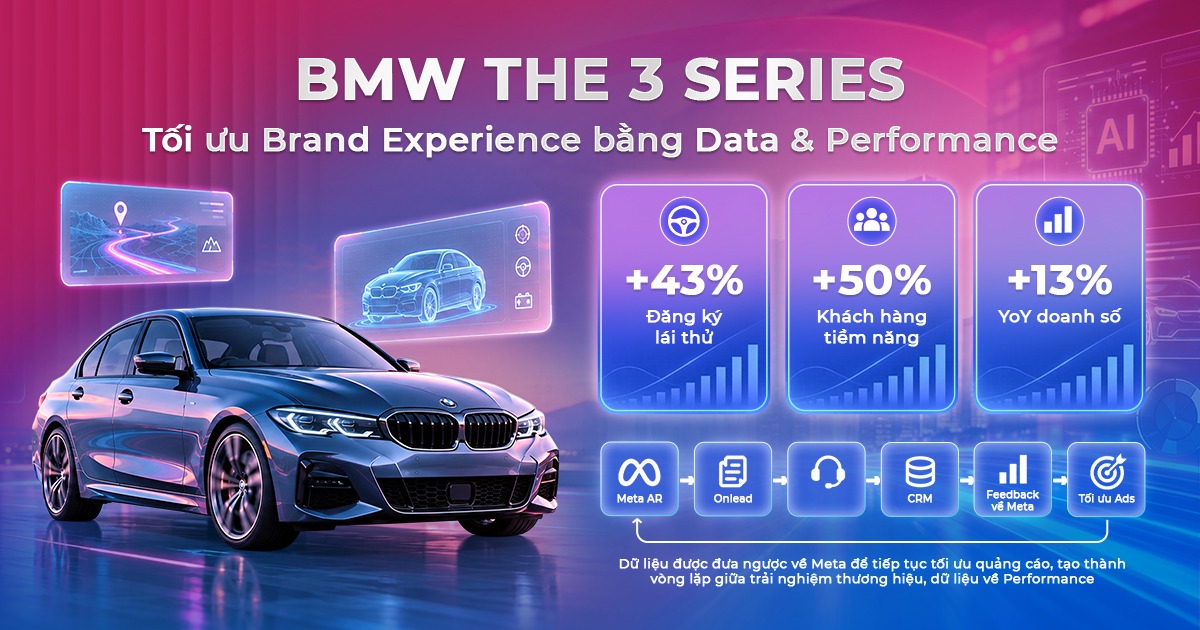
Tôi nhớ khi triển khai chiến dịch cho BMW The 3 Series, bài toán không chỉ là tạo thêm lead mà còn phải duy trì trải nghiệm thương hiệu cao cấp ngay từ những điểm chạm đầu tiên. Novaon Digital kết hợp Meta AR để tạo trải nghiệm tương tác, đồng thời sử dụng Onlead để ghi nhận hành vi người dùng theo thời gian thực, sàng lọc lead qua Call Center và đẩy dữ liệu về CRM. Đáng chú ý, dữ liệu sau đó được trả ngược về Meta để tiếp tục tối ưu quảng cáo, tạo thành vòng lặp giữa trải nghiệm thương hiệu, dữ liệu và Performance. Theo số liệu Novaon Digital công bố, chiến dịch giúp tỷ lệ đăng ký lái thử tăng 43%, số khách hàng tiềm năng tăng 50% và doanh số tăng 13% YoY.
Chiến dịch BMW The 3 Series hợp tác cùng Novaon Digital.
Nguồn: Novaon Digital.
Vì vậy, S-C-T (Strategy – Creativity- Technology) không phải ba bước tách biệt mà là một vòng lặp: Strategy đặt mục tiêu và giới hạn → Creativity tạo không gian thử nghiệm → Technology/AI tối ưu → Media đưa insight trở lại Strategy và Creativity. Đây là cách chúng tôi hướng tới Brandformance: tối ưu Performance nhưng không đánh đổi Brand Experience.
*Khi hành vi tìm kiếm của khách hàng ngày càng chịu tác động bởi AI, theo chị, cách vận hành Search Ads ngành Automotive đang thay đổi như thế nào và Media cần làm gì để thương hiệu xuất hiện đúng thời điểm trong hành trình tìm hiểu, so sánh và chuyển đổi?
Ms. Nguyễn Thị Minh: Theo tôi, cơ hội lớn nhất của AI nằm ở khả năng hoạt động như một lớp Marketing Intelligence, xử lý Big Data từ hành trình mua xe đa điểm chạm. Trên nền tảng đó, AI có thể hỗ trợ predictive targeting, Dynamic Creative Optimization (DCO), tự động hóa bidding và budget allocation, qua đó rút ngắn thời gian vận hành và nâng cao hiệu quả chiến dịch. Thay vì chỉ tối ưu CPL, hệ thống có thể hướng tới những nhóm lead có khả năng cao hơn để đăng ký lái thử, đến showroom và mua xe.
Ở chiều ngược lại, thách thức xuất hiện ở cả Branding và Performance. Với Branding, việc lạm dụng AI dễ dẫn đến tình trạng “bội thực nội dung vô cảm”, thậm chí tạo ra content hoặc creative lỗi thời, không phù hợp Brand Guideline.
Ở góc độ Performance, vấn đề lớn nhất là chất lượng dữ liệu đầu vào. AI có thể tối ưu rất nhanh, nhưng nếu mục tiêu chỉ dừng ở reach, click hay CPL, hệ thống cũng sẽ chỉ tối ưu tốt những chỉ số đó, chưa chắc tạo ra Business Outcome.
Vai trò của AI trong việc khai thác dữ liệu từ hành trình mua xe đa điểm chạm.
Nguồn: Novaon Digital.
III. Dự đoán sự thay đổi trong ngành & Lời khuyên chuyên gia
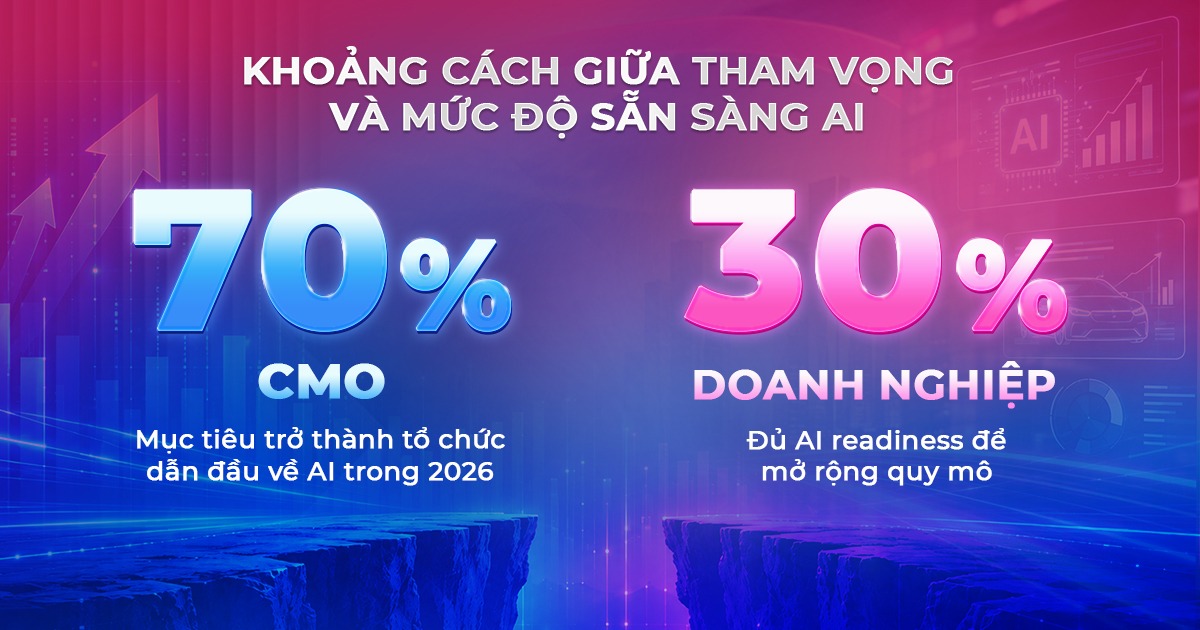
AI đang dần trở thành năng lực nền trong Marketing thay vì một lợi thế công nghệ riêng biệt. Theo Gartner, 70% CMO coi việc trở thành tổ chức dẫn đầu về AI là mục tiêu quan trọng trong năm 2026, nhưng chỉ 30% cho biết doanh nghiệp đã có mức độ AI readiness đủ trưởng thành để mở rộng ở quy mô lớn. Khoảng cách này cho thấy lợi thế cạnh tranh ngày càng ít nằm ở việc sở hữu công cụ, mà ở khả năng đưa AI vào một mô hình vận hành hiệu quả, kết nối Media, Creative, CRM và dữ liệu trong cùng một hệ thống ra quyết định.
Mức độ tự động hóa cũng được dự báo tiếp tục tăng, khi Gartner ghi nhận tỷ lệ công việc marketing được AI tự động hóa có thể tăng từ 16% năm 2026 lên 36% vào năm 2028. Khi máy móc đảm nhận nhiều hơn các thao tác phân tích và tối ưu, vai trò của marketer sẽ dịch chuyển sang đặt mục tiêu, thiết kế hệ thống, diễn giải dữ liệu và kiểm soát chất lượng đầu ra. Với người làm Performance, lợi thế vì thế không còn nằm ở việc tối ưu campaign nhanh hơn, mà ở khả năng thiết kế và quản trị một hệ thống ra quyết định tốt hơn, nơi Strategy, Creativity và Technology được kết nối thành một vòng vận hành thống nhất.
Khoảng cách giữa tham vọng ứng dụng AI và mức độ sẵn sàng triển khai thực tế của doanh nghiệp.
Nguồn: Gartner, 2026 CMO Spend Survey.
*Trong 3 tháng cuối 2026, chị có lời khuyên cốt lõi nào dành cho các CMO, Giám đốc Kinh doanh ngành Automotive để làm chủ cuộc chơi Brandformance ứng dụng AI giai đoạn này không?
Ms. Nguyễn Thị Minh: Nếu chỉ đưa ra 3 lời khuyên cho CMO và Giám đốc Kinh doanh Automotive trong 3 tháng cuối năm 2026, tôi sẽ tập trung vào AI, Data, Measurement và những điểm chạm mới.
Thứ nhất, sử dụng AI có chiến lược. Doanh nghiệp cần xác định rõ AI đang giải quyết bài toán nào và giới hạn tối ưu ở đâu, để Performance tăng nhưng không đánh đổi Brand Experience.
Thứ hai, ưu tiên hạ tầng dữ liệu. Dữ liệu từ CRM, Lead, Test Drive, lịch sử tương tác và Sales cần được kết nối, làm sạch để hệ thống quảng cáo có thể tối ưu Lead Quality và Business Outcome, thay vì chỉ CPL.
Thứ ba, chủ động thử nghiệm quảng cáo trên các AI platform. Khi hành vi tìm kiếm và so sánh sản phẩm dần mở rộng sang các AI Chat như ChatGPT, Automotive nên theo dõi và thử nghiệm từng bước khi nền tảng cho phép.
Tóm lại, lợi thế không nằm ở việc sở hữu công cụ AI, mà ở cách doanh nghiệp kết hợp dữ liệu, quy trình vận hành và năng lực ra quyết định của con người để tạo ra hiệu quả bền vững.
HOLIDAY BANK – FINANCE 2026: Khi trải nghiệm trở thành lợi thế cạnh tranh mới của ngành tài chính ngân hàng
Mùa lễ hội luôn là “đường đua” khốc liệt của ngành Bank – Finance, nơi hàng loạt ưu đãi cùng lúc cạnh tranh sự chú ý của khách hàng. Khi cashback hay voucher không còn đủ tạo khác biệt, lợi thế nằm ở khả năng hiểu đúng nhu cầu, xuất hiện đúng thời điểm và tạo trải nghiệm liền mạch. Vì vậy, mùa lễ hội 2026 đánh dấu sự chuyển dịch từ Promotion-led Campaign (Chiến dịch lấy khuyến mãi làm trọng tâm) sang Experience-led Financial Journey (Hành trình tài chính lấy trải nghiệm làm trọng tâm), nơi mỗi điểm chạm tài chính không chỉ thúc đẩy giao dịch, mà còn trở thành một phần hữu ích và đáng nhớ trong hành trình của khách hàng.
I. ĐẶT VẤN ĐỀ
Tài chính trở thành một phần của mọi trải nghiệm
1. Bối cảnh thị trường
Mùa lễ hội là giai đoạn cao điểm của ngành Bank – Finance khi ngân hàng, ví điện tử và fintech đồng loạt tung cashback, voucher, ưu đãi thẻ và các chương trình kích cầu. Tuy nhiên, khi ưu đãi dần trở thành tiêu chuẩn chung, còn thanh toán nhanh, eKYC, QR Payment hay Mobile Banking ngày càng phổ biến, khoảng cách về sản phẩm và tính năng giữa các thương hiệu cũng thu hẹp.
Trong bối cảnh đó, cạnh tranh không còn chỉ nằm ở mức ưu đãi hay số lượng giao dịch, mà ở khả năng thấu hiểu nhu cầu và đưa ra giá trị phù hợp đúng thời điểm. Banking Consumer Study của Accenture trên 49.300 khách hàng tại 39 quốc gia cho thấy 73% sử dụng thêm ngân hàng ngoài ngân hàng chính, 58% đã mua sản phẩm tài chính từ nhà cung cấp mới trong 12 tháng; personalization cũng là yếu tố quan trọng thúc đẩy sự ủng hộ của khách hàng. Thương hiệu vì thế cần hiểu không chỉ khách hàng là ai, mà họ đang cần gì tại từng thời điểm.
2. Hành vi khách hàng
Người dùng ngày càng ít bắt đầu từ nhu cầu mở thẻ hay vay, mà từ những mục tiêu đời sống như mua sắm, du lịch, ăn uống, giải trí hay gia đình. Theo Mastercard, 70% người tiêu dùng APAC đang sử dụng hoặc mong muốn một ứng dụng all-in-one kết nối thanh toán, mua sắm và nhiều dịch vụ; tại Việt Nam, 56% từng mua hàng qua social hoặc messaging app.
Các quyết định tài chính vì vậy ngày càng xuất hiện ngay trong hành trình đời sống: du lịch kéo theo đặt vé, thanh toán quốc tế và bảo hiểm; mua sắm gắn với trả góp, cashback và quản lý ngân sách; dịp Tết gắn với chi tiêu gia đình, quà tặng và tiết kiệm. Dữ liệu Visa 2026 cho thấy 76% người tiêu dùng Việt Nam mua sắm trực tuyến 2–3 lần mỗi tháng, tăng 19 điểm phần trăm so với 2024; 56% sở hữu thẻ đa ngoại tệ và 34% đã sử dụng.
Điều này cho thấy hành vi tài chính của người dùng ngày càng gắn chặt với các nhu cầu đời sống, thay vì diễn ra như một hành trình độc lập. Khách hàng kỳ vọng các giải pháp tài chính xuất hiện tự nhiên, đúng lúc và phù hợp với bối cảnh họ đang trải qua.
II. BÀI TOÁN: KHI THƯƠNG HIỆU CẦN VƯỢT QUA CUỘC CHIẾN ƯU ĐÃI
Khi thương hiệu cần vượt qua cuộc chiến ưu đãi
1. Ưu đãi ngày càng khó tạo khác biệt thương hiệu
Trong mùa lễ hội, cashback, voucher, hoàn tiền, miễn phí thường niên hay quà tặng mở thẻ gần như đã trở thành “ngôn ngữ chung” của ngành Bank – Finance. Khi cơ chế khuyến mãi ngày càng giống nhau, khách hàng dễ so sánh thương hiệu dựa trên lợi ích tức thời hơn là giá trị thương hiệu hay trải nghiệm tổng thể.
Vấn đề không phải ưu đãi mất hiệu quả, mà khả năng tạo khác biệt giảm dần. Nếu lý do duy nhất để lựa chọn là mức hoàn tiền cao hơn, khách hàng cũng dễ chuyển sang đối thủ khi có đề nghị hấp dẫn hơn. Thương hiệu vì thế dễ rơi vào vòng xoáy chi phí khuyến mãi, trong khi Brand Recall, Brand Preference và Loyalty không tăng tương xứng.
2. Quan hệ với khách hàng dễ dừng lại ở cấp độ giao dịch
Nhiều chiến dịch mùa lễ hội vẫn tập trung vào mục tiêu ngắn hạn như mở thẻ, tăng giao dịch, kích hoạt thanh toán hay sử dụng voucher. Cách tiếp cận này tạo kết quả nhanh nhưng dễ thu hẹp trải nghiệm thương hiệu vào một hành động đơn lẻ.
Khách hàng có thể mở thẻ vì quà tặng, thanh toán vì cashback hay dùng app vì ưu đãi, nhưng khi động lực kết thúc, tương tác chưa chắc được duy trì. Nếu mỗi campaign chỉ giải quyết một giao dịch, quan hệ từ acquisition đến engagement, retention và cross-sell khó kéo dài.
3. Trải nghiệm khách hàng còn phân mảnh giữa các điểm chạm
Hành trình tài chính hiện trải qua nhiều điểm chạm như Social, Partner, App, Payment, CRM và Loyalty. Tuy nhiên, xuất hiện trên nhiều kênh không đồng nghĩa với một trải nghiệm liền mạch.
Khi các kênh vận hành độc lập, khách hàng dễ gặp thông điệp thiếu nhất quán, ưu đãi không liên quan hoặc thao tác lặp lại. Dữ liệu không kết nối cũng khiến thương hiệu khó xác định khách hàng đang ở đâu trong hành trình và nhu cầu tiếp theo là gì. Vì vậy, nhiều điểm chạm chưa chắc tạo nên trải nghiệm kết nối.
4. Mâu thuẫn giữa hiệu quả ngắn hạn và giá trị thương hiệu dài hạn
Mùa lễ hội thường đi kèm áp lực lớn về giao dịch, thu hút khách hàng và chuyển đổi, số thẻ mở mới hay GMV, khiến thương hiệu dễ ưu tiên các chiến thuật tạo hành động tức thời.
Tuy nhiên, nếu chỉ tối ưu ngắn hạn, thương hiệu có thể đối mặt với chi phí khuyến mãi cao, tỷ lệ quay lại thấp hoặc nhóm người dùng chỉ hoạt động khi có khuyến khích. Một campaign đạt KPI giao dịch chưa chắc tạo thêm sự ưu tiên thương hiệu, niềm tin và giá trị khách hàng dài hạn.
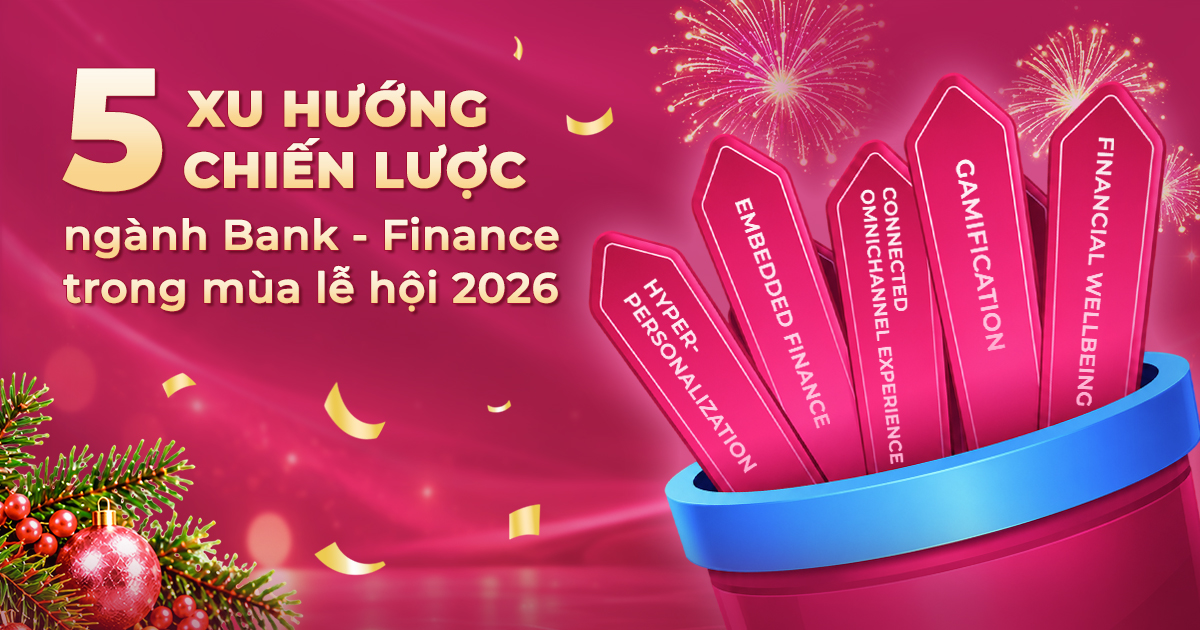
III. XU HƯỚNG CHIẾN LƯỢC MÙA LỄ HỘI 2026 DÀNH CHO NGÀNH BANK – FINANCE
5 xu hướng chiến lược ngành Bank – Finance trong mùa lễ hội 2026
1. Hyper-Personalization: Cá nhân hóa trải nghiệm theo từng khách hàng
Hyper-Personalization phát triển sâu hơn Personalization truyền thống. Thay vì chủ yếu dựa trên độ tuổi, giới tính, khu vực hay lịch sử giao dịch, nó sử dụng nhiều lớp dữ liệu để hiểu khách hàng là ai, đang ở hoàn cảnh nào, cần gì và hành động nào phù hợp nhất tại thời điểm đó.
Với Bank – Finance, cùng một sản phẩm có thể mang ý nghĩa khác nhau với từng khách hàng. Thẻ tín dụng có thể là công cụ tích điểm du lịch với người thường xuyên di chuyển, giải pháp trả góp với người có nhu cầu mua sắm lớn, hoặc phương tiện quản lý chi tiêu với gia đình trẻ. Vì vậy, cá nhân hóa không nên dừng ở “đề xuất đúng sản phẩm”, mà cần đề xuất đúng giá trị của sản phẩm trong đúng bối cảnh sử dụng.
Case study: Bancolombia x Dynamic Yield
Case study: Bancolombia x Dynamic Yield
a. Bối cảnh thị trường.
Trong bối cảnh dịch chuyển mạnh sang giao dịch số với hơn 10,6 triệu người dùng, Bancolombia đối mặt với tình trạng phân phối nội dung đại trà khiến khách hàng quá tải thông tin và giảm gắn kết. Để xây dựng quan hệ dài hạn bằng cá nhân hóa ở quy mô lớn, ngân hàng tận dụng dữ liệu hành vi thời gian thực trên các kênh số, liên tục điều chỉnh trải nghiệm, sản phẩm và thông điệp theo mức độ quan tâm và nhu cầu thực tế của từng cá nhân.
b. Nhu cầu của khách hàng
Khách hàng không chỉ muốn nhiều sản phẩm hay ưu đãi hơn, mà muốn nhanh chóng thấy lựa chọn phù hợp với nhu cầu thực tế. Ngân hàng đã có nhiều dữ liệu hành vi nhưng trải nghiệm Digital truyền thống chưa phản ánh đầy đủ các tín hiệu này. Bancolombia vì vậy chuyển từ phân khúc tương đối tĩnh sang nhận diện mức độ ưa chuộng sản phẩm theo thời gian thực để hiểu khách hàng đang quan tâm điều gì và nhu cầu nào có thể xuất hiện tiếp theo.
c. Ý tưởng chiến lược
Bancolombia xây dựng trải nghiệm theo nguyên tắc “để nội dung thích ứng với khách hàng”, thay vì bắt khách hàng thích ứng với một campaign cố định. Thương hiệu chuyển từ promotion-led, có ưu đãi trước rồi tìm người phân phối, sang experience-led: nhận diện nhu cầu, cá nhân hóa trải nghiệm rồi đưa ra offer phù hợp. Promotion vì thế trở thành một phần của hành trình dựa trên mức độ quan tâm thực tế, thay vì trung tâm campaign.
d. Cách thương hiệu triển khai
Bancolombia sử dụng Dynamic Yield xây dựng Affinity Profiles từ hành vi thời gian thực, cá nhân hóa banner, landing page, nội dung và offer theo từng nhóm nhu cầu. Personalization được mở rộng từ pre-login, post-login đến hệ sinh thái Tu360Compras, kết nối nhiều điểm chạm Digital. Dữ liệu first-party kết hợp công nghệ decisioning để tự động chọn trải nghiệm phù hợp, còn social proof tăng niềm tin và thúc đẩy khám phá các sản phẩm ít quen thuộc.
e. Kết quả
Chương trình personalization giúp CTR có thời điểm tăng tới 1.000%, thời gian trung bình trên website tăng 66% và engagement với một số nhóm sản phẩm tăng 428,8%. Trên Tu360Compras, các offer kích hoạt theo mức độ quan tâm giúp tỷ lệ chuyển đổi tăng 18%. Quan trọng hơn, Bancolombia củng cố hình ảnh một ngân hàng hiểu khách hàng và biết biến dữ liệu thành trải nghiệm phù hợp, thay vì chỉ cạnh tranh bằng sản phẩm hay ưu đãi.
2. Embedded Finance: Tài chính được tích hợp vào hành trình tiêu dùng
Embedded Finance đưa các dịch vụ như thanh toán, trả góp, bảo hiểm hay loyalty trực tiếp vào hành trình tiêu dùng thay vì tồn tại như một bước riêng. Khách hàng không nhất thiết bắt đầu từ nhu cầu mở thẻ hay vay, mà từ mục tiêu đời sống như mua sắm, du lịch, giải trí hoặc chuẩn bị cho gia đình.
Với Bank – Finance, điều này nghĩa là xuất hiện ngay tại thời điểm có nhu cầu: tích hợp vào bước thanh toán khi mua sắm; kết nối thanh toán quốc tế, bảo hiểm và ưu đãi khi du lịch; gắn với vé, membership hoặc quyền lợi độc quyền trong giải trí. Sản phẩm tài chính từ đó trở thành phần tự nhiên của trải nghiệm thay vì phải đi tìm khách hàng.
Case study: Fresha Capital x Adyen
Case study: Fresha Capital x Adyen
a. Bối cảnh thị trường
Ngành Beauty & Wellness vẫn chịu áp lực dòng tiền lớn. Theo Adyen, 67% doanh nghiệp trong ngành thường xuyên gặp vấn đề cash flow, 77% không thể duy trì hoạt động quá ba tuần nếu chưa nhận doanh thu thanh toán. Trong khi quy trình vay truyền thống nhiều thủ tục và tốn thời gian phê duyệt, Fresha – nền tảng phục vụ hơn 140.000 doanh nghiệp và 450.000 chuyên gia – có cơ hội tích hợp vốn ngay trong hệ sinh thái đang vận hành.
b. Nhu cầu của khách hàng
Các salon và spa cần vốn nhanh, linh hoạt và đúng thời điểm hơn là phải đi qua quy trình vay riêng biệt. 86% doanh nghiệp Beauty & Wellness cho rằng hạn chế tiếp cận vốn có thể dẫn tới cắt giảm nhân sự hoặc đóng cửa, trong khi 37% muốn nhận hỗ trợ tài chính trực tiếp từ nền tảng phần mềm họ đang sử dụng. Đây chính là nhu cầu Fresha Capital giải quyết bằng ưu đãi phê duyệt trước và giải ngân ngay trong Fresha Wallet.
c. Ý tưởng chiến lược
Fresha chuyển từ một nền tảng quản lý và thanh toán sang một hệ sinh thái có thể cung cấp dịch vụ tài chính ngay trong hành trình vận hành doanh nghiệp. Capital không được bán như một sản phẩm vay riêng biệt, mà xuất hiện tại thời điểm có nhu cầu – khi doanh nghiệp cần vốn để duy trì hoặc mở rộng hoạt động. Đây là Embedded Finance đúng nghĩa: tài chính trở thành một phần của trải nghiệm thay vì một hành trình độc lập.
d. Cách thương hiệu triển khai
Fresha tích hợp Adyen Capital trực tiếp vào digital wallet. Doanh nghiệp đủ điều kiện nhận ưu đãi phê duyệt trước dựa trên lịch sử thanh toán, có thể nhận vốn nhanh và hoàn trả tự động theo tỷ lệ doanh thu hàng ngày. Fresha kiểm soát trải nghiệm người dùng, còn Adyen xử lý hạ tầng cho vay, tuân thủ và rủi ro tín dụng. Giải pháp được triển khai tại 7 thị trường chỉ trong khoảng 3 tuần.
e. Kết quả
Chỉ vài tuần sau triển khai, Fresha đã cung cấp hơn 8 triệu USD vốn; 89% khách hàng đã vay quay lại sử dụng Capital lần hai. Một doanh nghiệp dùng nguồn vốn cho chiến dịch marketing tháng 12 ghi nhận doanh số gift card tăng 22%, cho thấy embedded finance có thể trực tiếp hỗ trợ doanh nghiệp khai thác nhu cầu mùa cao điểm.
3. Connected Omnichannel Experience: Kết nối các điểm chạm thành một hành trình liền mạch
Connected Omnichannel Experience không chỉ là xuất hiện trên nhiều kênh, mà là kết nối dữ liệu, nội dung và hành động để tạo hành trình xuyên suốt. Social Media tạo nhu cầu, Application tiếp tục trải nghiệm cá nhân, Payment ghi nhận hành vi, Partner Ecosystem mở rộng ngữ cảnh tiêu dùng, còn CRM và Loyalty duy trì quan hệ sau giao dịch.
Với Bank – Finance, điều này quan trọng vì hành trình khách hàng thường phân mảnh. Một người có thể thấy ưu đãi trên Social, tìm hiểu trên App, sử dụng tại đối tác, thanh toán bằng thẻ rồi được chăm sóc qua CRM. Nếu các điểm chạm không kết nối, trải nghiệm dễ lặp lại, thiếu nhất quán và kém liên quan.
Case study: DBS PayLah! – Connected Everyday Banking Experience
Case study: DBS PayLah! – Connected Everyday Banking Experience
a. Bối cảnh thị trường
Khi thanh toán số tại Singapore phổ biến, thách thức của DBS không còn chỉ là thu hút người dùng tải ứng dụng, mà giữ PayLah! có vai trò thường xuyên trong đời sống. Khi khách hàng phải dùng nhiều điểm chạm cho thanh toán, thẻ, ưu đãi và loyalty, DBS nhìn thấy cơ hội hợp nhất chúng thành hệ sinh thái “everyday banking”, kết nối giao dịch tài chính với mua sắm, ăn uống, giao thông và lifestyle.
b. Nhu cầu của khách hàng
Khách hàng muốn thanh toán, kiểm tra chi tiêu, nhận ưu đãi và dùng điểm thưởng mà không phải chuyển qua nhiều nền tảng. Trải nghiệm cũ bị phân mảnh giữa PayLah!, thẻ DBS/POSB và ứng dụng rewards riêng biệt. Vì vậy, nhu cầu cốt lõi không chỉ là thêm ưu đãi, mà là một trải nghiệm thuận tiện, nơi quyền lợi và hành vi tài chính được quản lý tại cùng một nơi.
c. Ý tưởng chiến lược
DBS định vị PayLah! từ mobile wallet thành everyday app, kết nối Payment, Rewards và Lifestyle trong cùng hành trình. Thay vì từng chương trình cashback kích thích giao dịch đơn lẻ, ngân hàng tạo vòng lặp thanh toán – nhận quyền lợi – theo dõi chi tiêu – đổi reward – tiếp tục sử dụng hệ sinh thái. Promotion trở thành một phần trải nghiệm dài hạn thay vì điểm kết thúc campaign.
d. Cách thương hiệu triển khai
DBS tích hợp rewards vào PayLah! để khách hàng xem lịch sử chi tiêu, nhận ưu đãi cá nhân hóa và đổi reward trên cùng ứng dụng; đồng thời liên kết thẻ DBS/POSB với nền tảng thanh toán. Hệ sinh thái mở rộng qua partnership với yuu Rewards, supermarket, F&B, transport và nhiều merchant lifestyle, nối trải nghiệm từ App đến Payment rồi Loyalty tại điểm bán. yuu cho phép tích và đổi cùng một loyalty currency tại hơn 1.000 địa điểm, còn thẻ DBS yuu bổ sung lớp reward xuyên suốt hệ sinh thái đối tác.
e. Kết quả
PayLah! vượt 3 triệu người dùng và xử lý hơn 60% giao dịch QR tại hawker centres; đến 2026, hơn 5 triệu khách hàng sử dụng thẻ DBS/POSB và/hoặc PayLah! để nhận rewards, với hơn 850 merchant touchpoints. Khách hàng tiết kiệm tổng cộng SGD 13,7 triệu từ cashback và rewards trong năm trước; chi tiêu grocery trên nhóm thẻ everyday tăng 7% và transport tăng 5%. Mô hình này củng cố định vị DBS từ ngân hàng giao dịch thành thương hiệu hiện diện thường xuyên trong đời sống.
4. Gamification & Interactive Engagement: Biến giao dịch tài chính thành trải nghiệm có tính tham gia
Gamification & Interactive Engagement đưa cơ chế trò chơi và tương tác vào hành trình tài chính, biến khách hàng từ người thực hiện giao dịch thụ động thành người chủ động tham gia. Thay vì chỉ nhận cashback hay voucher sau thanh toán, họ có thể hoàn thành nhiệm vụ, tích điểm, mở khóa phần thưởng hoặc tham gia thử thách gắn với chính hành vi tài chính.
Xu hướng này giúp các hoạt động như thanh toán, tiết kiệm, dùng thẻ hay quản lý chi tiêu dễ tiếp cận và có động lực hơn. Gamification đồng thời tạo nhiều điểm tương tác lặp lại, kéo khách hàng quay lại App hoặc hệ sinh thái thường xuyên hơn thay vì chỉ khi có nhu cầu giao dịch.
Case study: ACB – “Mã đáo phát tài” 2026
Case study: ACB – “Mã đáo phát tài” 2026
a. Bối cảnh thị trường
Mùa Tết là giai đoạn ngân hàng đồng loạt tung ưu đãi để kích thích gửi tiền, thanh toán và dùng thẻ, khiến promotion đơn thuần ngày càng khó tạo khác biệt. ACB vì vậy đưa yếu tố game vào giao dịch thường ngày, biến hoạt động tài chính thành trải nghiệm Tết có tính giải trí và tương tác.
b. Nhu cầu của khách hàng
Dịp Tết, khách hàng vẫn gửi tiền, thanh toán, mua sắm hay sử dụng thẻ nhưng các ưu đãi tài chính dễ giống nhau. ACB khai thác nhu cầu về may mắn, giải trí và cảm giác nhận thưởng tức thời, biến giao dịch thành hoạt động có lý do để quay lại thay vì chỉ nhận cashback sau thanh toán.
c. Ý tưởng chiến lược
ACB xây dựng “Mã đáo phát tài” theo vòng lặp giao dịch – nhận lượt chơi – tương tác – nhận thưởng – quay lại. Gamification không tồn tại như mini game tách biệt mà gắn trực tiếp với hành vi ngân hàng, giúp mỗi giao dịch có thêm một lớp trải nghiệm và động lực tiếp tục sử dụng ACB ONE.
d. Cách thương hiệu triển khai
Khách hàng được cấp lượt chơi khi thực hiện giao dịch đủ điều kiện tại quầy hoặc trên ACB ONE như gửi tiết kiệm, mua chứng chỉ tiền gửi, thanh toán, mua sắm hay dùng thẻ tín dụng. Trên ứng dụng, người dùng có thể lắc xí ngầu, tích xu vàng và tham gia “Săn thần mã”, với phần thưởng gồm vàng, E-voucher và ACB Rewards. Gamification từ đó kết nối trực tiếp với Transaction, App Engagement và Loyalty.
e. Kết quả
Riêng chương trình online ghi nhận hơn 2 triệu giao dịch được cấp lượt chơi và hơn 600.000 khách hàng tham gia. Ở kênh tại quầy, ACB cũng ghi nhận hơn 8.000 khách hàng tham gia chương trình. Cho thấy gamification đã tạo được quy mô tương tác lớn xung quanh những hành vi ngân hàng vốn rất quen thuộc.
5. Financial Wellbeing: Từ kích thích chi tiêu sang hỗ trợ khách hàng chi tiêu tốt hơn
Financial Wellbeing phản ánh sự thay đổi vai trò của thương hiệu tài chính: từ chủ yếu thúc đẩy giao dịch sang giúp khách hàng quản lý tiền tốt hơn và ra quyết định tài chính phù hợp hơn. Thay vì chỉ xuất hiện với cashback, voucher hay ưu đãi thẻ, thương hiệu có thể hỗ trợ qua Spending Insight, Budget Planning, Smart Recommendation hay Spending Alert.
Cốt lõi của Financial Wellbeing là dùng dữ liệu tài chính để tạo giá trị thiết thực. Dữ liệu giao dịch không chỉ phục vụ bán thêm sản phẩm, mà còn giúp đưa ra khuyến nghị phù hợp với khả năng và mục tiêu tài chính của từng khách hàng, qua đó tăng mức độ hữu ích của thương hiệu trong đời sống và củng cố Trust, Loyalty.
Case study: MoMo – Quản lý chi tiêu
Case study: MoMo – Quản lý chi tiêu
a. Bối cảnh thị trường
Khi thanh toán số ngày càng phổ biến, người dùng Việt Nam thực hiện nhiều giao dịch hàng ngày nhưng khó nhìn thấy bức tranh tổng thể về dòng tiền. Theo MoMo, hơn 90% người dùng có nhu cầu quản lý tài chính cá nhân nhưng chỉ khoảng 8% thực hiện có hệ thống. Cơ hội của MoMo là tận dụng dữ liệu giao dịch sẵn có để mở rộng vai trò từ nền tảng thanh toán sang công cụ hỗ trợ quản lý tài chính.
b. Nhu cầu của khách hàng
Người dùng muốn biết tiền được chi vào đâu, kiểm soát ngân sách và tránh chi vượt khả năng, nhưng ghi chép thủ công mất thời gian và khó duy trì. Khoảng cách nằm ở việc dữ liệu giao dịch đã có nhưng chưa được chuyển thành insight dễ hiểu để hỗ trợ ra quyết định.
c. Ý tưởng chiến lược
Thay vì chỉ khuyến khích thanh toán nhiều hơn bằng voucher và cashback, MoMo biến dữ liệu giao dịch thành trợ lý quản lý chi tiêu. Mục tiêu chuyển từ thúc đẩy giao dịch sang giúp người dùng hiểu hành vi tài chính, kiểm soát ngân sách và hình thành thói quen quản lý tiền tốt hơn.
d. Cách thương hiệu triển khai
MoMo dùng AI tự động ghi nhận và phân loại giao dịch, tổng hợp báo cáo tuần/tháng, cho phép đặt ngân sách theo danh mục và cảnh báo khi sắp hoặc đã vượt giới hạn. Trợ lý AI cũng có thể trả lời câu hỏi về chi tiêu, hỗ trợ đặt mục tiêu và gợi ý quản lý tiền. Tất cả tích hợp ngay trong hệ sinh thái MoMo, người dùng không cần chuyển sang ứng dụng quản lý tài chính riêng.
e. Kết quả
Theo MoMo, tính năng Quản Lý Chi Tiêu đã được hơn 3 triệu người dùng sử dụng để theo dõi thu chi hàng tháng. Quy mô này cho thấy nhu cầu quản lý tài chính cá nhân là có thật và giải pháp được tiếp nhận đáng kể. Quan trọng hơn, MoMo đã mở rộng vai trò từ nền tảng thanh toán sang công cụ hỗ trợ người dùng theo dõi, hiểu và quản lý dòng tiền tốt hơn.
TIỂU KẾT
Năm xu hướng đều cho thấy Bank – Finance mùa lễ hội 2026 đang chuyển từ đẩy giao dịch sang tạo trải nghiệm phù hợp hơn cho khách hàng. Hyper-Personalization cá nhân hóa giá trị, Embedded Finance đưa tài chính vào đúng nhu cầu, Connected Omnichannel Experience kết nối hành trình, Gamification tăng tương tác và quay lại, còn Financial Wellbeing hỗ trợ khách hàng quản lý tài chính tốt hơn. Trọng tâm vì vậy không còn chỉ là ưu đãi, mà là tạo giá trị đúng lúc và duy trì quan hệ dài hạn.
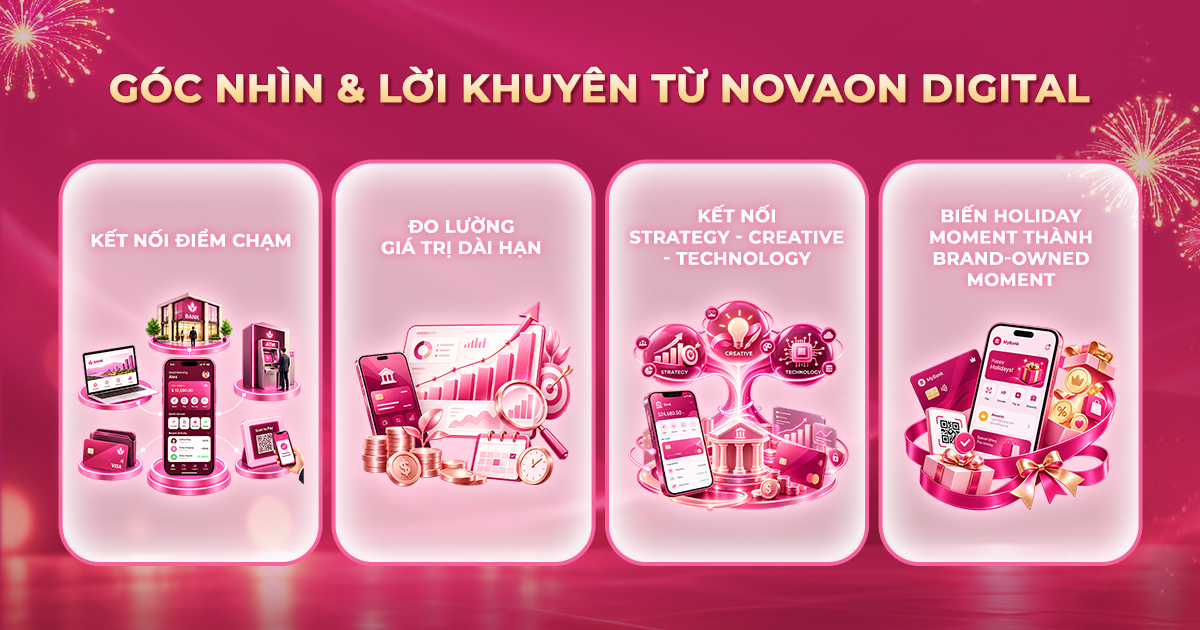
IV. GÓC NHÌN & LỜI KHUYÊN TỪ NOVAON DIGITAL
Góc nhìn và lời khuyên từ Novaon Digital
1. Chuyển từ ưu đãi lớn sang giá trị đúng thời điểm
Trong mùa lễ hội, tăng cashback hay voucher có thể thúc đẩy ngắn hạn nhưng khó tạo khác biệt bền vững. Thương hiệu nên xuất phát từ những nhu cầu thực tế như mua sắm cuối năm, du lịch, quà tặng, chuẩn bị Tết hay chi tiêu gia đình để thiết kế quyền lợi phù hợp với từng bối cảnh. Giá trị của ưu đãi vì thế không chỉ nằm ở mức giảm, mà ở mức độ phù hợp với nhu cầu khách hàng.
2. Kết nối các điểm chạm để kéo dài hành trình khách hàng
Một giao dịch không nên là điểm kết thúc của campaign. Social, App, Payment, Partner, CRM và Loyalty cần được kết nối thành một hành trình xuyên suốt, trong đó dữ liệu từ điểm chạm trước hỗ trợ trải nghiệm tiếp theo. Sau mở thẻ, thanh toán hay sử dụng ưu đãi, thương hiệu cần tiếp tục tạo lý do để khách hàng quay lại thông qua nội dung, quyền lợi và ưu đãi cá nhân hóa.
3. Mở rộng đo lường từ chuyển đổi ngắn hạn sang giá trị dài hạn
Transaction, Acquisition và Conversion vẫn quan trọng, nhưng chưa đủ phản ánh chất lượng tăng trưởng. Thương hiệu cần theo dõi thêm Repeat Usage, Engagement, Retention, Cross-sell và khả năng duy trì khách hàng sau campaign để đánh giá liệu tăng trưởng chỉ đến từ khuyến mãi ngắn hạn hay thực sự tạo ra giá trị lâu dài cho mối quan hệ thương hiệu – khách hàng.
4. Từ chiến lược đến triển khai: cần một hệ thống trải nghiệm được kết nối
Để các định hướng trên không dừng ở ý tưởng, thương hiệu cần xây dựng Brand Experience trên ba lớp Strategy – Creative – Technology. Strategy giúp hiểu người dùng, xác định đúng thời điểm/khoảnh khắc tài chính và thiết kế hiết kế hành trình khách hàng; Creative chuyển Insight thành Big Idea, Storytelling và trải nghiệm có khả năng ghi nhớ; Technology kết nối các điểm chạm, sự cá nhân hóa, tương tác và dữ liệu để hành trình được duy trì xuyên suốt.
Với Holiday Marketing, cách tiếp cận này giúp thương hiệu không chỉ tham gia mùa lễ hội bằng một campaign ngắn hạn, mà có thể từng bước chiếm lĩnh một Holiday Moment và biến nó thành Brand-owned Moment. Đây cũng là cách Novaon Digital kết nối Media, Activation, Digital và Martech trong cùng một hệ thống, hướng tới trải nghiệm đúng người – đúng thời điểm – đúng điểm chạm, từ đó tạo ra Engagement – Conversion – Loyalty – Growth.
V. KẾT LUẬN
Mùa lễ hội 2026 cho thấy sự dịch chuyển rõ rệt trong cách các thương hiệu Bank – Finance cạnh tranh. Khi cashback, voucher hay ưu đãi ngày càng phổ biến và dễ sao chép, lợi thế không còn nằm ở việc ai “cho nhiều hơn”, mà ở khả năng hiểu khách hàng sâu hơn và xuất hiện đúng khoảnh khắc họ thực sự cần.
Điều đó đồng nghĩa mục tiêu thương hiệu cần vượt ra ngoài một giao dịch đơn lẻ. Từ Hyper-Personalization, Embedded Finance, Connected Omnichannel Experience, Gamification đến Financial Wellbeing, điểm chung đều là kéo dài quan hệ với khách hàng, biến từng điểm chạm thành một phần của trải nghiệm nhất quán và có giá trị.
Vì vậy, trong mùa lễ hội 2026, thương hiệu tài chính chiến thắng không phải thương hiệu tạo ra ưu đãi lớn nhất, mà là thương hiệu thiết kế được trải nghiệm khiến khách hàng cảm thấy được hiểu, được hỗ trợ và có lý do tiếp tục đồng hành lâu dài.
Tài liệu đi sâu vào bối cảnh thị trường, hành vi người tiêu dùng, 5 khoảnh khắc mua sắm quan trọng cùng các case study từ Hữu Nghị, Bảo Ngọc, Cung Đình Foods, Nutriboost và Juchi. Qua đó, Brand Report đặt ra một câu hỏi mới cho thương hiệu FMCG: ngoài việc bán nhiều hơn trong ngành hàng hiện tại, còn hoàn cảnh nào trong đời sống mà sản phẩm có thể trở thành một lựa chọn tự nhiên?
1. Mùa lễ hội 2026: Từ một cao điểm mua sắm đến chuỗi nhu cầu kéo dài
Nguồn: Novaon Digital
Thị trường tiêu dùng Việt Nam năm 2026 tiếp tục tăng trưởng, nhưng phía sau các con số tích cực là tâm lý chi tiêu thận trọng hơn. Trong 8 tháng đầu năm, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt khoảng 5.235,5 nghìn tỷ đồng, tăng 13,3% so với cùng kỳ; tuy nhiên mức tăng thực sau khi loại trừ yếu tố giá chỉ đạt 7,6%, trong khi CPI bình quân tăng 4,45%. Với FMCG, điều này khiến người mua cân nhắc kỹ hơn giữa thương hiệu, giá, kích cỡ sản phẩm và khuyến mại.
Song song với đó, thương mại điện tử và mua sắm qua mạng xã hội tiếp tục mở rộng. Theo Metric được dẫn trong tài liệu, doanh số trên Shopee, Lazada, Tiki và TikTok Shop trong quý I/2026 tăng 46,6% so với cùng kỳ 2025; TikTok Shop cũng công bố tổng giá trị giao dịch tại Việt Nam năm 2025 tăng 66%, riêng ngành Bách hóa tăng 71%. Tuy nhiên, kênh bán lẻ truyền thống vẫn là lựa chọn của 84% người mua trong mùa Tết, cho thấy hành trình mua ngày càng đan xen giữa trực tuyến và điểm bán thực tế.
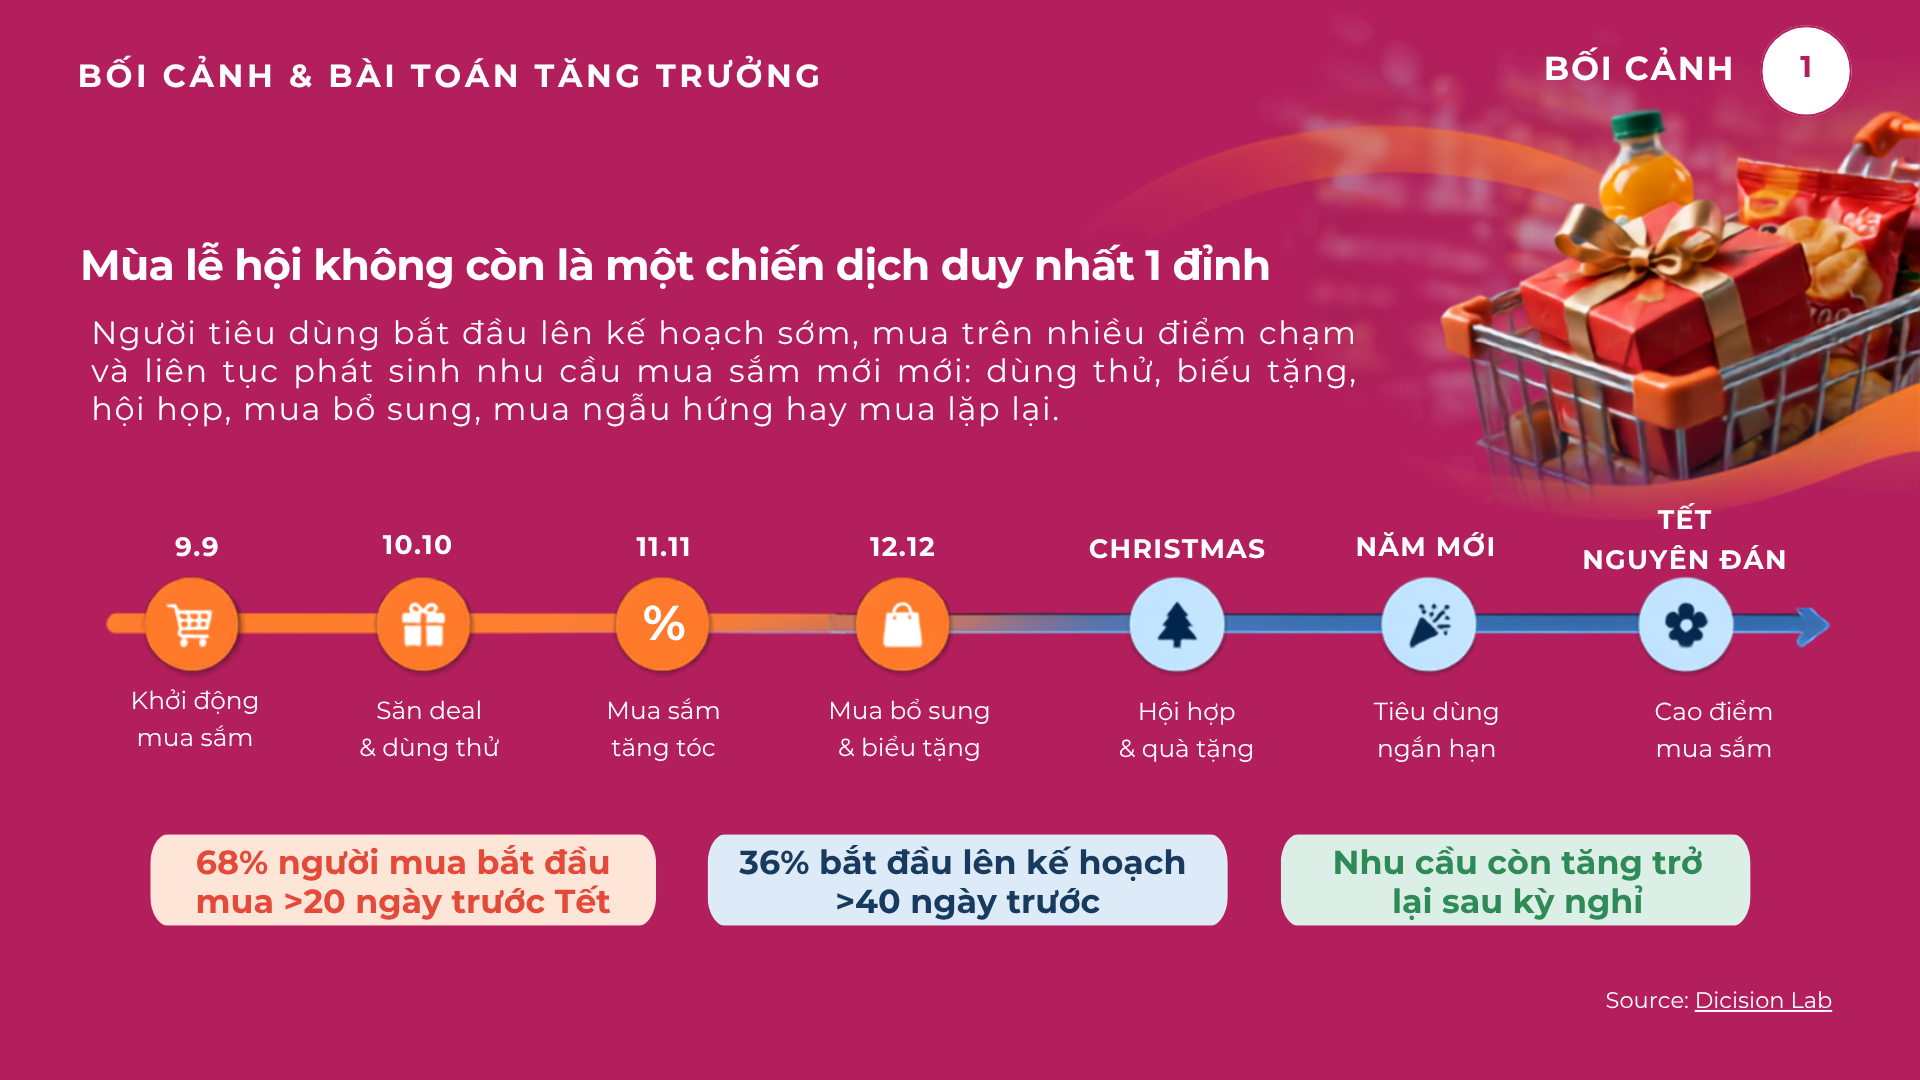
Mùa lễ hội vì vậy cũng không còn là một cao điểm duy nhất. Chuỗi 9.9, 10.10, 11.11, 12.12, Giáng sinh, năm mới và Tết khiến thời gian mua sắm kéo dài hơn. Nghiên cứu của Decision Lab và Meta được dẫn trong tài liệu cho thấy 68% người mua bắt đầu mua sắm từ hơn 20 ngày trước Tết và 36% bắt đầu lên kế hoạch từ hơn 40 ngày trước, trong khi nhu cầu còn có thể tăng trở lại sau kỳ nghỉ.
Điều đó cho thấy thương hiệu không thể chỉ tập trung ngân sách vào một thời điểm cao trào. Mùa lễ hội cần được nhìn như một chuỗi nhu cầu nối tiếp: chuẩn bị – biếu tặng – sum họp – mua phát sinh – mua bổ sung, với hành vi và động lực mua khác nhau ở từng giai đoạn.
2. Brand Report FMCG 2026: Từ tăng trưởng theo ngành hàng đến tăng trưởng theo dịp sử dụng
Nguồn: Novaon Digital
Trong cách tiếp cận truyền thống, FMCG thường được quản trị theo từng ngành hàng như đồ uống, bánh kẹo, sữa, đồ ăn nhẹ hay chăm sóc cá nhân. Tuy nhiên, người tiêu dùng không bắt đầu hành trình mua bằng việc nghĩ về “ngành hàng”. Họ bắt đầu từ một hoàn cảnh cụ thể: có khách tới nhà, cần quà cho đồng nghiệp, chuẩn bị đi du lịch, muốn mua đồ ăn khi xem phim hay quay lại chế độ ăn uống cân bằng sau Tết.
Vì vậy, một sản phẩm có thể đảm nhiệm nhiều vai trò khác nhau tùy vào bối cảnh. Đồ uống có thể xuất hiện trong bữa cơm gia đình, buổi tiệc, chuyến đi hay giờ nghỉ giữa ngày. Đồ ăn nhẹ có thể gắn với xem phim, chơi game, gặp gỡ bạn bè hoặc du lịch. Một hộp bánh có thể chuyển từ sản phẩm tiêu dùng thông thường thành món quà. Sản phẩm không đổi, nhưng lý do mua thay đổi theo từng hoàn cảnh.
Từ đó, Brand Report đề xuất chuyển trọng tâm từ câu hỏi “Làm sao bán nhiều hơn trong ngành hàng hiện tại?” sang “Còn những hoàn cảnh nào mà thương hiệu có thể trở thành lựa chọn tự nhiên nhưng chưa được khai thác đủ?” Một dịp sử dụng chỉ thực sự có tiềm năng khi tồn tại điểm giao giữa nhu cầu của người tiêu dùng, lợi ích sản phẩm và lý do hợp lý để thương hiệu xuất hiện.
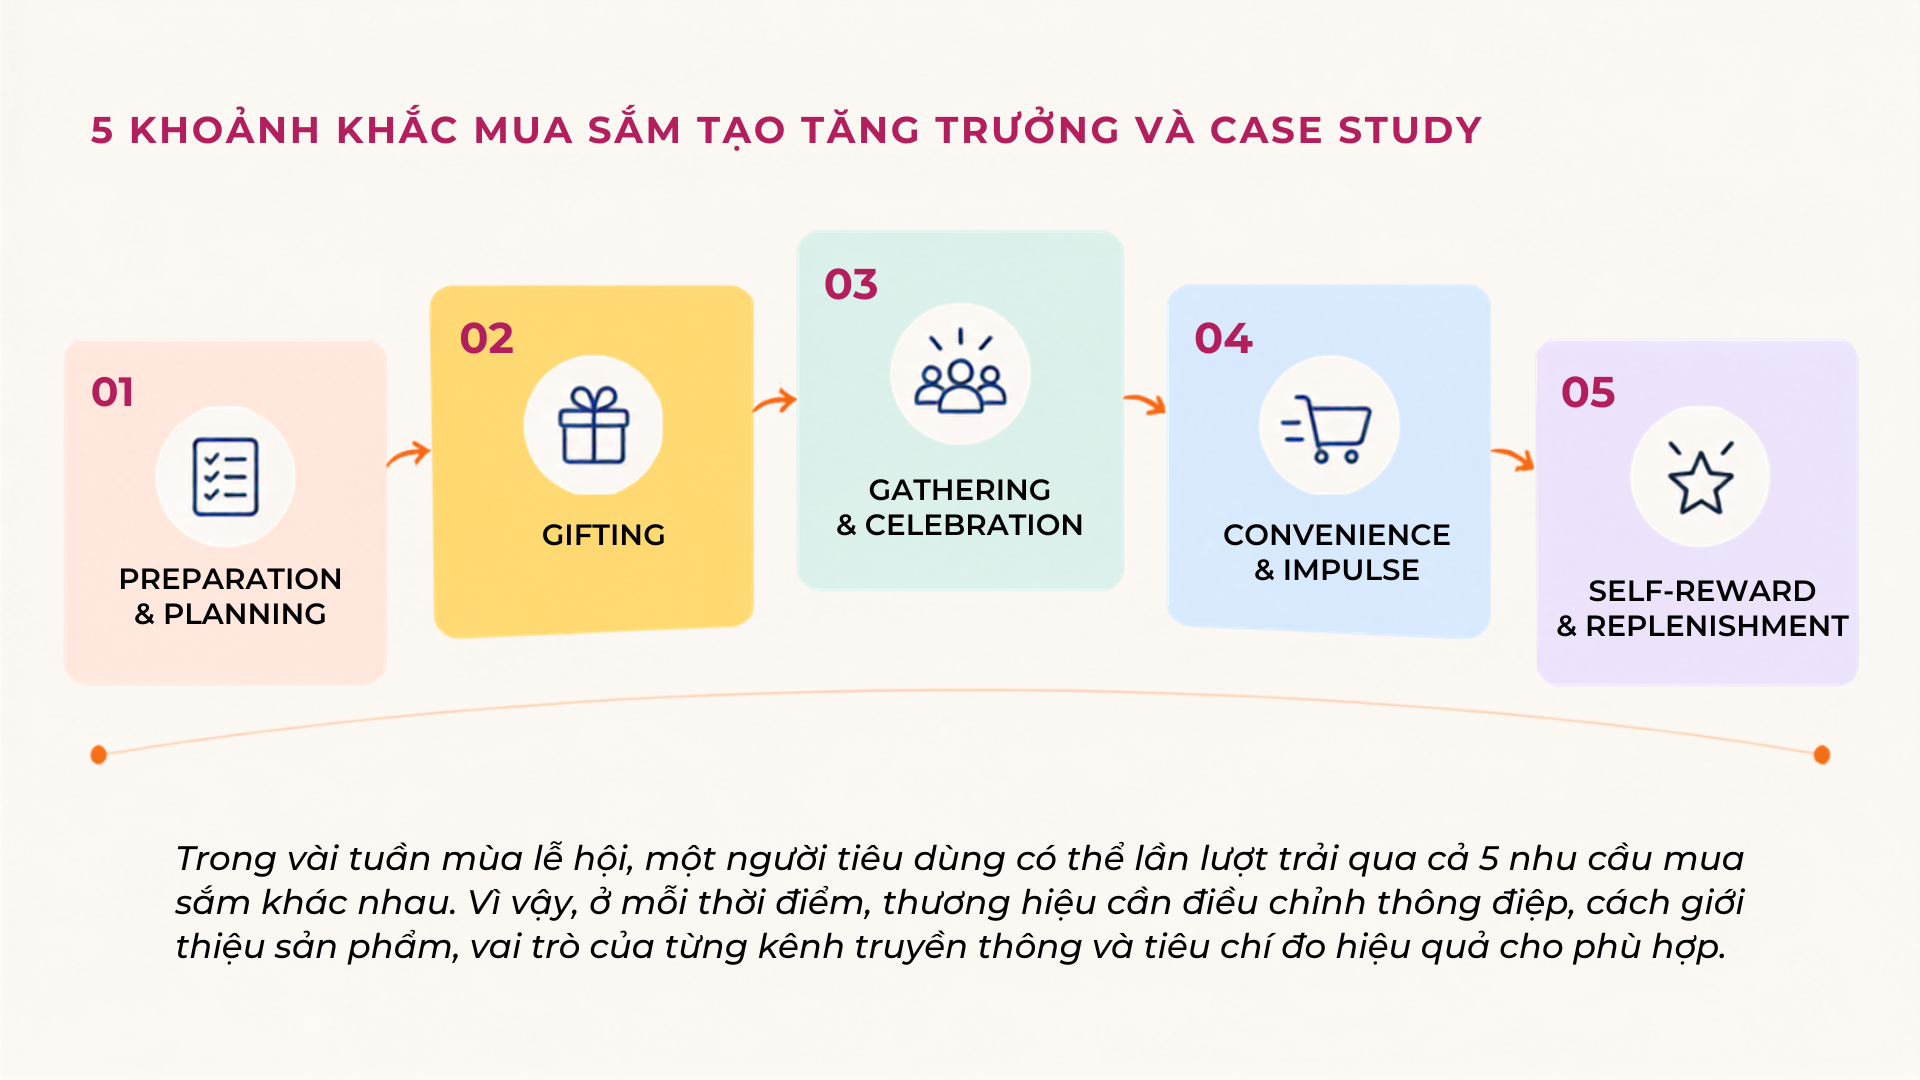
Trên nền tảng đó, tài liệu phân tích 5 khoảnh khắc mua sắm nổi bật trong mùa lễ hội. Chuẩn bị & Lên kế hoạch (Preparation and Planning) là lúc thương hiệu có thể tác động sớm vào tiêu chí lựa chọn; Biếu tặng (Gifting) mở ra cơ hội nâng giá trị cảm nhận của sản phẩm; Sum họp & Ăn mừng (Gathering and Celebration) giúp mở rộng tiêu dùng theo nhóm và dịp sử dụng; Tiện lợi & Mua ngẫu hứng (Convenience and Impulse) đòi hỏi hành trình từ nhu cầu đến mua hàng phải thật ngắn; còn Tự thưởng & Mua lại (Self-reward and Repelnishment) đặt ra bài toán chuyển người mua mùa vụ thành người mua thường xuyên.
Mỗi khoảnh khắc được minh họa bằng một Case study cụ thể. Hữu Nghị cho thấy vai trò của việc xuất hiện trước khi quyết định mua được hình thành; Bảo Ngọc khai thác giá trị cảm xúc trong hành vi biếu tặng; Cung Đình Foods chia một dịp lớn như Tết thành nhiều tình huống sử dụng nhỏ; Nutriboost rút ngắn hành trình từ ưu đãi đến mua hàng tại điểm bán; còn Juchi cho thấy cách những dịp sử dụng nhỏ, lặp lại thường xuyên có thể hỗ trợ hình thành thói quen mua lại.
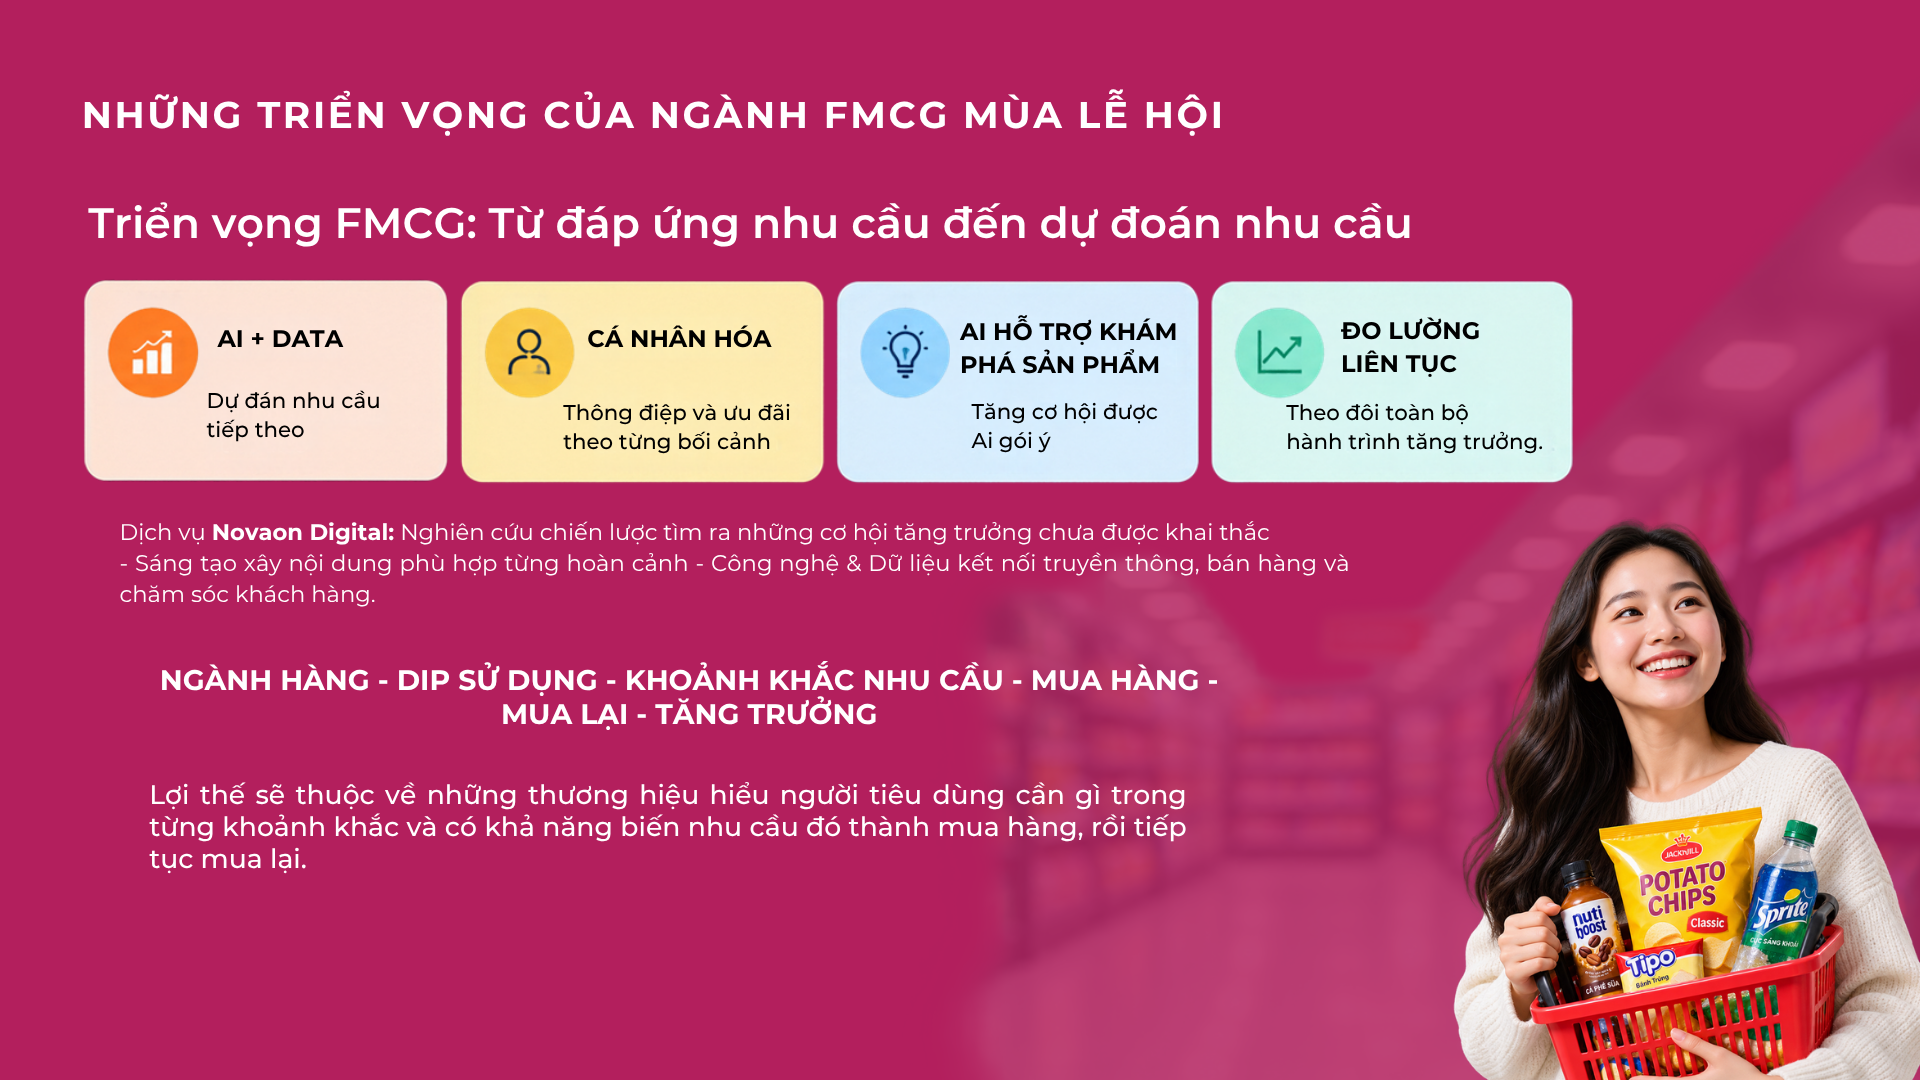
Bên cạnh những cơ hội hiện tại, Brand Report cũng mở rộng góc nhìn về tương lai của truyền thông FMCG. Khi AI và dữ liệu khách hàng ngày càng phát triển, thương hiệu có thể tiến từ phản ứng với nhu cầu đã xuất hiện sang dự đoán nhu cầu sắp hình thành, cá nhân hóa nội dung theo hoàn cảnh và tối ưu hiệu quả trên toàn bộ hành trình thay vì đánh giá từng kênh riêng lẻ.
3. Tạm kết
Nguồn: Novaon Digital
Mùa lễ hội 2026 đặt ra một cách tiếp cận mới cho ngành FMCG. Thay vì nhìn Tết hay cuối năm như một chiến dịch lớn với một thông điệp chung, thương hiệu cần hiểu người tiêu dùng đang ở trong hoàn cảnh nào, nhu cầu gì đang hình thành và vai trò phù hợp nhất của sản phẩm trong khoảnh khắc đó.
Khi truyền thông, điểm bán, dữ liệu và hoạt động chăm sóc khách hàng được kết nối, mỗi khoảnh khắc có thể trở thành một cơ hội để tạo thêm lý do mua, mở rộng dịp sử dụng và kéo dài giá trị sau lần mua đầu tiên. Đây cũng là tư duy xuyên suốt của Brand Report “Truyền thông FMCG mùa lễ hội cuối năm 2026” mà Novaon Digital muốn mang đến cho các thương hiệu trong giai đoạn tăng trưởng mới.
Đăng ký ngay để nhận trọn bộ tài liệu “Truyền thông FMCG mùa lễ hội cuối năm 2026: Khi mọi khoảnh khắc mua sắm trở thành cơ hội tăng trưởng: [LINK NHẬN TÀI LIỆU]
Đằng sau sự dịch chuyển này không đơn thuần là sự xuất hiện của một kênh truyền thông mới, mà là thay đổi trong cách người mua tiếp cận, đánh giá và hình thành niềm tin với thương hiệu ô tô. Khi những cân nhắc đầu tiên diễn ra trên môi trường số, doanh nghiệp cần tái thiết cách giới thiệu sản phẩm, tổ chức tương tác và kết nối dữ liệu xuyên suốt hành trình khách hàng. Trước hết, cần nhìn rõ những thay đổi đang thúc đẩy ngành Automotive bước vào cuộc chuyển đổi này.
1. Khi hành trình mua xe không còn bắt đầu tại showroom
Showroom vẫn là nơi lái thử và hoàn tất giao dịch, nhưng không còn mở đầu cuộc trò chuyện. Trước khi gặp tư vấn viên, khách hàng đã xem xe trên social feed, theo dõi livestream, so sánh phiên bản và hỏi chatbot. Họ đến showroom với những lựa chọn đã được định hình từ môi trường số.
Theo dữ liệu Google được Novaon Digital dẫn lại, 97% người mua ô tô tại Việt Nam tìm kiếm thông tin trực tuyến trước khi đưa ra quyết định. Trong khi đó, nghiên cứu của EY cho thấy khoảng hai phần ba người mua xe sử dụng các kênh số như website, ứng dụng và social media để thu thập thông tin. Tuy nhiên, hơn 60% vẫn ưu tiên tương tác với đại lý ở giai đoạn tìm hiểu chuyên sâu, trải nghiệm thực tế và mua xe. Điều này cho thấy môi trường số không thay thế showroom, mà đang thay đổi vai trò của showroom: từ điểm bắt đầu trở thành nơi khách hàng kiểm chứng thông tin, lái thử và hoàn tất quyết định đã được định hình qua nhiều điểm chạm trước đó.
Sự thay đổi này càng đáng chú ý khi bước vào mùa bán hàng cao điểm. Theo VAMA, doanh số toàn ngành trong tháng 12/2025 đạt 47.067 xe, tăng 20% so với tháng trước và 49% so với cùng kỳ năm 2024. Khi nhu cầu tập trung trong một khoảng thời gian ngắn, cuộc cạnh tranh không chỉ nằm ở giá bán, ưu đãi hay số lượng đại lý, mà còn ở khả năng xuất hiện đúng thời điểm và tạo ảnh hưởng đủ sớm trong hành trình tìm hiểu của khách hàng.
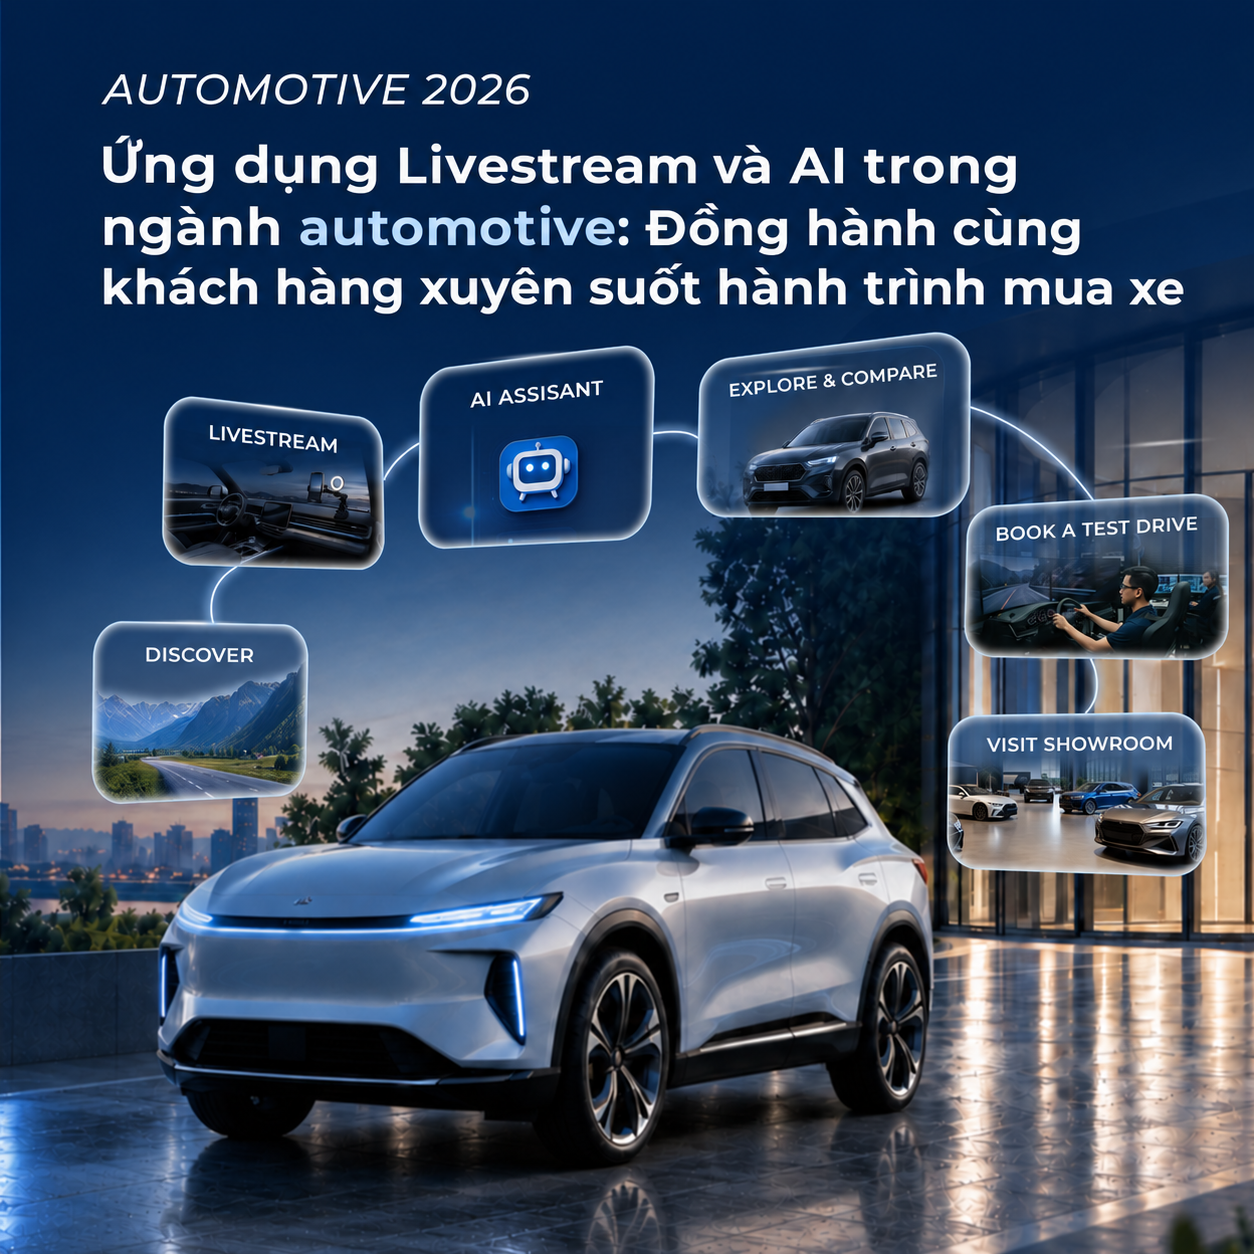
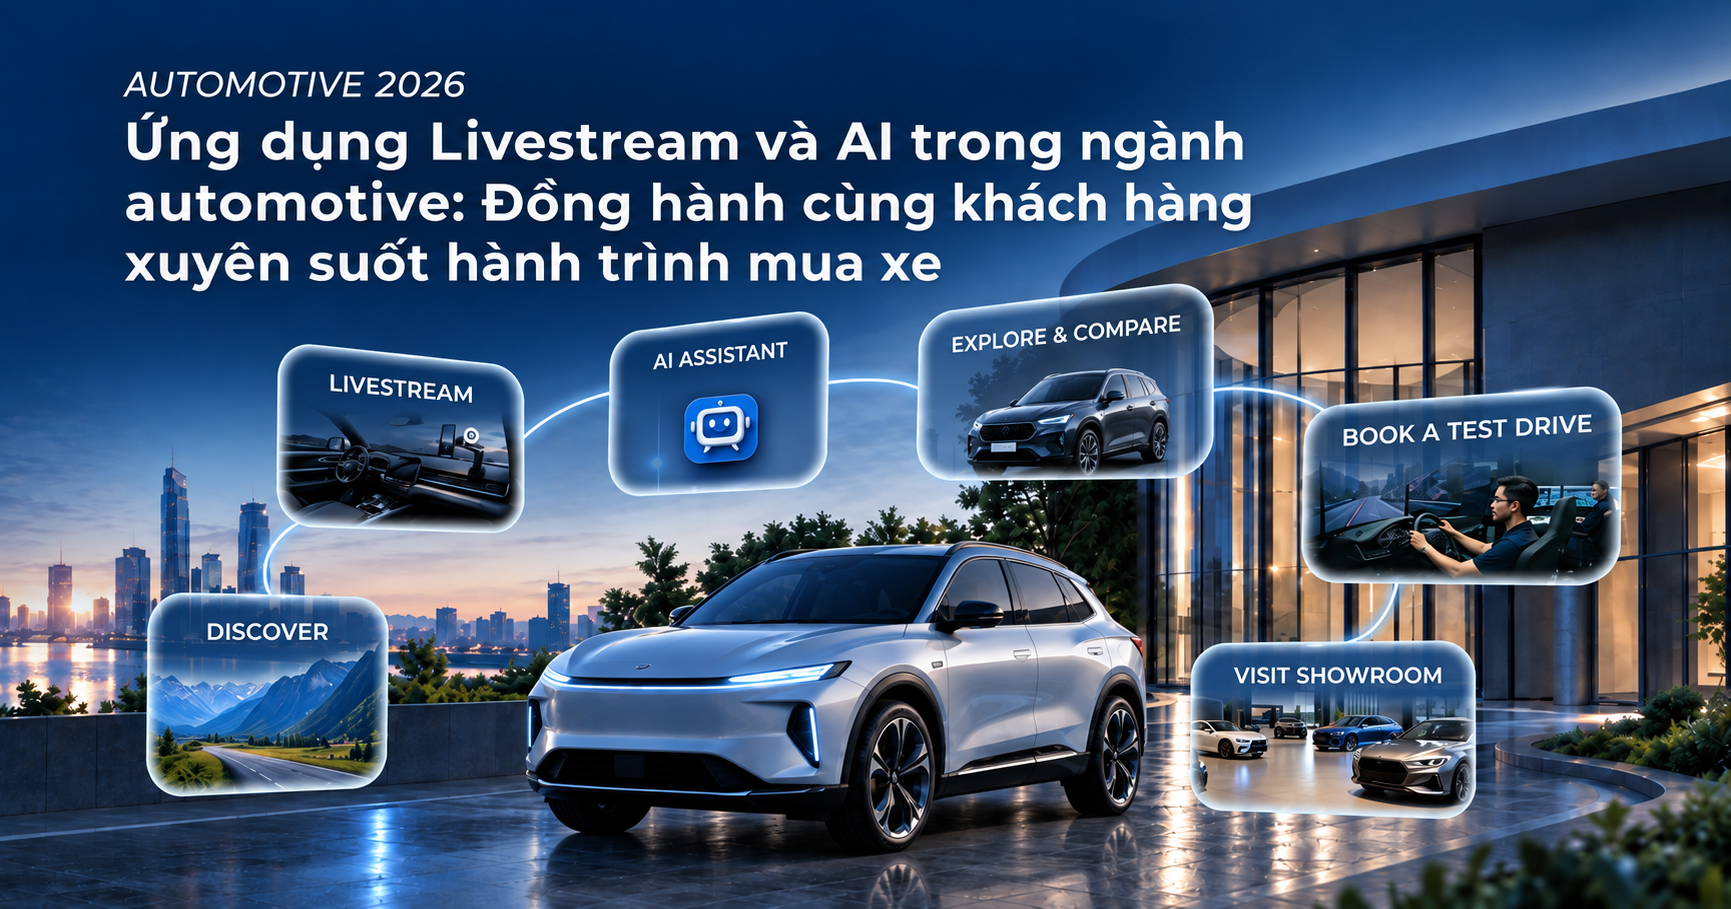
Hành trình mua xe bắt đầu trước showroom.
Bài toán không chỉ là lên sóng
Livestream đang trở thành cầu nối giữa trải nghiệm số và showroom, giúp khách hàng quan sát sản phẩm, đặt câu hỏi và nhận tư vấn ngay trên nền tảng quen thuộc. Với ô tô, mục tiêu của livestream không nhất thiết là hoàn tất giao dịch trực tiếp, mà là rút ngắn quá trình tìm hiểu và chuyển sự quan tâm thành đăng ký tư vấn, nhận báo giá hoặc đặt lịch lái thử.
Tuy nhiên, mỗi phiên live truyền thống đều phụ thuộc vào người dẫn, chuyên gia sản phẩm và đội ngũ vận hành, trong khi thời lượng phát sóng có hạn và không phải câu hỏi nào cũng được phản hồi kịp thời. Dữ liệu khách hàng sau livestream còn dễ phân tán giữa TikTok, Facebook, website và hệ thống đại lý. Các nghiên cứu về quản trị khách hàng trong ngành ô tô cho thấy nhiều doanh nghiệp vẫn chưa xây dựng quy trình quản trị lead thống nhất, khiến một phần đáng kể khách hàng tiềm năng có nguy cơ bị bỏ sót sau tương tác.
Vì vậy, bài toán của doanh nghiệp không còn là tạo thêm một phiên livestream, mà là xây dựng hệ thống có thể vận hành nội dung liên tục, cá nhân hóa trải nghiệm và kết nối người xem với quy trình bán hàng.
Từ livestream đến hệ sinh thái trải nghiệm ứng dụng AI
AI có thể tham gia xuyên suốt quá trình triển khai livestream. Trước khi lên sóng, công nghệ hỗ trợ phân tích mối quan tâm của khách hàng, tổng hợp câu hỏi và xây dựng kịch bản theo từng dòng xe. Trong phiên live, AI Influencer có thể kết hợp với KOL hoặc chuyên gia để giới thiệu sản phẩm, phản hồi câu hỏi và điều chỉnh nội dung theo tương tác. Sau phiên phát, AI tiếp tục phân tích dữ liệu, phân loại nhu cầu và chuyển nội dung thành các video ngắn cho social media.
AI tham gia xuyên suốt quy trình livestream
Khi kết hợp với AR và mô hình 3D, livestream còn có thể trở thành một showroom số. Người xem được khám phá nội thất, quan sát ngoại thất ở nhiều góc độ, thay đổi màu sơn hoặc so sánh các phiên bản ngay trên màn hình. Trải nghiệm này không thay thế việc lái thử, nhưng giúp khách hàng hình dung sản phẩm rõ hơn và đến showroom với nhu cầu cụ thể hơn.
Tiếp nối vai trò cung cấp thông tin, X chatbot AI còn có thể phản hồi tức thời các câu hỏi về giá, ưu đãi hoặc lịch lái thử, đồng thời tiếp tục chăm sóc khách hàng sau phiên live. Trong hệ sinh thái của Novaon Digital, OnLead giúp tiếp nhận dữ liệu từ social media, chatbot, website và hotline; kiểm tra trùng, phân loại nhu cầu rồi phân bổ khách hàng đến đội ngũ bán hàng phù hợp.
Kết nối trải nghiệm số với hành trình chuyển đổi
Khi Livestream, AI, AR, Xchatbot và OnLead được kết nối, thương hiệu không chỉ đưa chiếc xe lên social media, mà đang mở rộng showroom đến chính nơi hành trình mua xe bắt đầu. Từ lần lướt thấy đầu tiên đến đăng ký lái thử, mỗi tương tác đều có thể trở thành một mắt xích trong hành trình trải nghiệm và chuyển đổi.
2. Quy trình kết nối Livestream, AI và hành trình mua xe
Để chuyển sự quan tâm trên social media thành cơ hội bán hàng, doanh nghiệp cần phân định rõ ba vai trò: Livestream tạo điểm chạm tương tác; AI hỗ trợ phân tích, cá nhân hóa và chăm sóc; hành trình mua hàng kết nối khách hàng từ social media đến tư vấn, lái thử và showroom.
Dựa trên Nền tảng cho Brand Experience trong ngành Automotive Novaon Digital đã phát triển và ứng dụng mô hình SCT, sự giao thoa giữa Strategy (Chiến lược), Creative (Sáng tạo) và Technology (Công nghệ). Quy trình có thể triển khai qua 5 giai đoạn.
Quy trình 5 giai đoạn kết nối Livestream, AI và hành trình mua xe
Giai đoạn 1: Thiết kế hành trình khách hàng
Trước khi lựa chọn nền tảng hoặc nội dung, doanh nghiệp cần xác định khách hàng mục tiêu, rào cản mua xe và nhiệm vụ của từng điểm chạm. Social media khơi gợi nhu cầu; livestream giải đáp băn khoăn; chatbot tiếp nhận câu hỏi; còn tư vấn viên và showroom hoàn thiện trải nghiệm.
Digital Audit giúp rà soát các kênh và dữ liệu hiện có, trong khi Brand Strategy, Communication Strategy và Media Strategy hỗ trợ xác định thông điệp, KPI và tiêu chí lead. Bên cạnh lượt xem, chiến dịch cần đo lường chất lượng lead, tốc độ phản hồi, số lượt đặt lịch lái thử và tỷ lệ đến showroom.
Giai đoạn 2: Xây dựng hệ thống nội dung Livestream
Livestream cần được đặt trong một hệ thống gồm teaser, video review, phiên phát sóng chính, Q&A và nội dung ngắn sau chương trình. Mỗi nội dung đảm nhiệm một vai trò, từ tạo chú ý và giải thích tính năng đến củng cố niềm tin và thúc đẩy đăng ký lái thử.
Creative Concept Live định hình chủ đề, kịch bản, bối cảnh và luồng tương tác; Digital Production phát triển tài nguyên hình ảnh, video; Social Media Marketing và Onfluencer hỗ trợ lựa chọn nền tảng, KOL/KOC hoặc chuyên gia phù hợp. Nhờ đó, livestream trở thành điểm nhấn trong một hành trình nội dung thống nhất, thay vì hoạt động độc lập.
Giai đoạn 3: Tích hợp AI và công nghệ trải nghiệm
AI được bổ sung như một lớp hỗ trợ sau khi nội dung livestream đã được định hình. Trước phiên live, AI giúp tổng hợp câu hỏi và phát triển nội dung; trong phiên phát, công nghệ hỗ trợ sàng lọc bình luận, phản hồi thông tin cơ bản và ghi nhận tín hiệu quan tâm; sau chương trình, AI phân tích dữ liệu và chuyển nội dung thành video ngắn để tái phân phối.
AI không thay thế người dẫn, chuyên gia hay KOL, mà giúp quá trình chuẩn bị nhanh hơn và khả năng phản hồi hiệu quả hơn. Song song, Createch và AR/VR/XR Production cho phép khách hàng quan sát ngoại thất, khám phá nội thất, thay đổi màu sắc hoặc so sánh phiên bản ngay trên môi trường số.
Conversational Marketing Solution, chatbot và OnLead cũng cần được kết nối sẵn để tiếp nhận câu hỏi, biểu mẫu và dữ liệu tương tác, tránh tình trạng có nhiều người quan tâm nhưng đội ngũ bán hàng không thể phản hồi kịp thời.
Giai đoạn 4: Khởi động và vận hành Livestream
Trước ngày phát sóng, social content, video ngắn, KOL/KOC và Performance Media được triển khai để thu hút đúng nhóm khách hàng. Đồng thời, đội ngũ vận hành cần kiểm thử đường truyền, kịch bản, hình ảnh 3D, Xchatbot, biểu mẫu và quy trình chuyển lead.
Trong phiên live, người dẫn và chuyên gia tập trung giới thiệu sản phẩm, giải đáp thắc mắc và xây dựng niềm tin. AI hỗ trợ phía sau trong việc xử lý câu hỏi, phân tích tương tác và ghi nhận các nhu cầu như nhận báo giá hoặc đăng ký lái thử.
Giai đoạn 5: Dẫn khách hàng từ social media đến showroom
Sau livestream, nội dung được biên tập thành video ngắn để remarketing, còn chatbot và Marketing Automation Solution tiếp tục chăm sóc khách hàng theo dòng xe và mức độ quan tâm.
Với nhóm đã có nhu cầu rõ ràng, OnLead tiếp nhận dữ liệu từ social media, chatbot, website và biểu mẫu; sau đó kiểm tra trùng, chấm điểm, phân loại và chuyển đến tư vấn viên hoặc đại lý phù hợp. Dữ liệu bán hàng được đưa trở lại chiến dịch để tối ưu nội dung, media và chất lượng lead.
Hiệu quả cuối cùng không chỉ được đo bằng lượt xem livestream, mà còn qua tốc độ phản hồi, số lượt đăng ký lái thử, tỷ lệ đến showroom và khả năng chuyển đổi. Qua đó, Livestream tạo niềm tin, AI nâng cao khả năng xử lý, còn hệ sinh thái Strategy – Creative – Technology (SCT) kết nối toàn bộ hành trình từ social media đến bán hàng.
3. OMODA & JAECOO: Xây dựng niềm tin và kết nối chuyển đổi qua TikTok Livestream
Khi gia nhập thị trường Việt Nam, OMODA & JAECOO phải cạnh tranh với nhiều thương hiệu đã có vị thế và hệ thống đại lý lâu năm. Bên cạnh bài toán nhận diện, thương hiệu còn cần giải quyết những băn khoăn liên quan đến xuất xứ, chất lượng, công nghệ, chính sách bảo hành và khả năng đồng hành lâu dài tại thị trường Việt Nam. Vì vậy, mục tiêu truyền thông không chỉ là giúp khách hàng biết đến sản phẩm, mà phải cung cấp đủ cơ sở để họ tin tưởng, chủ động tìm hiểu và tiến gần hơn đến quyết định trải nghiệm xe.
Thay vì tiếp tục đẩy mạnh quảng cáo một chiều, Novaon Digital cùng thương hiệu lựa chọn chiến lược Brandformance, kết hợp mục tiêu xây dựng thương hiệu với hiệu quả chuyển đổi. Livestream được đặt ở trung tâm của hệ thống nội dung, còn TikTok, Facebook và Zalo đảm nhiệm vai trò mở rộng tiếp cận, duy trì tương tác và tiếp tục kết nối với người xem sau phiên phát.
Omada Jaecoo x Novaon Digital
Điểm đáng chú ý trong cách triển khai là thương hiệu không chỉ sử dụng KOL hoặc người dẫn để giới thiệu sản phẩm, mà xây dựng nhân hiệu cho đội ngũ lãnh đạo cấp cao. Việc lãnh đạo trực tiếp xuất hiện, giải đáp các câu hỏi kỹ thuật về động cơ, công nghệ và định hướng phát triển đã biến những cam kết mang tính doanh nghiệp thành một cuộc đối thoại có con người đại diện và chịu trách nhiệm.
Xung quanh điểm chạm này, video review, nội dung Q&A và trải nghiệm thực tế tiếp tục cung cấp thêm bằng chứng cho người xem. Mỗi lớp nội dung xử lý một nhóm băn khoăn khác nhau: lãnh đạo củng cố cam kết thương hiệu; chuyên gia làm rõ công nghệ; reviewer và trải nghiệm thực tế giúp sản phẩm trở nên gần gũi hơn. Cách tiếp cận “người thật, trải nghiệm thật” nhờ đó giúp thương hiệu xây dựng niềm tin bằng bằng chứng và đối thoại, thay vì chỉ lặp lại thông số hoặc thông điệp quảng cáo.
Hành trình được triển khai gồm ba giai đoạn: Warm-up tạo sự quan tâm và dẫn khách hàng đến livestream; Livestream cung cấp thông tin, giải đáp thắc mắc và xây dựng niềm tin; Lead Generation tiếp cận lại người đã tương tác, ghi nhận nhu cầu và chuyển dữ liệu cho đội ngũ bán hàng. Nhờ đó, livestream trở thành điểm khởi đầu cho quá trình tư vấn và chuyển đổi.
Cấu trúc này cho thấy rõ vai trò của từng lớp giải pháp. Creative Concept Live có thể chuyển rào cản niềm tin thành chủ đề và mạch nội dung; Influencer Marketing và Onfluencer hỗ trợ lựa chọn tiếng nói phù hợp; Social Media Marketing và Performance Media mở rộng khả năng tiếp cận; còn Lead Management kết nối tín hiệu quan tâm với tư vấn viên và hệ thống đại lý. Các năng lực không được triển khai như những hạng mục rời rạc, mà cùng phục vụ một hành trình từ nhận biết, tin tưởng đến hành động.
Chiến dịch ghi nhận lượng tiếp cận và mức độ tương tác tích cực, đồng thời tạo ra nguồn lead chất lượng cho hoạt động tư vấn và bán hàng. Kết quả cho thấy giá trị của livestream trong Automotive không chỉ nằm ở khả năng tạo reach, mà ở việc đưa thương hiệu vào một cuộc đối thoại có chiều sâu và tạo ra dữ liệu có thể tiếp tục khai thác cho bán hàng.
Bài học dành cho các doanh nghiệp Automotive không phải là tổ chức thêm nhiều phiên livestream, mà là xác định đúng rào cản cần giải quyết và thiết kế hệ thống điểm chạm xoay quanh rào cản đó. Khi Strategy định hướng vấn đề, Creative biến thông tin kỹ thuật thành trải nghiệm dễ hiểu và Technology nối tương tác với dữ liệu bán hàng, Livestream mới thực sự trở thành một mắt xích của tăng trưởng thay vì chỉ là một định dạng truyền thông ngắn hạn.
4. Tạm kết
Khi hành trình mua xe ngày càng bắt đầu từ social media, lợi thế của thương hiệu không chỉ nằm ở khả năng xuất hiện, mà ở việc tạo đủ niềm tin để dẫn khách hàng từ tìm hiểu trực tuyến đến tư vấn, lái thử và showroom.
Trong đó, Livestream tạo không gian tương tác, AI hỗ trợ phân tích và cá nhân hóa, còn dữ liệu giúp kết nối sự quan tâm với cơ hội bán hàng. Thông qua mô hình Strategy – Creative – Technology, Novaon Digital có thể đồng hành cùng doanh nghiệp xây dựng một hành trình Social First liền mạch, nơi mỗi điểm chạm vừa nâng cao trải nghiệm khách hàng, vừa đóng góp vào hiệu quả chuyển đổi.
Đây cũng là cách tiếp cận Novaon Digital theo đuổi thông qua mô hình Strategy – Creative – Technology: bắt đầu từ việc thấu hiểu hành trình, chuyển insight thành trải nghiệm nội dung, sau đó sử dụng AI, công nghệ tương tác và quản trị dữ liệu để kết nối social media với đội ngũ tư vấn và showroom. Khi ba lớp năng lực vận hành đồng bộ, Social First không chỉ là một định hướng truyền thông, mà trở thành nền tảng giúp thương hiệu Automotive xây dựng niềm tin, tối ưu chuyển đổi và tạo tăng trưởng bền vững.
Hành vi tài chính ngày càng số hóa, nhưng hành trình của khách hàng không chỉ diễn ra trên màn hình. Người dùng có thể bắt gặp thương hiệu trên OOH, tương tác với DOOH, tham gia Activation rồi tiếp tục hành trình trên Mobile Banking, Social hoặc các nền tảng số. Khi các sản phẩm và tiện ích tài chính ngày càng tương đồng, khác biệt không chỉ đến từ tính năng mà còn nằm ở cách thương hiệu tạo ra trải nghiệm xuyên suốt. Trong bối cảnh đó, Brand Experience Marketing 2026 đặt ra bài toán kết nối OOH, DOOH, Activation và Digital thành một hành trình thống nhất, từ nhận biết đến tương tác và hành động.
I. ĐẶT VẤN ĐỀ
Tổng quan ngắn: OOH tạo hiện diện, DOOH tăng khả năng tương tác
1. Tổng quan ngắn
Trong hệ sinh thái truyền thông ngày càng số hóa, OOH vẫn giữ một lợi thế mà các kênh Digital khó thay thế hoàn toàn: khả năng đưa thương hiệu xuất hiện trong không gian thực và dòng di chuyển hàng ngày của khách hàng.
Metro, sân bay, trung tâm thương mại, tòa nhà văn phòng hay các khu vực đông người cho phép thương hiệu tiếp cận khách hàng trong những bối cảnh cụ thể, thay vì chỉ chờ họ chủ động mở một nền tảng Digital. Đặc biệt, sự phát triển của DOOH đang mở rộng đáng kể vai trò này. Nếu OOH truyền thống chủ yếu dựa trên những nội dung tĩnh và lịch phát cố định, DOOH cho phép thương hiệu sử dụng nội dung động, thay đổi thông điệp theo thời gian, địa điểm hoặc bối cảnh, đồng thời mở ra khả năng kết nối với Mobile thông qua QR và các hình thức tương tác. Sự dịch chuyển này đang được phản ánh rõ trong mức đầu tư của ngành. Năm 2025, chi tiêu OOH của nhóm Consumer Banking tại Mỹ tăng 34%, cho thấy Outdoor đang trở thành một phần đáng chú ý trong chiến lược tiếp cận khách hàng của các thương hiệu tài chính.
Nghiên cứu của OAAA và Harris Poll cho thấy 76% người từng tiếp xúc với quảng cáo DOOH đã thực hiện một hành động sau đó. Với nhóm người sử dụng Mobile, 74% cho biết họ đã thực hiện hành động trên điện thoại sau khi nhìn thấy DOOH; trong đó có những hành động như tìm kiếm thông tin về thương hiệu, truy cập website hoặc Social Media. Những con số này cho thấy một thay đổi quan trọng trong cách nhìn nhận Outdoor: một điểm chạm vật lý hoàn toàn có thể kích hoạt hành vi Digital tiếp theo. Một màn hình DOOH có thể khiến khách hàng tò mò và tìm kiếm thương hiệu. Một QR trên OOH có thể đưa họ trực tiếp tới Landing Page hoặc App. Một nội dung được đặt đúng bối cảnh có thể khiến khách hàng nhận ra một nhu cầu mà trước đó họ chưa chủ động tìm kiếm.
Với Bank Finance, đây là một lợi thế đáng kể bởi nhiều sản phẩm tài chính có Customer Journey tương đối dài. Khách hàng có thể bắt đầu bằng việc nhìn thấy một thông điệp, sau đó tìm hiểu, so sánh, cân nhắc và cuối cùng mới đăng ký.
2. Bối cảnh thị trường và hành vi người dùng
Quá trình số hóa đang thay đổi căn bản cách người dùng tiếp cận dịch vụ tài chính. Mobile Banking, QR Payment, eKYC, Digital Account và thanh toán không tiền mặt không còn là những khái niệm mới. Chúng đang dần trở thành những thao tác quen thuộc trong đời sống hàng ngày.
Tại Việt Nam, trong 9 tháng đầu năm 2025, số lượng giao dịch thanh toán không dùng tiền mặt tăng 43,32% so với cùng kỳ. Đáng chú ý, giao dịch qua QR tăng 61,63% về số lượng và 150,67% về giá trị. Giao dịch qua điện thoại di động cũng tăng 37,37% về số lượng.
Những thay đổi này cho thấy Mobile đang trở thành một trong những trung tâm của hành trình tài chính cá nhân. Khách hàng có thể mở tài khoản, chuyển tiền, thanh toán, quản lý thẻ, gửi tiết kiệm hay tiếp cận các sản phẩm đầu tư mà không nhất thiết phải đến chi nhánh. Việc các ngân hàng liên tục đầu tư vào Digital Banking cũng khiến khoảng cách về tính năng ngày càng thu hẹp. Mở tài khoản trực tuyến, eKYC, chuyển tiền, thanh toán QR, quản lý thẻ hay tiết kiệm trên App hiện không còn là những trải nghiệm quá khác biệt. Người dùng có thể tìm thấy nhiều lựa chọn tương tự ở những ngân hàng khác nhau.
Điều này tạo ra một thay đổi trong tiêu chí cạnh tranh. Một ứng dụng nhanh và tiện có thể giúp khách hàng hoàn thành giao dịch. Nhưng trải nghiệm thương hiệu lại được hình thành từ nhiều yếu tố khác: cách ngân hàng hiểu nhu cầu của họ, cách thương hiệu xuất hiện trong đời sống, cách giải thích sản phẩm, cách tạo niềm tin và cách tiếp tục tương tác sau giao dịch.
3. Hành vi người tiêu dùng
Khi đã quen với những trải nghiệm Digital nhanh và liền mạch, khách hàng không còn chỉ kỳ vọng ngân hàng cung cấp dịch vụ thuận tiện. Họ cũng mong muốn thương hiệu hiểu được nhu cầu riêng của mình. Điều này đặc biệt rõ trong Bank Finance bởi cùng một sản phẩm, động lực sử dụng của từng nhóm khách hàng có thể hoàn toàn khác nhau.
Accenture Banking Consumer Study 2025 cho thấy 72% khách hàng cho biết personalization ảnh hưởng đến lựa chọn ngân hàng, nhưng chỉ 3% thực sự sử dụng các công cụ cá nhân hóa do ngân hàng chính cung cấp. Khoảng cách này cho thấy một thách thức đáng chú ý: khách hàng đã kỳ vọng nhiều hơn ở trải nghiệm cá nhân hóa, trong khi khả năng biến dữ liệu thành trải nghiệm thực sự phù hợp vẫn còn chưa tương xứng. Dù hành trình tài chính diễn ra trên Digital, bản chất của ngành vẫn không thay đổi: khách hàng đang trao cho thương hiệu quyền tiếp cận tiền bạc, dữ liệu và những quyết định có ảnh hưởng trực tiếp tới cuộc sống của họ.
4. Bài toán đặt ra: OOH không còn là Media phủ rộng đơn thuần
Accenture cho biết 73% khách hàng đang sử dụng thêm dịch vụ từ các ngân hàng khác ngoài ngân hàng chính, trong khi 58% đã mua một sản phẩm tài chính từ một nhà cung cấp mới trong 12 tháng gần nhất. Những dữ liệu này phản ánh mức độ linh hoạt ngày càng cao trong lựa chọn của khách hàng: họ không nhất thiết phải trung thành với một ngân hàng cho mọi nhu cầu tài chính.
Điều đó đặt thương hiệu trước một thách thức rõ ràng: làm thế nào để tạo ra đủ khác biệt để khách hàng nhớ, tin tưởng và tiếp tục lựa chọn mình? OOH có thể giúp thương hiệu tiếp cận khách hàng trong không gian thực. DOOH có thể làm thông điệp linh hoạt hơn. Digital có thể giúp khách hàng tìm hiểu và đăng ký. Nhưng nếu mỗi điểm chạm chỉ hoàn thành nhiệm vụ riêng của mình, hành trình vẫn có thể bị đứt gãy.
II. MARKETING KẾT HỢP OOH, DOOH VÀ ACTIVATION
Kết hợp OOH, DOOH, Activation nhằm tạo hiện diện và thu hút sự chú ý trong không gian thực
1. Sự kết hợp OOH/DOOH và Activation
OOH/DOOH: Tạo hiện diện và thu hút sự chú ý trong không gian thực
OOH giúp thương hiệu xuất hiện trong những bối cảnh cụ thể mà khách hàng đang sinh hoạt và di chuyển như Metro, Airport, Shopping Mall, Office Building, University hay các khu vực sự kiện. Đây là lợi thế quan trọng với Bank Finance khi thương hiệu có thể lựa chọn không gian phù hợp với từng nhóm khách hàng và nhu cầu tài chính.
DOOH mở rộng khả năng của OOH bằng nội dung động, cho phép thông điệp thay đổi theo thời gian, địa điểm, dữ liệu hoặc bối cảnh. Nhờ đó, cùng một chiến dịch có thể truyền tải những nội dung khác nhau tùy vào nơi khách hàng tiếp xúc.
Quan trọng hơn, OOH/DOOH có thể tạo ra hành động tiếp theo thay vì chỉ dừng lại ở việc được nhìn thấy. Theo nghiên cứu của OAAA và Harris Poll, 76% người từng tiếp xúc với DOOH cho biết họ đã thực hiện một hành động sau đó; với nhóm người dùng Mobile, 74% thực hiện hành động trên điện thoại. Các hành động phổ biến gồm tìm kiếm thông tin, truy cập Website và Social Media.
Activation: Bổ sung lớp trải nghiệm và niềm tin
Activation tiếp nhận sự chú ý được tạo ra từ truyền thông và biến khách hàng từ người quan sát thành người trực tiếp tham gia. Đây là điểm đặc biệt có ý nghĩa với Bank Finance. Những sản phẩm như đầu tư, quản lý tài sản, bảo mật hay các giải pháp tài chính thường khó truyền tải đầy đủ chỉ bằng một thông điệp quảng cáo. Trải nghiệm trực tiếp cho phép thương hiệu giải thích sản phẩm, tương tác với khách hàng, trả lời những băn khoăn cụ thể và tạo ra cảm giác tin tưởng trước khi khách hàng đưa ra quyết định. Activation vì vậy không nhất thiết phải được hiểu là một sự kiện quy mô lớn. Đó có thể là một trải nghiệm tương tác, một khu vực tư vấn, một hoạt động thử nghiệm sản phẩm hay một hình thức trải nghiệm được thiết kế phù hợp với từng nhóm khách hàng.
Digital: Tiếp tục trải nghiệm trên môi trường cá nhân
Sau khi khách hàng đã tương tác với OOH/DOOH hoặc Activation, Digital trở thành lớp tiếp nối tự nhiên của hành trình. Landing Page, App, Social hay các nền tảng đăng ký giúp khách hàng tiếp tục tìm hiểu và thực hiện những hành động cụ thể như đăng ký sản phẩm, nhận ưu đãi hoặc hoàn tất eKYC. Đồng thời, Digital giúp thương hiệu ghi nhận những tín hiệu từ khách hàng. Một lượt Scan QR, một lần truy cập Website hay một Lead để lại sau Activation đều có thể trở thành dữ liệu để tiếp tục cá nhân hóa nội dung và chăm sóc khách hàng.
Social: Kéo dài trải nghiệm vượt ra ngoài không gian thực
Nếu Activation tạo ra trải nghiệm cho những người trực tiếp tham gia, Social giúp trải nghiệm đó tiếp tục tiếp cận những người không có mặt tại địa điểm. UGC, Creator Content, Social Conversation hay những nội dung được tạo ra trong Activation có thể trở thành chất liệu để thương hiệu tiếp tục câu chuyện trên Social. Một trải nghiệm vật lý vì thế không còn bị giới hạn bởi lượng người có mặt tại địa điểm, mà có thể được khuếch đại thông qua cộng đồng trực tuyến. Từ đó, OOH/DOOH, Activation, Digital và Social không còn là những hoạt động được triển khai song song. Mỗi điểm chạm thực hiện một nhiệm vụ khác nhau nhưng cùng hướng tới một Customer Journey thống nhất.
2. Các xu hướng nổi bật 2026 với ngành Bank Finance
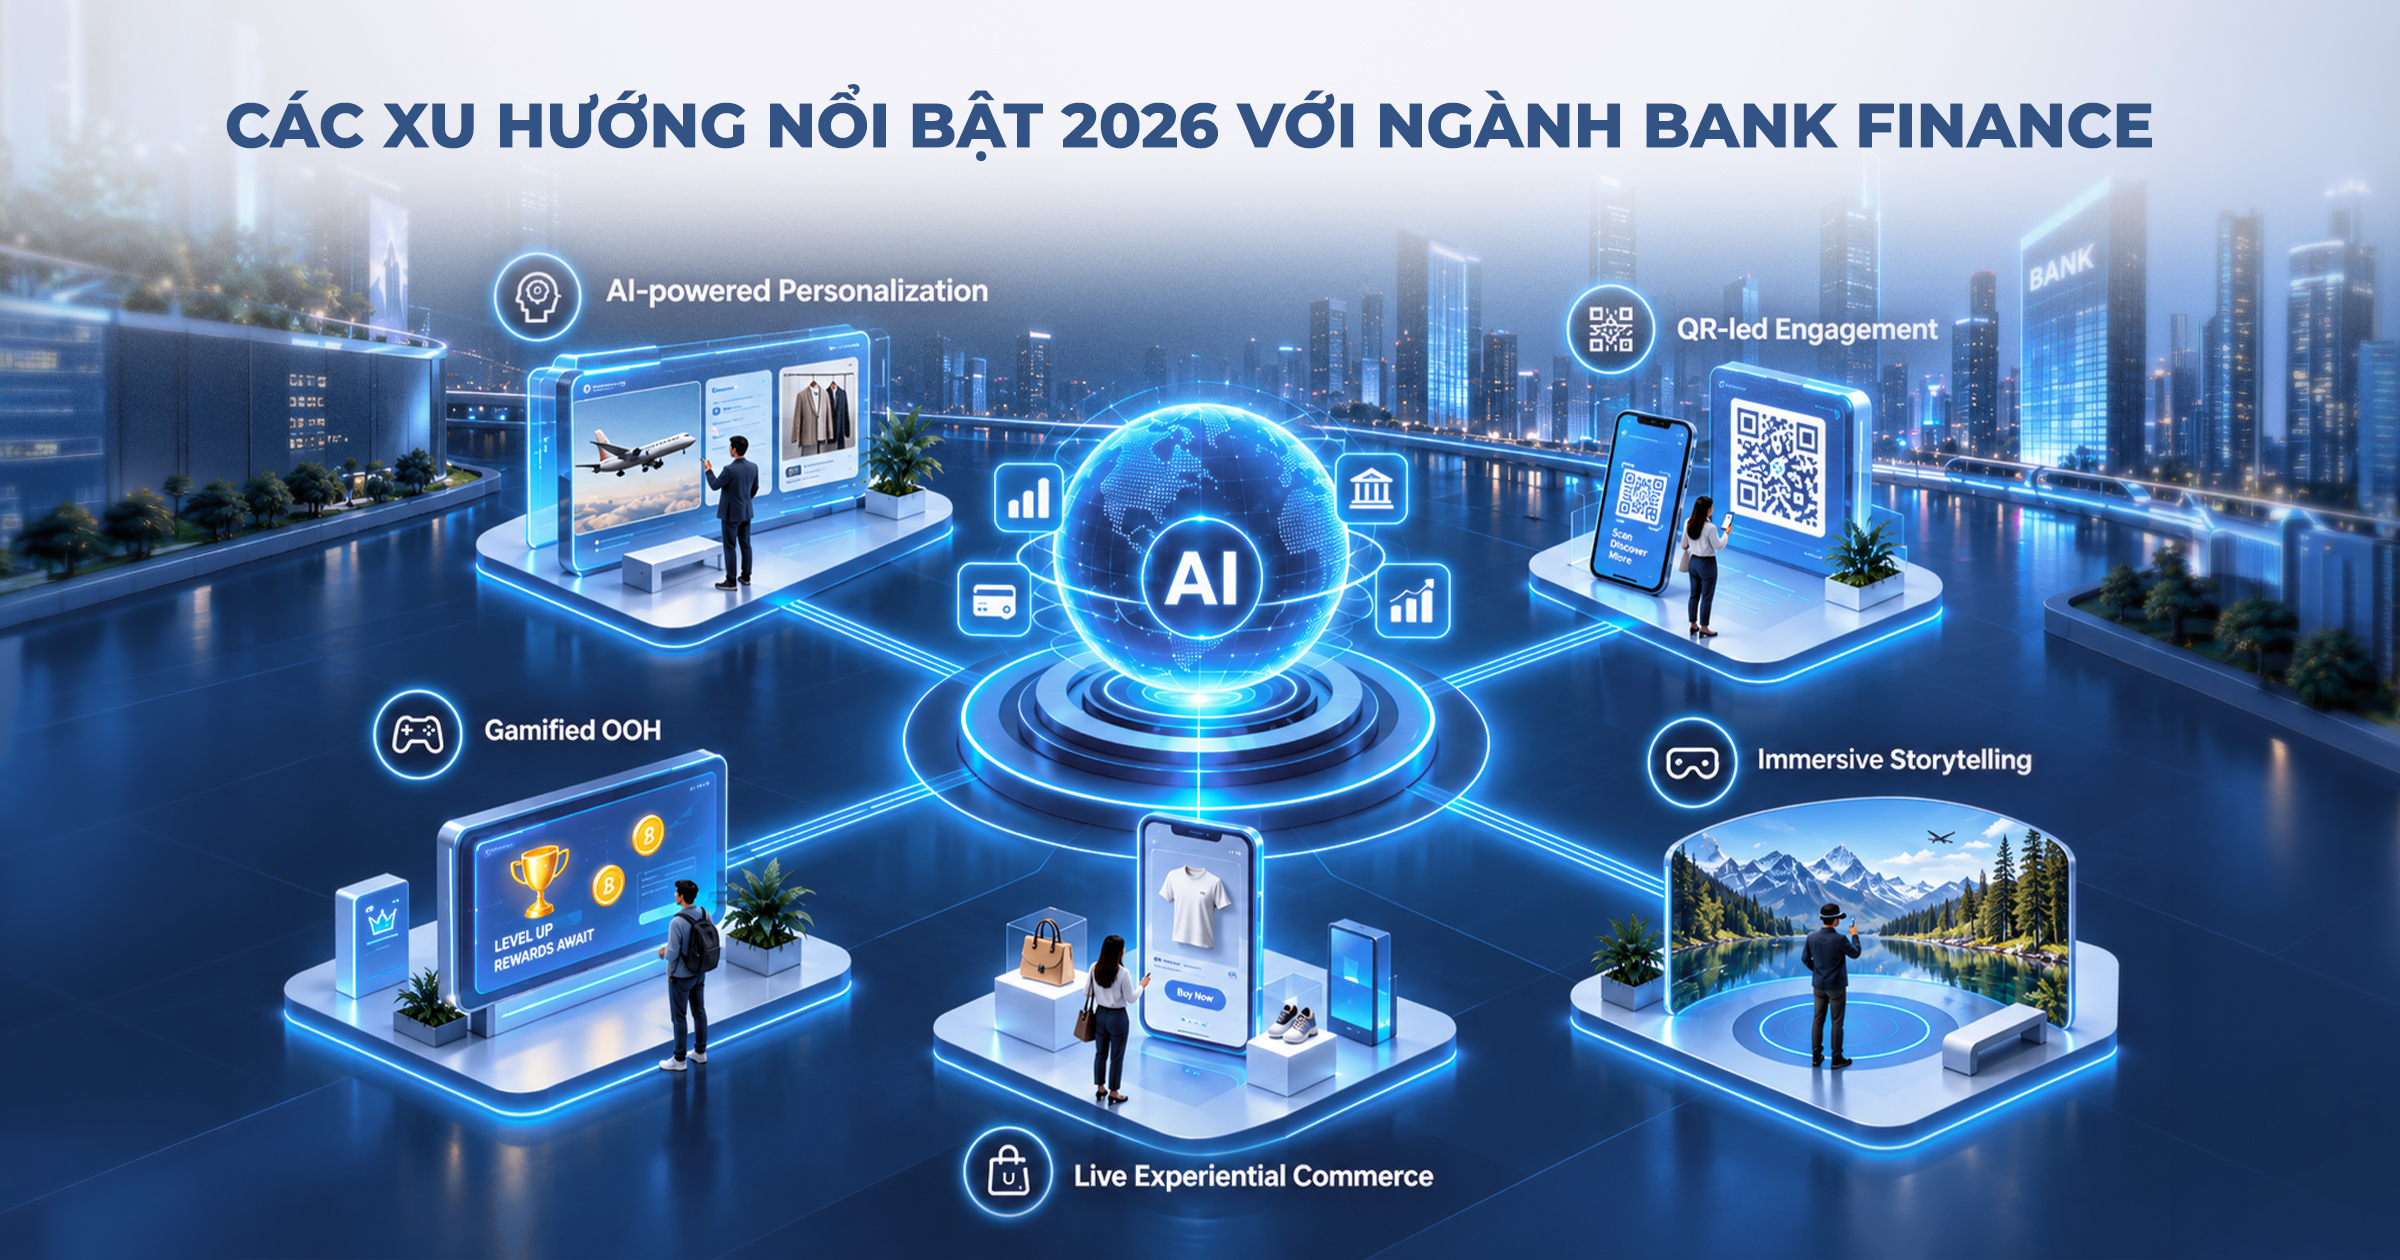
Sự kết hợp giữa OOH, DOOH và Activation đang mở rộng theo nhiều hướng, đặc biệt khi Data, AI và công nghệ ngày càng được đưa sâu vào quá trình thiết kế trải nghiệm. Với ngành Bank Finance, sáu xu hướng dưới đây cho thấy cách các thương hiệu có thể biến những điểm chạm truyền thông thành những trải nghiệm có tính tương tác và khả năng tiếp tục cao hơn.
Các xu hướng nổi bật 2026 với ngành Bank Finance
2.1. AI-powered Personalization
AI và Data đang giúp thương hiệu chuyển từ một thông điệp chung sang những trải nghiệm phù hợp hơn với từng nhóm khách hàng và từng bối cảnh.
Trong OOH/DOOH, nội dung có thể được điều chỉnh dựa trên địa điểm, thời gian hoặc nhóm Audience. Một màn hình tại Airport có thể ưu tiên thông điệp về Travel Card, trong khi khu vực Office Building có thể tập trung vào Saving hoặc Investment. Sự cá nhân hóa sau đó có thể tiếp tục trên Digital. Dựa trên hành vi và nhu cầu mà khách hàng thể hiện, thương hiệu có thể đưa ra Offer hoặc nội dung sản phẩm phù hợp hơn thay vì tiếp tục sử dụng một thông điệp chung.
Với Bank Finance, cách tiếp cận này có thể được ứng dụng cho nhiều nhóm sản phẩm như Travel Card, Saving, Investment, Digital Account hay Premium Banking. Điểm quan trọng của AI-powered Personalization không nằm ở việc tạo ra nhiều phiên bản quảng cáo hơn, mà là đưa đúng thông điệp tới đúng người trong đúng bối cảnh.
2.2. QR-led Engagement
QR đang trở thành một trong những cầu nối đơn giản nhất giữa OOH/DOOH và smartphone. Tuy nhiên, giá trị của QR không nên chỉ dừng ở việc đưa khách hàng tới Website. Sau khi Scan, thương hiệu có thể mở ra một Quiz, Game, Personalized Offer, công cụ tư vấn, đăng ký sản phẩm hoặc trải nghiệm trực tiếp trên App.
Điều này đặc biệt phù hợp với Bank Finance bởi hành vi Scan QR đã trở nên quen thuộc trong thanh toán số tại Việt Nam. Trong 9 tháng đầu năm 2025, giao dịch QR tăng 61,63% về số lượng và 150,67% về giá trị so với cùng kỳ. Vì vậy, QR trên OOH/DOOH có thể trở thành một điểm chuyển tiếp giữa trải nghiệm đại chúng và trải nghiệm cá nhân.
2.3. Gamified OOH
Gamification đưa yếu tố trò chơi vào OOH/DOOH để tăng mức độ chủ động tham gia của khách hàng.
Đối với Bank Finance, đây là một hướng tiếp cận đáng chú ý bởi những nội dung như tiết kiệm, đầu tư, thanh toán hay kiến thức tài chính thường có tính lý tính và khó tạo sự chú ý nếu chỉ được truyền tải bằng thông điệp quảng cáo.
Gamification có thể giúp những nội dung này trở nên dễ tiếp nhận hơn. Một thương hiệu có thể xây dựng Game xoay quanh mục tiêu tiết kiệm, một Quiz về thói quen chi tiêu hoặc một trải nghiệm mô phỏng cách các lựa chọn tài chính có thể ảnh hưởng đến kết quả trong tương lai.
2.4. Social-first Activation
Activation đang được thiết kế với mục tiêu tạo ra nội dung Social ngay từ đầu, thay vì chỉ tổ chức sự kiện rồi mới nghĩ đến việc truyền thông sau đó.
Các hình thức như Personalized Content, AI Photo, Video, Creator Experience, Challenge hay Social Wall có thể biến người tham gia thành một phần của nội dung. Điều này tạo ra một thay đổi quan trọng trong cách đánh giá Activation. Quy mô của trải nghiệm không còn chỉ được tính bằng số lượng người trực tiếp có mặt tại địa điểm. Người tham gia có thể chia sẻ trải nghiệm tới cộng đồng của mình. Một Creator có thể đưa nội dung từ Activation tới hàng nghìn hoặc hàng triệu người theo dõi. Một UGC phù hợp có thể tiếp tục tạo ra thảo luận sau khi sự kiện kết thúc.
Với Bank Finance, Social-first Activation vì vậy tạo ra sự kết nối giữa trải nghiệm trực tiếp và sức lan truyền của cộng đồng, giúp thương hiệu tiếp tục hiện diện ngay cả khi Activation đã kết thúc.
2.5. Live Experiential Commerce
Activation đang tiến gần hơn tới hành động kinh doanh thay vì chỉ dừng lại ở Engagement.
Với Bank Finance, khách hàng có thể vừa trải nghiệm thương hiệu, vừa nhận tư vấn và tiếp tục thực hiện các bước đăng ký ngay tại điểm Activation. Các thao tác như eKYC, mở tài khoản, đăng ký thẻ, để lại thông tin hoặc nhận ưu đãi có thể được nối trực tiếp vào trải nghiệm. Thay vì để khách hàng tự nhớ lại trải nghiệm sau khi rời sự kiện rồi tiếp tục tìm kiếm sản phẩm trên Digital, thương hiệu có thể đưa bước tiếp theo vào ngay trong trải nghiệm.
2.6. Immersive Storytelling
Immersive Storytelling sử dụng 3D DOOH, AR, Interactive Installation hoặc Immersive Space để giúp thương hiệu truyền tải những câu chuyện tài chính theo cách trực quan hơn.
Đây là hướng tiếp cận phù hợp với những giá trị khó nhìn thấy của Bank Finance như bảo mật, tăng trưởng tài sản, kế hoạch tương lai hay các quyền lợi tài chính. Thay vì chỉ nói về một Benefit, thương hiệu có thể tạo ra một trải nghiệm để khách hàng trực tiếp khám phá Benefit đó.
Ví dụ, một trải nghiệm Interactive có thể mô phỏng cách tài sản tăng trưởng theo thời gian. Một AR Experience có thể giúp khách hàng khám phá các quyền lợi của thẻ. Một 3D DOOH có thể biến một thông điệp về bảo mật hoặc công nghệ thành hình ảnh trực quan và dễ ghi nhớ hơn.
Tiểu kết
Nhìn tổng thể, sáu xu hướng trên đang cho thấy một sự thay đổi trong cách thương hiệu Bank Finance xây dựng trải nghiệm. OOH và DOOH ngày càng có khả năng đi xa hơn vai trò tạo nhận biết, trở thành điểm bắt đầu của một tương tác. Activation bổ sung lớp trải nghiệm trực tiếp, giúp khách hàng hiểu sản phẩm và hình thành niềm tin. Digital tiếp tục hành trình trên môi trường cá nhân, nơi khách hàng có thể tìm hiểu, đăng ký và sử dụng sản phẩm. Social giúp những trải nghiệm diễn ra trong không gian thực tiếp tục được chia sẻ và khuếch đại.
Điểm chung của các xu hướng không nằm ở việc thương hiệu sử dụng thêm bao nhiêu công nghệ hay thêm bao nhiêu kênh. Điều quan trọng hơn là mỗi điểm chạm phải tạo điều kiện để khách hàng tiếp tục hành trình thay vì kết thúc trải nghiệm ngay tại đó. Đó cũng là sự khác biệt giữa Multi-channel và Connected Experience. Multi-channel tập trung vào việc thương hiệu có mặt ở nhiều nơi; Connected Experience tập trung vào cách những nơi đó liên kết với nhau trong cùng một hành trình khách hàng.
III. CASE STUDY
Nếu phần trước cho thấy OOH, DOOH và Activation đang mở rộng vai trò trong Brand Experience, các case thực tế sẽ giúp nhìn rõ hơn cách những điểm chạm này được triển khai trong những bài toán cụ thể của ngành tài chính.
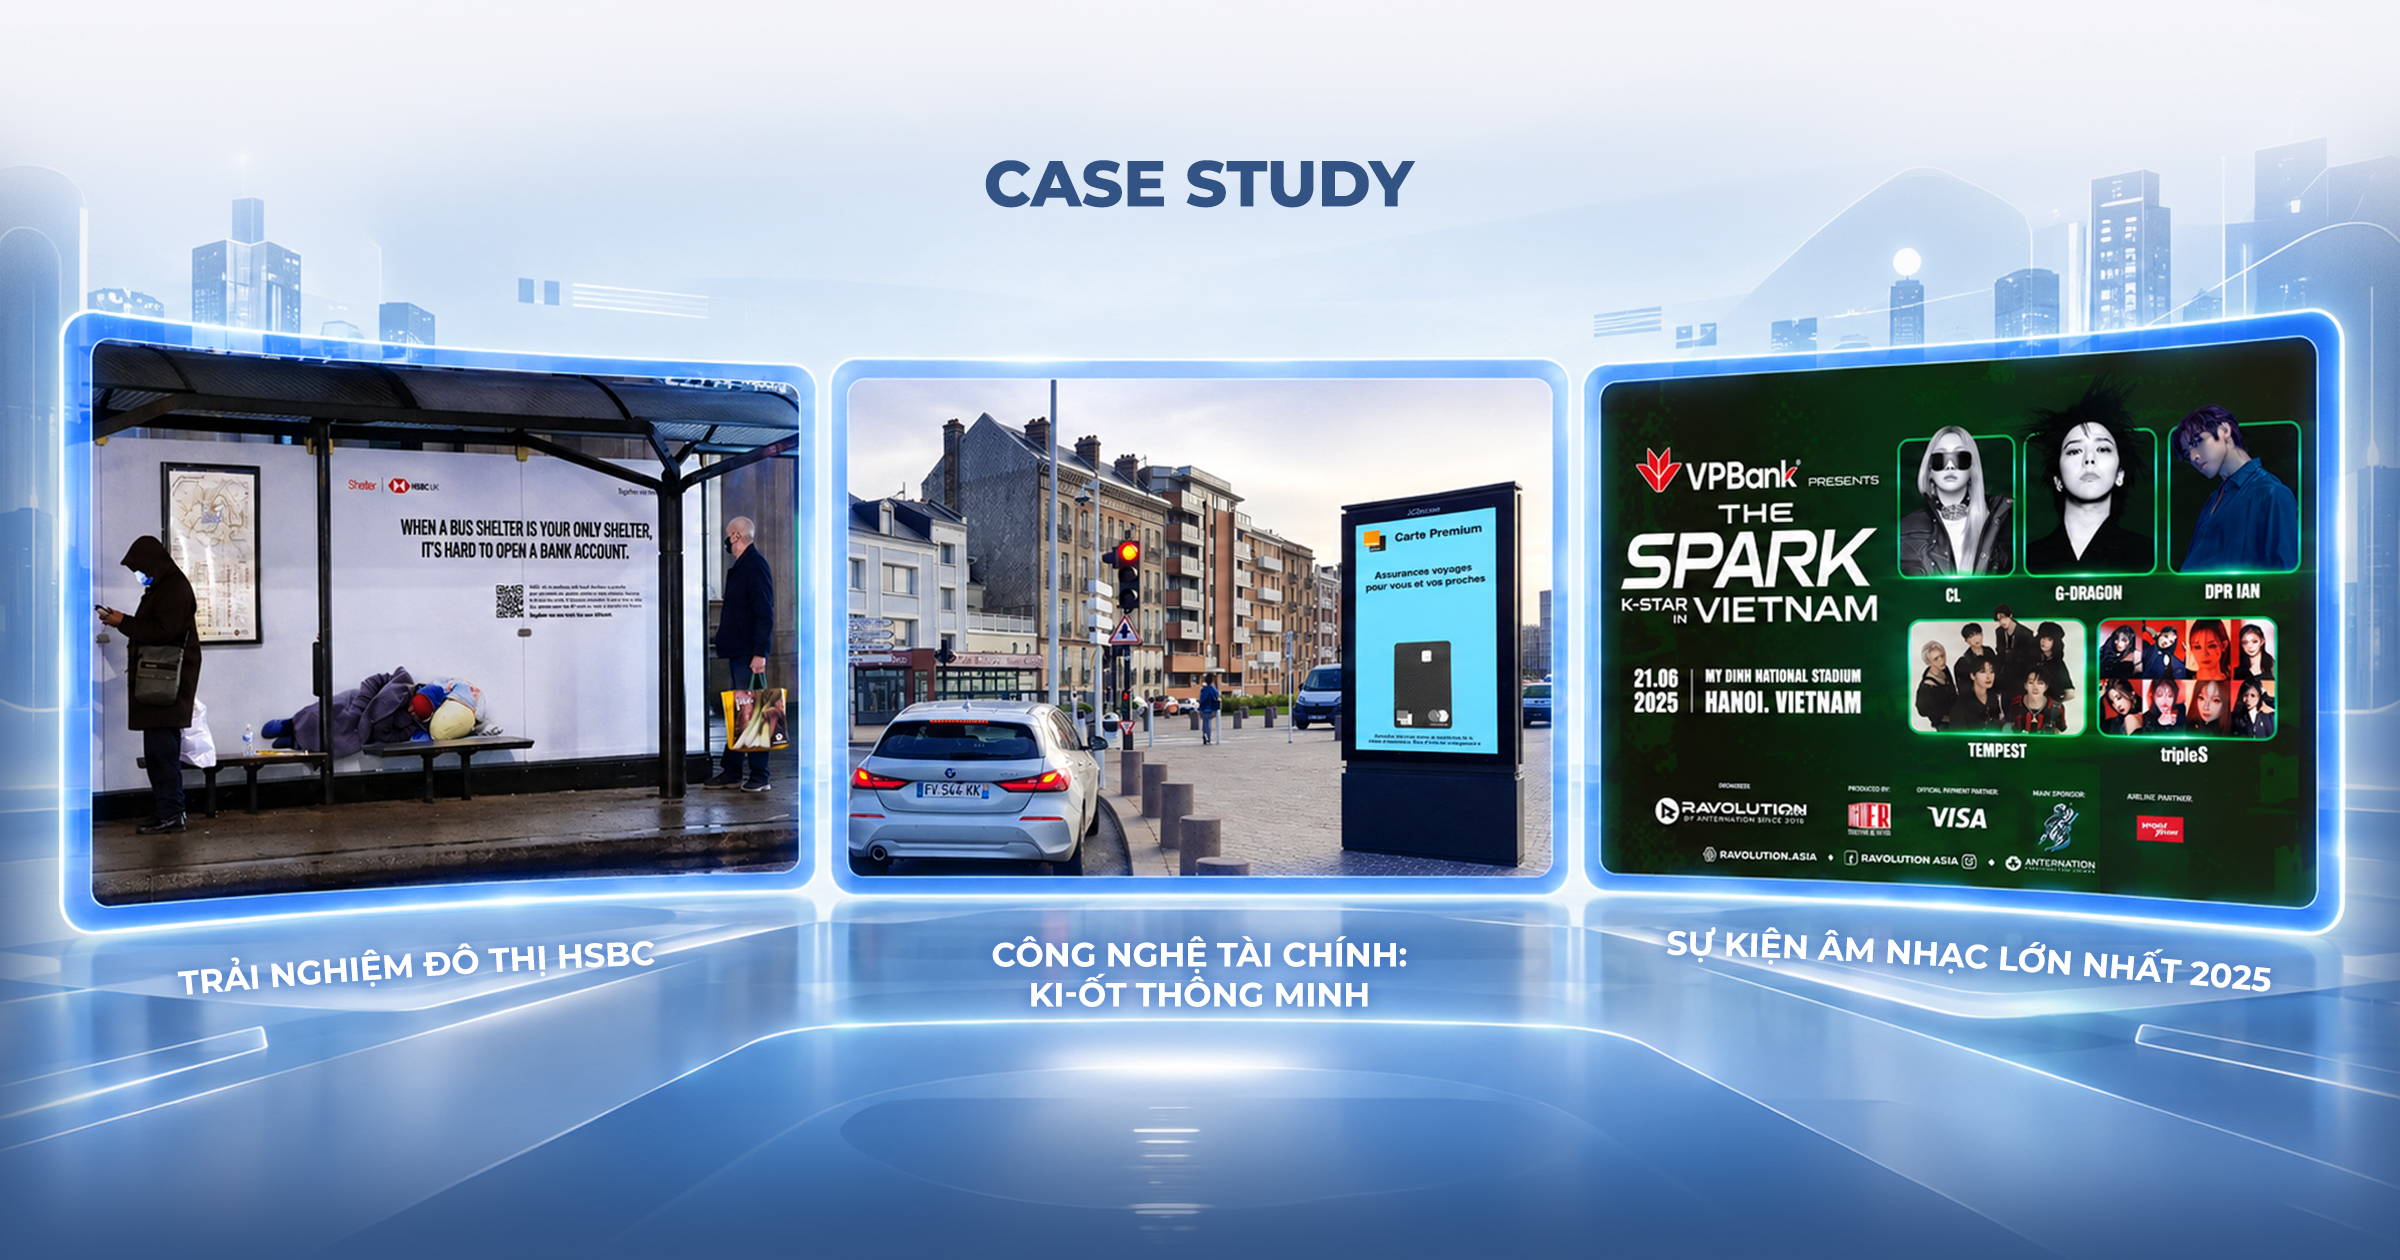
Ba case dưới đây đại diện cho ba hướng tiếp cận khác nhau. HSBC UK cho thấy OOH có thể trở thành một phần của giải pháp thay vì chỉ tạo Awareness. Orange Bank minh họa cách Data và Technology mở rộng khả năng của DOOH. Trong khi đó, VPBank cho thấy Activation có thể kết nối Culture, Digital và Social để tạo ra trải nghiệm thương hiệu quy mô lớn và đồng thời tác động tới hành vi khách hàng.
Case Study: Trải nghiệm đô thị HSBC, Công nghệ tái chính: Ki – ốt thông minh, Sự kiện âm nhạc của VP Bank năm 2025
Case 1. OOH/DOOH dẫn dắt trải nghiệm
HSBC UK – The Homeless Bank Account
Bối cảnh và bài toán: Với những người không có địa chỉ cố định, việc tiếp cận các dịch vụ ngân hàng truyền thống có thể trở thành một rào cản lớn. Không có địa chỉ khiến họ gặp khó khăn khi mở tài khoản, trong khi việc không có tài khoản ngân hàng lại tiếp tục hạn chế khả năng nhận lương, nhận trợ cấp và tiếp cận các dịch vụ tài chính. HSBC UK cùng Shelter phát triển dịch vụ No Fixed Address, cho phép những người không có địa chỉ cố định tiếp cận tài khoản ngân hàng với sự hỗ trợ của các tổ chức tham gia chương trình. Vì vậy, bài toán của chiến dịch không chỉ là truyền thông về một dịch vụ mới, mà còn là đưa thông tin về giải pháp tới đúng những người thực sự cần nó.
Insight và ý tưởng: Thay vì chỉ tìm kiếm một lượng tiếp cận lớn, HSBC xác định những khu vực có tỷ lệ người vô gia cư cao và đồng thời nằm gần các chi nhánh có thể cung cấp dịch vụ. OOH vì vậy được lựa chọn dựa trên chính bối cảnh của nhóm đối tượng mục tiêu. Địa điểm quảng cáo không chỉ là nơi đặt Media, mà trở thành một phần trong cách thương hiệu giải quyết vấn đề.
Cách triển khai: HSBC triển khai OOH tại những khu vực phù hợp với nhóm đối tượng mục tiêu, đồng thời cung cấp thông tin về dịch vụ No Fixed Address. Campaign cũng tích hợp QR để những người quan tâm có thể tiếp tục tìm hiểu về chương trình và hoạt động hỗ trợ của Shelter.
Cách các điểm chạm được kết nối: OOH tạo nhận biết trong đúng bối cảnh. QR tạo ra điểm chuyển tiếp từ không gian thực sang Digital. Các tổ chức hỗ trợ và chi nhánh ngân hàng tiếp tục hoàn thiện hành trình ở bước sau.
Kết quả: Trong hai tuần triển khai OOH, số tài khoản No Fixed Address được mở tăng 52%. Các khoản đóng góp được tạo ra thông qua QR cũng giúp Shelter hỗ trợ hơn 100 người thoát khỏi tình trạng ngủ ngoài đường, trong khi 1 trong 5 người scan trở thành người ủng hộ định kỳ.
Bài học cho ngành Bank Finance
Case HSBC cho thấy OOH không nhất thiết phải được đánh giá chỉ bằng quy mô tiếp cận. Khi Audience, Location, Message và Action được kết nối, Outdoor có thể trở thành một phần của giải pháp mà thương hiệu đang theo đuổi. Với Bank Finance, điều này mở ra một cách tiếp cận đáng chú ý: thay vì chỉ đặt câu hỏi “đặt quảng cáo ở đâu để có nhiều người nhìn thấy nhất?”, thương hiệu cần quan tâm tới việc khách hàng nào cần thông điệp này, họ đang ở đâu và sau khi nhìn thấy quảng cáo thì có thể tiếp tục hành động ở đâu.
Case 2. DOOH kết hợp Data và Technology
Orange Bank – Programmatic DOOH
Bối cảnh và bài toán: DOOH mang lại lợi thế về khả năng hiển thị và quy mô, nhưng thương hiệu vẫn cần giải quyết một bài toán quan trọng: làm thế nào để Outdoor có thể khai thác tốt hơn những khả năng vốn đã phổ biến trong Digital Media như targeting, contextual delivery, tối ưu phân phối và đo lường. Orange Bank sử dụng Programmatic DOOH để quảng bá Premium Card và các ưu đãi liên quan tại Pháp, qua đó cho thấy cách Data và Technology có thể thay đổi cách một chiến dịch Outdoor được vận hành.
Insight và ý tưởng: Thay vì xem Outdoor là một hệ thống màn hình cố định với nội dung cố định, Programmatic DOOH cho phép thương hiệu đưa logic của Digital vào môi trường vật lý. Nội dung có thể được phân phối linh hoạt hơn dựa trên thời gian, địa điểm và bối cảnh. Nhờ đó, thương hiệu có thể tiếp cận khách hàng trong những thời điểm phù hợp hơn với mục tiêu chiến dịch.
Cách triển khai: Chiến dịch được triển khai trên 1.383 màn hình tại 1.241 địa điểm, tập trung tại những thành phố có điểm bán Orange và hoạt động trong khung giờ từ 9h đến 21h. Nội dung được xoay vòng thay vì sử dụng duy nhất một Creative trong toàn bộ chiến dịch, giúp thông điệp được điều chỉnh phù hợp hơn với bối cảnh triển khai.
Cách các điểm chạm được kết nối: Data được sử dụng ở lớp phân phối và tối ưu nội dung. Sau đó, hiệu quả được đánh giá không chỉ bằng Impression mà còn thông qua các chỉ số Brand Lift. Orange Bank sử dụng khảo sát Mobile Programmatic với 655 người tham gia để đánh giá tác động tới Brand Awareness và Consideration.
Kết quả: Chiến dịch đạt khoảng 8 triệu Impressions, đồng thời ghi nhận tăng 24 điểm về Brand Awareness và tăng 46% về Consideration theo tài liệu case study của Displayce. Một tài liệu case study của VIOOH cũng ghi nhận 49% người tiếp xúc với campaign thể hiện ý định tích cực muốn tìm hiểu thêm về offer của Orange Bank.
Bài học cho ngành Bank Finance
Case Orange Bank cho thấy Data và Technology không làm mất đi bản chất của OOH. Ngược lại, chúng mở rộng khả năng của Outdoor bằng cách giúp thương hiệu linh hoạt hơn trong phân phối nội dung và đánh giá hiệu quả. Với Bank Finance, điều này đặc biệt phù hợp với những chiến dịch cần truyền tải nhiều sản phẩm, ưu đãi hoặc thông điệp tới những nhóm khách hàng khác nhau. Thay vì một thông điệp duy nhất cho toàn bộ hệ thống, DOOH có thể trở thành một nền tảng để thương hiệu điều chỉnh nội dung theo bối cảnh và tiếp cận khách hàng với mức độ liên quan cao hơn.
Case 3. Activation kết nối Digital và Social
VPBank – K Star Spark in Vietnam 2025
Bối cảnh và bài toán: Khi các sản phẩm ngân hàng ngày càng tương đồng, thương hiệu cần tìm những cách tiếp cận khác để trở nên gần gũi hơn với khách hàng, đặc biệt là nhóm khách hàng trẻ. Thay vì chỉ truyền thông về sản phẩm và tính năng, VPBank lựa chọn Culture và Music làm nền tảng để tạo ra một trải nghiệm thương hiệu quy mô lớn thông qua K Star Spark in Vietnam 2025.
Insight và ý tưởng: Với nhóm khách hàng trẻ, âm nhạc và văn hóa đại chúng có thể tạo ra một lý do tự nhiên để họ chủ động tham gia. Thay vì bắt đầu câu chuyện bằng sản phẩm ngân hàng, VPBank xây dựng trải nghiệm xoay quanh những nghệ sĩ và nội dung mà nhóm khách hàng mục tiêu quan tâm, trong đó có G Dragon và CL.
Cách triển khai: K Star Spark được phát triển thành một trải nghiệm quy mô lớn với Concert, các hoạt động tương tác và những cơ chế liên quan tới hệ sinh thái VPBank. Một số chương trình liên quan tới vé và ưu đãi được kết nối với VPBank NEO và các điều kiện sử dụng sản phẩm. Theo YouNet Media, hoạt động truyền thông cho Super Sinh Lời của VPBank cũng gắn quyền lợi với các hành động như mở tài khoản và nạp tiền.
Cách các điểm chạm được kết nối: Trải nghiệm tại sự kiện tạo ra nội dung và thảo luận trên Social. Social tiếp tục khuếch đại sự kiện tới những người không trực tiếp tham dự. Song song với đó, các cơ chế Digital giúp khách hàng chuyển từ quan tâm tới những hành động cụ thể liên quan đến sản phẩm.
Kết quả: Theo VPBank, K Star Spark in Vietnam thu hút hơn 40.000 người tham dự, tạo hơn 128 triệu Impressions và hơn 30 triệu Engagements trên Social. Ở góc độ kinh doanh, VPBank ghi nhận số thẻ tín dụng mới tăng 45%, chi tiêu thẻ tăng hơn 51%, gần 30.000 tài khoản Super Sinh Lời được mở và CASA tăng hơn 4.000 tỷ đồng trong giai đoạn được ngân hàng báo cáo. YouNet Media cũng ghi nhận VPBank đứng đầu bảng xếp hạng thương hiệu ngân hàng trên Social trong tháng 5/2025. Lượng thảo luận tăng 178,9% và số người tham gia thảo luận tăng 367,5% so với tháng trước, với K Star Spark là một động lực quan trọng.
Bài học cho ngành Bank Finance:
Điểm đáng học từ K Star Spark không chỉ nằm ở quy mô của một Concert. Quan trọng hơn là cách thương hiệu sử dụng Culture để tạo sự quan tâm, Activation để tạo trải nghiệm, Digital để kết nối với sản phẩm và Social để kéo dài trải nghiệm. Đối với Bank Finance, đây là một hướng tiếp cận để thương hiệu thoát khỏi cách truyền thông chỉ xoay quanh tính năng và lợi ích sản phẩm. Khi thương hiệu có thể xuất hiện trong những lĩnh vực mà khách hàng thực sự quan tâm, trải nghiệm có cơ hội trở nên tự nhiên hơn và tạo ra nhiều lý do để khách hàng chủ động tương tác.
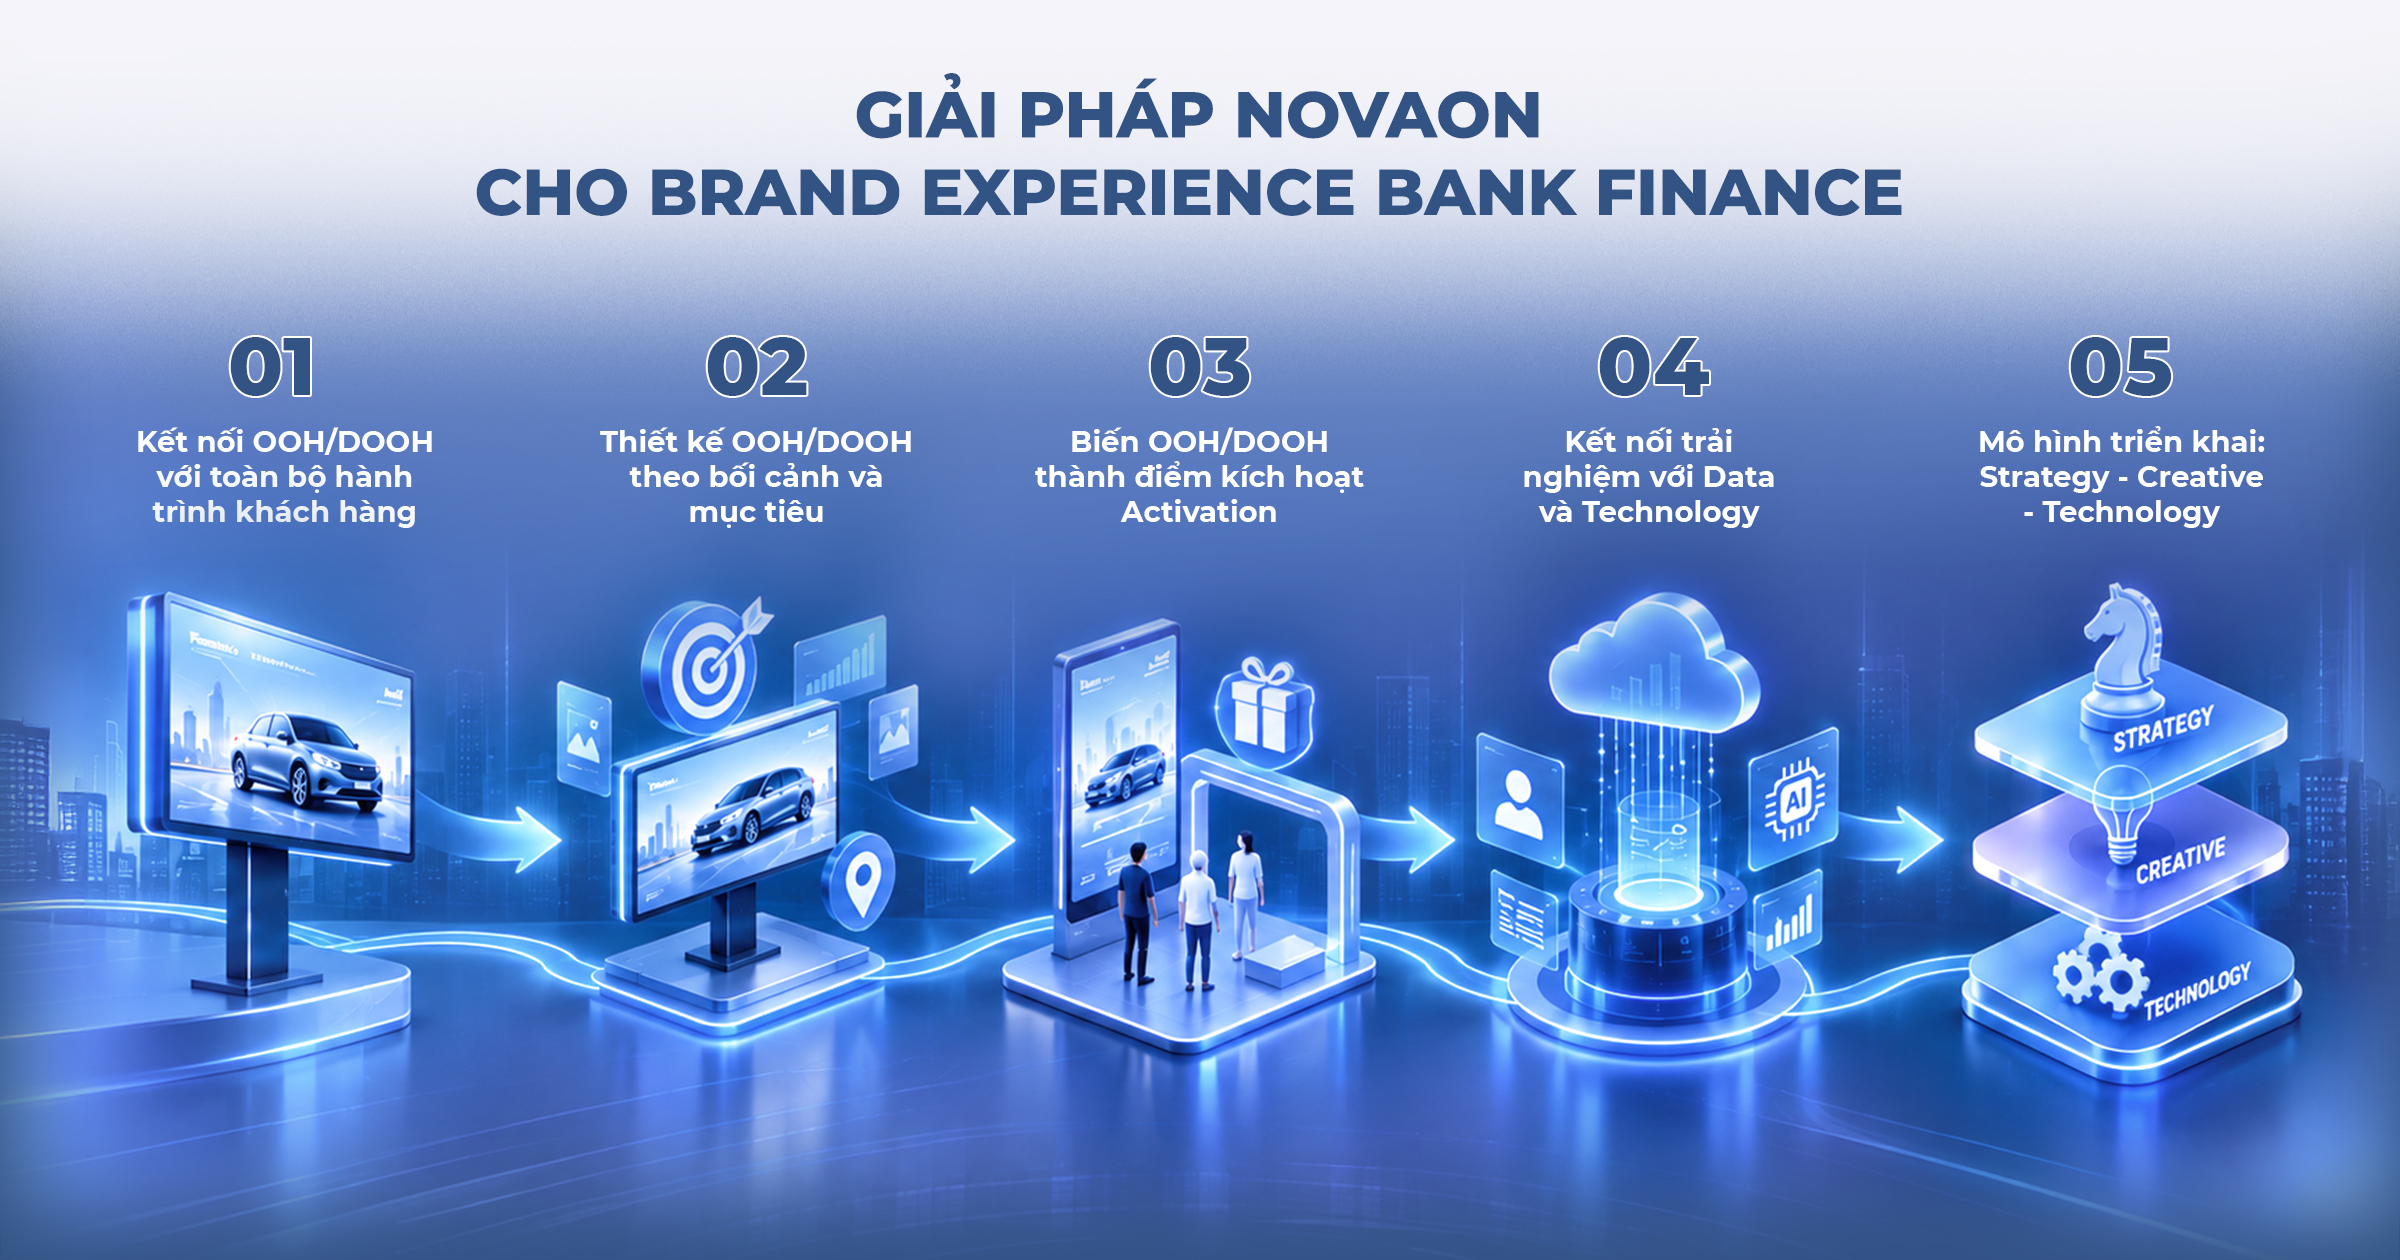
IV. GIẢI PHÁP NOVAON CHO BRAND EXPERIENCE BANK FINANCE
Giải pháp của Novaon cho Brand Experience Bank Finance
1. Kết nối OOH/DOOH với toàn bộ hành trình khách hàng
Thay vì triển khai OOH/DOOH như một hoạt động Media độc lập, Novaon có thể đặt Outdoor vào trong một Customer Journey tổng thể, xác định rõ vai trò của từng điểm chạm từ Awareness đến Engagement và Conversion.
OOH tạo hiện diện trong những không gian có khả năng tiếp cận đúng nhóm khách hàng. DOOH tăng tính linh hoạt của nội dung thông qua bối cảnh, thời gian và công nghệ tương tác. Activation tiếp nhận sự chú ý đó và chuyển thành trải nghiệm trực tiếp, trong khi Digital tiếp tục hành trình bằng Landing Page, App, Lead Form hoặc các nền tảng đăng ký.
Cách tiếp cận này phù hợp với định hướng Brand Experience của Novaon Digital, trong đó Strategy, Technology và Creativity được sử dụng để xây dựng những trải nghiệm kết nối thay vì tối ưu từng điểm chạm riêng lẻ.
2. Thiết kế OOH/DOOH theo bối cảnh và mục tiêu
OOH/DOOH không nên được lựa chọn chỉ dựa trên Reach. Với Bank Finance, địa điểm, đối tượng và nhu cầu tại từng thời điểm cần được đưa vào ngay từ bước xây dựng chiến lược.
Novaon có thể phát triển hệ thống điểm chạm theo từng bối cảnh:
Airport: Travel Card, thanh toán quốc tế, bảo hiểm du lịch.
Shopping Mall: Credit Card, Digital Banking, Loyalty.
Metro và khu vực giao thông: Digital Account, Payment, các sản phẩm có nhu cầu sử dụng thường xuyên.
DOOH sau đó có thể được sử dụng để điều chỉnh nội dung theo từng bối cảnh, giúp cùng một chiến dịch có thể truyền tải những thông điệp khác nhau tới những nhóm khách hàng khác nhau.
3. Biến OOH/DOOH thành điểm kích hoạt Activation
Một trong những khoảng trống lớn nhất của OOH là khách hàng có thể nhìn thấy thương hiệu nhưng chưa chắc có lý do để tiếp tục tương tác.
Novaon có thể thiết kế OOH/DOOH ngay từ đầu với một Next Action rõ ràng. QR, Interactive Content, Mini Game hoặc các cơ chế Digital có thể được tích hợp để khách hàng tiếp tục trải nghiệm trên Smartphone.
Tại những địa điểm phù hợp, điểm chạm Outdoor có thể được kết nối trực tiếp với Activation. Khách hàng nhìn thấy thông điệp, thực hiện tương tác và được dẫn tới một không gian trải nghiệm, tư vấn hoặc đăng ký.
4. Kết nối trải nghiệm với Data và Technology
Khi khách hàng tương tác với QR, Landing Page, Activation hoặc Lead Form, những hành vi đó tạo ra các tín hiệu có giá trị cho thương hiệu.
Novaon Digital có thể kết nối các điểm chạm Digital và dữ liệu để tiếp tục phân loại, nuôi dưỡng và cá nhân hóa khách hàng. Website của Novaon hiện xác định Technology là một trong ba năng lực cốt lõi để chuyển đổi Brand Experience, cùng với Strategy và Creativity.
Với Bank Finance, hệ thống có thể được thiết kế để tiếp tục hành trình sau Activation: khách hàng đã tương tác được ghi nhận, phân loại theo nhu cầu và tiếp tục nhận nội dung hoặc Offer phù hợp trên Digital.
5. Mô hình triển khai: Strategy – Creative – Technology
Đây là mô hình Novaon Digital đang sử dụng trong cách tiếp cận Brand Experience với Strategy tập trung vào Insight và hành trình, Creative tạo ra trải nghiệm khác biệt, còn Technology giúp kết nối và nâng cao hiệu quả của trải nghiệm.
Strategy xác định Customer Journey, Audience, vai trò của từng điểm chạm và hệ thống KPI xuyên suốt chiến dịch.
Creative xây dựng một Big Idea và hệ thống trải nghiệm nhất quán từ OOH/DOOH đến Activation, Digital và Social.
Technology kết nối các điểm chạm, dữ liệu và hành động của khách hàng, từ QR, Landing Page, Lead Form đến các hệ thống Digital và CRM phù hợp.
KẾT LUẬN
Ngành Bank Finance đang ngày càng số hóa, nhưng điều đó không có nghĩa trải nghiệm khách hàng chỉ diễn ra trên môi trường Digital. Khách hàng vẫn tiếp xúc với thương hiệu trong những không gian thực, bắt đầu từ một quảng cáo OOH/DOOH, tiếp tục tìm hiểu trên Digital, tham gia trải nghiệm trực tiếp và cuối cùng thực hiện hành động trên nền tảng số. Khi các sản phẩm và tiện ích tài chính ngày càng tương đồng, chính sự kết nối giữa những điểm chạm này trở thành một yếu tố quan trọng để thương hiệu tạo khác biệt.
Trong bối cảnh đó, OOH và DOOH đang mở rộng từ vai trò tạo độ phủ sang những điểm chạm có khả năng kích thích tương tác và dẫn dắt hành động. Từ đó, Brand Experience Marketing 2026 không còn đặt trọng tâm vào việc thương hiệu xuất hiện trên bao nhiêu kênh. Giá trị nằm ở cách OOH/DOOH tạo sự chú ý, Activation tạo trải nghiệm, Digital tiếp tục hành trình và Social khuếch đại trải nghiệm đó. Khi các điểm chạm được thiết kế để bổ trợ cho nhau, thương hiệu có thể tạo ra một hành trình thống nhất hơn, từ nhận biết, tương tác, hình thành niềm tin đến hành động.
Đây là bước đi thể hiện cách tiếp cận của Novaon trong việc đưa AI sâu hơn vào hệ thống quản trị. ALEX không thay thế nhà quản lý mà trở thành một lớp năng lực bổ trợ, giúp đội ngũ tiếp cận tri thức nhanh hơn, phản biện tốt hơn và nâng cao chất lượng quyết định.
Việc bổ nhiệm ALEX thể hiện định hướng đưa AI từ vai trò công cụ hỗ trợ tác vụ trở thành một lớp năng lực trong hệ thống quản trị của Novaon.
Biến tri thức 20 năm thành năng lực dùng chung
ALEX được xây dựng trên hệ tri thức Novaon tích lũy và hệ thống hóa trong 20 năm, với khoảng 100 bộ tài liệu, tương đương 10.000 trang, bao phủ chiến lược, quản trị, văn hóa, lịch sử, Phương thức Quản trị Novaon, hệ thống thực thi và EI5.
Thông qua đó, ALEX có thể hỗ trợ nhà quản lý rà soát kế hoạch, phản biện phương án, kết nối quyết định với chiến lược chung và nhận diện những khoảng trống trước khi hành động.
Mục tiêu của Novaon không phải tạo ra một AI “biết nhiều”, mà là chuyển hóa tri thức tổ chức thành năng lực có thể tiếp cận và sử dụng rộng rãi hơn, góp phần thu hẹp khoảng cách từ chiến lược đến thực thi.
AI tham vấn – Lãnh đạo quyết định
Novaon xác định rõ: AI không quyết định thay con người. Quyền quyết định và trách nhiệm cuối cùng vẫn thuộc về lãnh đạo và nhà quản lý.
Ông Nguyễn Minh Quý, Chủ tịch Tập đoàn Novaon, chia sẻ: “ALEX được xây dựng để góp phần thu hẹp khoảng cách giữa chiến lược và thực thi. AI không quyết định thay chúng ta. Điều chúng tôi kỳ vọng là AI sẽ giúp đội ngũ quản lý hiểu tổ chức sâu hơn, suy nghĩ tốt hơn và hành động đồng bộ hơn.”
Ông Nguyễn Minh Quý – Chủ tịch tập đoàn Novaon phát biểu về kết hợp con người, tri thức tổ chức và AI.
Việc bổ nhiệm ALEX tại cột mốc 20 năm đánh dấu một bước chuyển quan trọng của Novaon: kết hợp con người, tri thức tổ chức và AI để nâng cao năng lực quản trị và thực thi chiến lược, đồng thời mở ra cách tiếp cận mới trong quản trị doanh nghiệp thời đại AI.
AI trong mô hình quản trị mới không thay thế con người, mà bổ sung năng lực để đội ngũ quản lý hiểu tổ chức sâu hơn và hành động đồng bộ hơn.
Thành lập năm 2006, Novaon bước vào giai đoạn 2026–2036 với tầm nhìn Enterprise Infrastructure 5.0 (EI5) – kiến tạo thế hệ hạ tầng doanh nghiệp thông minh, kết nối và được thúc đẩy bởi dữ liệu và AI. Trong thập kỷ mới, Novaon theo đuổi chiến lược AI-Driven EI5, lấy AI làm lực đẩy để nâng cao năng suất, chất lượng vận hành và khả năng tăng trưởng của doanh nghiệp.
Hà Nội, ngày 26/8/2026 tại Trung tâm Hội nghị Quốc gia, Tập đoàn Novaon long trọng tổ chức Đại lễ kỷ niệm “NOVAON 20 năm Kiến tạo – Vươn tầm”, đánh dấu cột mốc 20 năm hình thành và phát triển. Trong khuôn khổ chương trình, Novaon vinh dự đón nhận Bằng khen của Thủ tướng Chính phủ vì đã có thành tích xuất sắc trong phát triển và ứng dụng các giải pháp công nghệ kỹ thuật số, góp phần đẩy mạnh công tác chuyển đổi số, nâng cao hiệu quả hoạt động sản xuất kinh doanh của các doanh nghiệp.
Buổi lễ có sự tham dự của ông Hoàng Bình Quân – Nguyên Uỷ viên T.Ư Đảng, Nguyên Trưởng ban đối ngoại T.W, Chủ tịch Danh dự Hội doanh nghiệp trẻ Việt Nam, ông Trần Đăng Nam – Phó Chủ tịch Trung ương Hội Doanh nhân trẻ Việt Nam, Chủ tịch Hội Doanh nghiệp trẻ Hà Nội, Chủ tịch Tập đoàn DolGroup; ông Lê Phụng Thắng – Phó Chủ tịch Câu lạc bộ Doanh nhân Sao Đỏ, Chủ tịch Citicom; ông Lê Vĩnh Sơn – Nguyên Chủ tịch Hội Doanh nhân trẻ Hà Nội khóa VI, Nguyên Chủ tịch Hiệp hội Doanh nghiệp Công nghiệp Chủ lực Hà Nội, Chủ tịch Tập đoàn Sơn Hà; ông Phạm Đình Đoàn – Chủ tịch Hội đồng Doanh nghiệp Gia đình Việt Nam, Chủ tịch Hội đồng Quản trị Phú Thái Holdings; ông Nguyễn Thu Lâm – Phó Tổng Thư ký, Chánh Văn phòng Hiệp hội Bất động sản Việt Nam; cùng đông đảo đối tác, khách hàng và các thế hệ cán bộ nhân viên đã đồng hành, đóng góp vào hành trình xây dựng và phát triển của Novaon trong suốt 20 năm qua.
Đại lễ không chỉ là dịp nhìn lại hành trình 20 năm bền bỉ kiến tạo giá trị, mà còn là lời tri ân sâu sắc của Novaon tới các cấp lãnh đạo, đối tác, khách hàng và nhiều thế hệ Novaon đã tin tưởng, đồng hành, góp sức để Tập đoàn từng bước khẳng định vị thế trong lĩnh vực công nghệ – công nghiệp.
Phát biểu tại buổi lễ, Chủ tịch Tập đoàn Novaon Nguyễn Minh Quý gửi lời cảm ơn tới toàn thể đối tác, khách hàng và các thế hệ cán bộ nhân viên đã đồng hành cùng Novaon trong suốt chặng đường phát triển: “Nếu 20 năm đầu tiên là hành trình Novaon trưởng thành, thì chặng đường tiếp theo là hành trình chuyển những năng lực đã tích lũy thành giá trị cho nhiều doanh nghiệp hơn, nhiều người hơn và cho xã hội. Chúng tôi bước vào chặng đường mới với lòng biết ơn đối với quá khứ, sự tỉnh táo ở hiện tại và niềm tin vào tương lai. Những thành quả Novaon có được ngày hôm nay không chỉ đến từ sự nỗ lực của tập thể Novaoner, mà còn là kết quả của sự tin tưởng, đồng hành và hỗ trợ quý báu từ các cấp lãnh đạo, các quý khách hàng, đối tác trong suốt chặng đường 20 năm qua. Cho phép tôi được gửi lời cảm ơn chân thành và sự tri ân sâu sắc tới tất cả quý vị đã luôn đồng hành cùng Novaon.”
Khát vọng vươn tầm của Novaon không chỉ nằm ở mở rộng quy mô, mà còn ở khả năng tạo ra giá trị lớn hơn cho doanh nghiệp, con người và xã hội.
Tại buổi lễ, Tập đoàn Novaon vinh dự được trao tặng Bằng khen của Thủ tướng Chính phủ về thành tích xuất sắc trong phát triển và ứng dụng các giải pháp công nghệ kỹ thuật số, góp phần đẩy mạnh công tác chuyển đổi số, nâng cao hiệu quả hoạt động sản xuất kinh doanh của các doanh nghiệp giai đoạn từ năm 2021 đến năm 2025. Đây là sự ghi nhận quan trọng cho những nỗ lực bền bỉ của Novaon trong hành trình đồng hành cùng cộng đồng doanh nghiệp Việt Nam đổi mới, tăng trưởng và nâng cao năng lực cạnh tranh trong kỷ nguyên số.
Bằng khen của Thủ tướng Chính phủ là sự ghi nhận đối với những đóng góp của Novaon trong phát triển và ứng dụng các giải pháp công nghệ kỹ thuật số.
Cũng trong khuôn khổ Đại lễ, Novaon chính thức tuyên bố “Tầm nhìn chiến lược 2036” với chủ đề “Thập kỷ Vươn tầm 2026 – 2036”. Đây là dấu mốc mở ra chương phát triển mới của Tập đoàn, hướng tới xây dựng một Novaon có tầm vóc lớn hơn, năng lực mạnh hơn, giá trị tạo ra lớn hơn và sức cạnh tranh vươn tầm khu vực. Trọng tâm của chiến lược là mô hình AI-driven Enterprise Infrastructure 5.0 – hạ tầng doanh nghiệp tích hợp được dẫn dắt bởi AI, kết nối 5 trụ cột năng lực gồm AI, Industry, Energy, Robotics và Growth.
Sự đồng hành của các thế hệ lãnh đạo, đối tác, khách hàng và nhân viên là một trong những nền tảng tạo nên hành trình phát triển 20 năm của Novaon.
AI-driven Enterprise Infrastructure 5.0 được xác định là mô hình năng lực trọng tâm cho giai đoạn phát triển tiếp theo của Novaon.
Với định vị mới “Powering Productivity & Growth”, Novaon khẳng định công nghệ, tài sản hay quy mô không phải là đích đến cuối cùng; giá trị của Novaon phải được nhìn thấy trong kết quả thực tế của khách hàng: năng suất cao hơn, chi phí tối ưu hơn, vận hành thông minh hơn và tăng trưởng mạnh mẽ hơn. Trong hành trình mới, Novaon đặt sứ mệnh kiến tạo hạ tầng tích hợp giúp doanh nghiệp nâng cao năng suất, thúc đẩy tăng trưởng và sẵn sàng bước vào kỷ nguyên doanh nghiệp thế hệ mới.
“Powering Productivity & Growth” thể hiện sự chuyển dịch từ việc cung cấp sản phẩm, dịch vụ sang tạo ra kết quả kinh doanh đo lường được cho khách hàng.
Bên cạnh đó, tập đoàn Novaon công bố bổ nhiệm ALEX giữ chức danh AI Trưởng Ban Chiến lược Novaon. ALEX có vai trò tham vấn, hỗ trợ đội ngũ lãnh đạo và nhà quản lý trong chiến lược, quản trị, lãnh đạo và ra quyết định. Thay vì xem AI chủ yếu là công cụ tự động hóa tác vụ, Novaon lựa chọn đưa AI sâu hơn vào hệ thống quản trị. Mục tiêu không phải thay thế nhà quản lý, mà tạo thêm một lớp năng lực giúp đội ngũ quản lý tiếp cận tri thức nhanh hơn, phản biện tốt hơn và nâng chất lượng quyết định.
Việc bổ nhiệm ALEX thể hiện định hướng đưa AI từ vai trò công cụ hỗ trợ tác vụ trở thành một lớp năng lực trong hệ thống quản trị của Novaon.
Ông Nguyễn Minh Quý, Chủ tịch tập đoàn Novaon, chia sẻ: “Sau 20 năm, một trong những tài sản quan trọng nhất Novaon tích lũy được là tri thức và những bài học về chiến lược, quản trị và con người. Nhưng có chiến lược tốt chưa đủ. Một tổ chức chỉ thực sự mạnh khi các lớp quản lý hiểu đúng chiến lược và chuyển hóa nó thành những quyết định đúng mỗi ngày. ALEX được xây dựng để góp phần thu hẹp khoảng cách đó. AI không quyết định thay chúng ta. Điều chúng tôi kỳ vọng là AI sẽ giúp đội ngũ quản lý hiểu tổ chức sâu hơn, suy nghĩ tốt hơn và hành động đồng bộ hơn.”
Việc công bố ALEX tại Lễ kỷ niệm 20 năm mang ý nghĩa như một điểm chuyển tiếp. Nếu hai thập kỷ đầu tiên là quá trình xây dựng, thử nghiệm, trưởng thành và tích lũy tri thức, thì giai đoạn tiếp theo đặt ra yêu cầu làm thế nào để tri thức đó được kế thừa, lan tỏa và nhân rộng thành năng lực của toàn tổ chức. ALEX là một bước đi trong hướng phát triển đó: kết hợp con người, tri thức tổ chức và AI để nâng cao năng lực quản trị và khả năng thực thi chiến lược.
AI trong mô hình quản trị mới không thay thế con người, mà bổ sung năng lực để đội ngũ quản lý hiểu tổ chức sâu hơn và hành động đồng bộ hơn.
Và để tiếp nối hành trình “Kiến tạo – Vươn tầm”, Chủ tịch Tập đoàn Novaon Nguyễn Minh Quý đã chia sẻ về sứ mệnh mới của Novaon khi bước sang thập kỷ thứ hai: gắn sự phát triển của doanh nghiệp với khát vọng phát triển của đất nước trong kỷ nguyên số.
Ở cột mốc 20 năm, Novaon bước vào chặng đường phát triển mới với tâm thế của một tập đoàn công nghệ – công nghiệp mang khát vọng lớn hơn: không chỉ tiếp tục tăng trưởng bền vững, mà còn đóng góp thiết thực vào sự phát triển của kinh tế số Việt Nam, đồng hành cùng mục tiêu xây dựng một quốc gia hùng cường và từng bước khẳng định năng lực Việt trên bản đồ công nghệ khu vực, thế giới.
Đại lễ “NOVAON 20 năm Kiến tạo – Vươn tầm” vì vậy không chỉ là dấu mốc kỷ niệm, mà còn là điểm khởi đầu cho một chặng đường phát triển mới, nơi Novaon tiếp tục đồng hành cùng đối tác, khách hàng trong hành trình kiến tạo công nghệ, công nghiệp và chuyển đổi số không chỉ tại Việt Nam mà còn vươn ra khu vực và thế giới.
Với tầm nhìn trở thành đơn vị chuyển đổi số hàng đầu khu vực APAC vào năm 2030, Novaon khẳng định quyết tâm tiếp tục đổi mới, nâng cao năng lực công nghệ – công nghiệp, mở rộng hệ sinh thái sản phẩm – dịch vụ và đóng góp tích cực hơn nữa vào sự phát triển của kinh tế số Việt Nam.
Năm 2026, ngành FMCG đối mặt với hành vi tiêu dùng thận trọng, hành trình mua sắm phân mảnh và hiệu quả quảng cáo đại trà suy giảm. Brand Experience vì vậy trở thành giải pháp giúp thương hiệu tăng tương tác, kết nối các điểm chạm và thúc đẩy chuyển đổi. Bài viết gợi ý những hình thức ứng dụng Brand Experience trong FMCG theo mô hình Strategy – Creativity -Technology (hay gọi tắt là mô hình SCT) của Novaon Digital.
1. FMCG 2026: Khi độ phủ quảng cáo không còn đủ để tạo tăng trưởng
Trong nhiều năm, tăng trưởng FMCG gắn liền với ba yếu tố quen thuộc: tăng giá, mở rộng độ phủ và gia tăng tần suất quảng cáo. Nhưng bước sang năm 2026, công thức đó bắt đầu bộc lộ giới hạn. Báo cáo Vietnam FMCG Outlook 2026 cho thấy tiêu dùng tại nhà đang chịu áp lực về sản lượng, trong khi ngân sách của người tiêu dùng lại dịch chuyển sang những lựa chọn mang lại trải nghiệm rõ ràng hơn. Doanh thu F&B nửa cuối năm 2026 được dự báo tăng 9,6% so với cùng kỳ năm ngoái, du lịch nội địa đạt 135,5 triệu lượt, tăng 23%. Người tiêu dùng không hề thắt chặt chi tiêu, họ chỉ đang ưu tiên hơn cho cảm xúc, sự tiện lợi và những gì họ thực sự cảm nhận được.
Cùng với đó là một sự dịch chuyển tâm lý quan trọng: từ mua theo thói quen sang mua có cân nhắc. Người tiêu dùng chủ động so sánh giá, đánh giá lợi ích thực nhận, và sẵn sàng đổi thương hiệu ngay khi tìm được lựa chọn phù hợp hơn. Điều này đặt ra một yêu cầu mới cho doanh nghiệp: không chỉ chứng minh công dụng sản phẩm, mà phải làm rõ giá trị ngay từ những điểm chạm đầu tiên, trước khi người tiêu dùng kịp so sánh với đối thủ.
Hành trình mua FMCG cũng phân mảnh hơn bao giờ hết. Tần suất mua hàng tại cửa hàng đã giảm từ 145 lần mỗi năm vào năm 2019 xuống còn 124 lần vào năm 2026, trong khi số cửa hàng trung bình mà một người tiêu dùng ghé qua lại tăng từ 5,3 lên 6,0 lần. Nói cách khác, thương hiệu có ít cơ hội gặp khách hàng hơn, nhưng lại phải hiện diện và cạnh tranh trên nhiều kênh hơn, từ social media, KOC, livestream, chatbot cho đến e-Commerce và cửa hàng vật lý.
Áp lực cạnh tranh lớn của các thương hiệu ngành FMCG năm 2026
Nguồn: Novaon Digital
Áp lực thu hút sự chú ý vì thế cũng tăng theo cấp số nhân. Năm 2026, thị trường ghi nhận 12.826 sản phẩm mới, tương đương khoảng 35 sản phẩm ra mắt mỗi ngày. Đáng chú ý hơn, 63% ngành hàng FMCG chứng kiến sự suy giảm thị phần đáng kể của ba nhà sản xuất dẫn đầu, một tín hiệu cho thấy ngay cả những thương hiệu lớn cũng không còn có thể yên tâm với lợi thế quy mô và độ nhận biết sẵn có.
Tất cả những con số trên chỉ ra một thực tế: xuất hiện nhiều không còn đồng nghĩa với được ghi nhớ. Quảng cáo vẫn giữ vai trò tạo nhận biết, nhưng để thực sự chạm được vào quyết định mua, thương hiệu cần mở rộng nó thành những trải nghiệm cho phép người tiêu dùng trực tiếp thử, phản hồi, sáng tạo, chia sẻ và nhận lại giá trị được cá nhân hóa. Đây chính là lúc Brand Experience trở thành cầu nối giữa việc thương hiệu được nhìn thấy và việc thương hiệu thực sự được tham gia.
2. Năm giải pháp Brand Experience cho ngành FMCG theo mô hình SCT
Để giải quyết bài toán trên, doanh nghiệp FMCG năm 2026 cần một hệ thống Brand Experience có khả năng kết nối người tiêu dùng xuyên suốt hành trình, từ nhận biết, tương tác, mua hàng đến tái mua. Novaon Digital tiếp cận bài toán này bằng mô hình độc quyền S-C-T, viết tắt của Strategy, Creativity và Technology.
Mô hình SCT đọc quyền của Novaon Digital ứng dụng cho ngành FMCG
Nguồn: Novaon Digital
Strategy giúp thương hiệu xác định đúng nhóm người tiêu dùng, đúng nhu cầu và đúng vai trò của từng điểm chạm trong hành trình. Creativity chuyển những insight đó thành câu chuyện giàu cảm xúc, đủ sức khuyến khích khách hàng chủ động tham gia thay vì chỉ tiếp nhận một chiều. Technology kết nối dữ liệu, cá nhân hóa tương tác và mở rộng trải nghiệm liền mạch trên cả môi trường online lẫn offline.
Ba trụ cột này không vận hành tách rời. Một ý tưởng sáng tạo chỉ thực sự hiệu quả khi bắt nguồn từ đúng insight, công nghệ chỉ tạo ra giá trị khi giải quyết được một rào cản cụ thể, còn dữ liệu thu về cần được đưa trở lại để tối ưu chiến lược và trải nghiệm ở vòng lặp tiếp theo. Sức mạnh của mô hình S-C-T nằm ở chỗ nó giúp doanh nghiệp tránh được tình trạng mỗi kênh, mỗi bộ phận, mỗi công cụ chạy theo một KPI riêng lẻ, mà cùng phục vụ cho một hành trình khách hàng thống nhất.
Dựa trên nền tảng đó, Novaon Digital đề xuất năm giải pháp Brand Experience mà doanh nghiệp FMCG nên ưu tiên trong năm 2026.
05 Giải pháp Brand Exxperience ngành FMCG theo mô hình SCT
Nguồn: Novaon Digital
Thứ nhất, Consumer Insight & Micro-cluster Mapping, tức thấu hiểu những nhóm nhu cầu nhỏ. Hành vi FMCG ngày nay khó có thể giải thích chỉ bằng tuổi, giới tính hay thu nhập. Hai người có đặc điểm nhân khẩu học tương đồng vẫn có thể chọn cùng một sản phẩm vì những động lực hoàn toàn khác nhau, từ sự tiện lợi, self-care đến cảm giác an tâm hay nhu cầu thể hiện phong cách sống. Một sản phẩm đồ uống, chẳng hạn, có thể phục vụ đồng thời nhu cầu tăng năng lượng, giải nhiệt, thư giãn hoặc kết nối trong những buổi gặp gỡ. Doanh nghiệp cần xác định các micro consumer clusters dựa trên trigger, barrier, bối cảnh sử dụng và giá trị mà từng nhóm thực sự tìm kiếm, thay vì tiếp tục dùng một thông điệp đại trà cho toàn thị trường.
Thứ hai, Mission-led Journey Mapping, thiết kế hành trình theo đúng mục đích mua sắm. Hành trình mua FMCG hôm nay không còn đi theo một đường thẳng từ quảng cáo đến điểm bán. Người tiêu dùng có thể khám phá sản phẩm qua social, tìm hiểu từ KOC, được tư vấn trên chatbot, xem livestream rồi mới quyết định mua tại e-Commerce hoặc cửa hàng vật lý. Journey mapping giúp doanh nghiệp xác định đúng shopping mission ở từng thời điểm, có thể là mua nhanh cho nhu cầu tức thời, mua bổ sung, mua tích trữ hay khám phá sản phẩm mới, và từ đó phân vai rõ ràng cho từng điểm chạm: social tạo nhu cầu, KOC xây dựng niềm tin, chatbot giải đáp thắc mắc, livestream thúc đẩy chuyển đổi, CRM duy trì tái tương tác. Khi mỗi kênh biết rõ vai trò của mình, hành trình sẽ liền mạch hơn thay vì rời rạc.
Thứ ba, Immersive Storytelling, biến câu chuyện sản phẩm thành trải nghiệm có thể cảm nhận được. Giữa một thị trường ngập tràn nội dung mô tả tính năng và công dụng, thương hiệu cần đi xa hơn việc chỉ kể một câu chuyện. Immersive Storytelling sử dụng hình ảnh, âm thanh, hương vị, kết cấu sản phẩm và chất liệu văn hóa để đưa người tiêu dùng vào một không gian trải nghiệm nhất quán, có thể xuất hiện qua video đa định dạng, livestream, không gian dùng thử, pop-up activation hay nội dung bản địa hóa. Một sản phẩm bánh, thay vì chỉ được mô tả bằng hương vị, có thể gợi lại âm thanh khi bẻ bánh, màu sắc nguyên liệu và cả ký ức gắn với một vùng văn hóa. Khi câu chuyện bắt nguồn từ giá trị thật của sản phẩm, nó không chỉ tạo cảm xúc nhất thời mà còn giúp người tiêu dùng ghi nhớ điểm khác biệt của thương hiệu lâu hơn.
Thứ tư, Participation-led Idea, đưa người tiêu dùng trở thành một phần của chính chiến dịch. Đây là bước chuyển người tiêu dùng từ vị trí người xem sang người trực tiếp tham gia và đồng sáng tạo trải nghiệm, thông qua gamification, social challenge, UGC, bình chọn, livestream tương tác, hay sampling gắn với nhiệm vụ và cơ chế phần thưởng. Trong FMCG, giải pháp này phát huy hiệu quả rõ nhất khi được gắn với những khoảnh khắc quen thuộc như ăn uống, chăm sóc cá nhân, gia đình và giải trí. Điều quan trọng là sự tham gia không nên chỉ dừng lại ở một thao tác đổi lấy phần quà. Hành động của người dùng cần tạo ra nội dung, kết quả hoặc một phiên bản trải nghiệm mang dấu ấn riêng, để họ thực sự cảm thấy mình có vai trò trong câu chuyện thương hiệu. Đây cũng là nền tảng để chiến dịch được chia sẻ tự nhiên và duy trì sức sống lâu hơn.
Thứ năm, Connected Phygital Personalization, kết nối DOOH, QR, AI và dữ liệu thành một hệ sinh thái duy nhất. Đây là giải pháp giúp doanh nghiệp liên kết trải nghiệm vật lý và kỹ thuật số thành một hành trình thống nhất: DOOH thay đổi nội dung theo địa điểm, thời gian hoặc bối cảnh, QR trên bao bì và POSM dẫn người dùng đến trò chơi, tư vấn, tích điểm hay ưu đãi, còn AI cá nhân hóa nội dung và sản phẩm theo từng nhóm khách hàng. Song song với đó, việc tích hợp dữ liệu từ social, ứng dụng, chatbot, e-Commerce và các hoạt động tại điểm bán giúp thương hiệu không chỉ biết có bao nhiêu người đã tương tác, mà còn hiểu họ quan tâm điều gì, dừng lại ở đâu và cần được tiếp cận như thế nào ở lần sau. Với ngành FMCG, đây là mảnh ghép đặc biệt quan trọng để xây dựng first-party data, thúc đẩy tái mua và giảm dần sự phụ thuộc vào dữ liệu từ các nền tảng thứ ba.
3. Ba case-study Brand Experience ngành FMCG tiêu biểu từ Novaon Digital
Từ khung lý thuyết đến thực tế triển khai, ba case-study dưới đây cho thấy mô hình S-C-T đã được Novaon Digital vận dụng như thế nào trong những bài toán cụ thể của ngành FMCG.
Unilever P/S: Cá nhân hóa tư vấn và chuyển đổi qua Messenger Marketing
Trong bối cảnh thị trường bàn chải điện ngày càng cạnh tranh, P/S cần thu hút nhóm người tiêu dùng quan tâm đến các sản phẩm chăm sóc cá nhân thông minh. Nhưng việc dẫn khách hàng trực tiếp đến sàn thương mại điện tử lại vấp phải nhiều rào cản, từ chi phí traffic, tỷ lệ rời bỏ giỏ hàng cho đến khả năng chăm sóc sau mua.
Case study quảng bá bàn chải điện P/S của Novaon Digital x Unilever
Nguồn: Novaon Digital
Novaon Digital đã triển khai Meta Messenger Marketing kết hợp chatbot, xây dựng các luồng hội thoại dựa trên nhu cầu và mối quan tâm riêng của từng khách hàng. Hệ thống đồng thời liên kết hoạt động tư vấn, chăm sóc khách hàng, thanh toán, logistics và báo cáo, tạo thành một hành trình tương đối liền mạch. Nhờ đó, Messenger không còn chỉ là kênh phản hồi tin nhắn, mà trở thành một điểm chạm cá nhân hóa, nơi người dùng vừa tìm hiểu công nghệ, lợi ích sản phẩm, vừa nhận được hỗ trợ xuyên suốt quá trình mua. Case-study này cho thấy Brand Experience có thể bắt đầu từ một việc rất cụ thể: thiết kế đúng cuộc hội thoại và giải quyết đúng rào cản tại từng giai đoạn của hành trình.
Custas Cốm: Bản địa hóa sản phẩm qua storytelling di sản
Khi ra mắt Custas Cốm, bài toán của Orion là làm sao để một hương vị mới của thương hiệu quốc tế trở nên gần gũi với nhóm nội trợ hiện đại từ 25 đến 40 tuổi. Influencer Marketing đã trở nên phổ biến, nên thách thức thực sự nằm ở việc tạo ra nội dung đủ chân thực để sản phẩm không bị hòa lẫn giữa hàng nghìn bài review tương tự.
Case study quảng bá Custas Cốm của Novaon Digital x Orion
Nguồn: Novaon Digital
Với concept “Đánh thức hương Hà thành”, Novaon Digital ứng dụng AI để lựa chọn những KOC có phong cách sống, mối quan tâm và tệp người theo dõi phù hợp nhất với sản phẩm. Cinemagraph, video animation và multi-photo được sử dụng để tái hiện màu xanh của cốm, âm thanh khi bẻ bánh, cùng những ký ức gắn với ẩm thực Hà Nội. Thay vì chỉ giới thiệu sản phẩm, mỗi KOC trở thành một người kể chuyện, đưa trải nghiệm cá nhân vào nội dung, giúp Custas Cốm xuất hiện như một thức quà gắn với cảm xúc địa phương. Chiến dịch ghi nhận hàng triệu lượt hiển thị, hơn 90% lượt tiếp cận thuộc đúng nhóm khách hàng mục tiêu và hơn 60% phản hồi tích cực.
Thạch Long Hải: Khi ứng dụng trở thành trung tâm hệ sinh thái trải nghiệm
Với một thương hiệu đã có mặt khoảng 20 năm trên thị trường, bài toán của Thạch Long Hải không dừng ở việc duy trì mức độ nhận biết, mà còn phải tạo được kết nối mới với thế hệ người tiêu dùng trẻ, đồng thời chuyển những giao dịch vật lý rời rạc thành một hành vi số có khả năng duy trì lâu dài.
Case study quảng bá ứng dụng Thạch Long Hả
Nguồn: Novaon Digital
Novaon Digital xây dựng hệ sinh thái với thông điệp “Ứng dụng mở lối, mang cả thạch Long Hải về nhà”, trong đó ứng dụng trở thành trung tâm kết nối nội dung, phần thưởng, tương tác và mua hàng. Cơ chế “100% trúng thạch” tạo lý do để người dùng cài đặt và quay lại, trong khi Snackable Content, Hot Families, KOC, Zalo Branding và Live Commerce cùng dẫn dắt người dùng xuyên suốt hành trình O2O. Chiến dịch đã tiếp cận hơn 7,1 triệu người dùng, xây dựng cộng đồng hơn 158.000 người theo dõi và thu hút hàng chục nghìn lượt truy cập hệ thống. Quan trọng hơn cả những con số, ứng dụng đã giúp thương hiệu từng bước xây dựng first-party data, tạo nền tảng cho hoạt động cá nhân hóa và chăm sóc khách hàng trong dài hạn.
4. Tạm kết
Năm 2026, khi hành trình mua FMCG trải rộng từ social media, e-Commerce, livestream đến cửa hàng vật lý, Brand Experience trở thành yếu tố quyết định giúp thương hiệu duy trì sự liên quan trong từng khoảnh khắc tiêu dùng, thay vì chỉ xuất hiện rồi trôi qua.
Doanh nghiệp không chỉ cần biết khách hàng của mình là ai, mà phải nhận diện đúng nhu cầu, đúng shopping mission và đúng rào cản tại từng điểm chạm. Trên nền tảng đó, câu chuyện sáng tạo cần tạo được cảm xúc và trao cho người tiêu dùng một vai trò thực sự để tham gia, trong khi công nghệ phải đảm nhiệm việc kết nối hành trình, cá nhân hóa tương tác và chuyển hóa dữ liệu thành giá trị dài hạn.
Đây chính là cách tiếp cận mà Novaon Digital theo đuổi với hệ sinh thái giải pháp Brand Experience chuyên biệt cho ngành FMCG, dựa trên mô hình độc quyền S-C-T: Strategy, Creativity và Technology. Từ nghiên cứu consumer insight, thiết kế hành trình, phát triển ý tưởng sáng tạo đến ứng dụng công nghệ và tích hợp dữ liệu, Novaon Digital đồng hành cùng thương hiệu biến mỗi điểm chạm thành một cơ hội để kết nối, để tham gia và để tăng trưởng.
Từ đi làm, lập gia đình, mua nhà, sinh con, đầu tư đến chuẩn bị nghỉ hưu, mỗi cột mốc trong cuộc sống đều kéo theo những nhu cầu tài chính khác nhau. Vì vậy, truyền thông ngành Bank – Finance không thể chỉ dừng ở việc giới thiệu sản phẩm, mà cần trở thành sự đồng hành đúng lúc, đúng nhu cầu trên hành trình tài chính của khách hàng.
Trong nhiều năm, các ngân hàng thường tiếp cận khách hàng bằng Product Marketing: quảng bá thẻ, khoản vay, gói tiết kiệm, bảo hiểm, lãi suất, ưu đãi hoặc tính năng app. Tuy nhiên, khi hành vi tài chính ngày càng gắn chặt với từng giai đoạn sống, cách tiếp cận này dần bộc lộ giới hạn. Khách hàng không chỉ quan tâm ngân hàng đang bán gì, mà quan tâm sản phẩm đó có giúp họ giải quyết nhu cầu tài chính ở thời điểm hiện tại hay không.
Định nghĩa Product Marketing và Life-stage Marketing hướng đi phù hợp hơn trong bối cảnh mới
Nguồn: Novaon Digital
Chính sự thay đổi này đặt ra yêu cầu ngân hàng cần nhìn lại cách tiếp cận truyền thông của mình: đâu là giới hạn của Product Marketing và vì sao Life-stage Marketing đang trở thành hướng đi phù hợp hơn trong bối cảnh mới?
Product Marketing là cách tiếp cận truyền thông xoay quanh sản phẩm: ngân hàng có thẻ gì, gói vay gì, lãi suất bao nhiêu, ưu đãi thế nào, app có tính năng gì.
Life-stage Marketing là cách tiếp cận truyền thông dựa trên từng giai đoạn tài chính của khách hàng như mới đi làm, lập gia đình, mua nhà, sinh con, đầu tư hay chuẩn bị nghỉ hưu.
Điểm khác biệt cốt lõi là: Product Marketing hỏi “Ngân hàng muốn bán sản phẩm gì?”, còn Life-stage Marketing hỏi “Khách hàng đang ở giai đoạn nào và cần được hỗ trợ điều gì?”
Từ cách hiểu đó, có thể thấy sự dịch chuyển từ Product Marketing sang Life-stage Marketing không chỉ là thay đổi thông điệp truyền thông, mà phản ánh một thực tế lớn hơn: ngân hàng ngày nay không còn chỉ bán sản phẩm tài chính, mà cần đồng hành với khách hàng trong từng nhu cầu và cột mốc cuộc sống.
Thực trạng ngân hàng không còn chỉ bán sản phẩm tài chính
Các nghiên cứu gần đây cho thấy khách hàng tài chính ngày càng kỳ vọng ngân hàng thấu hiểu nhu cầu cá nhân, cung cấp trải nghiệm liền mạch và đưa ra hỗ trợ phù hợp theo từng bối cảnh. Theo Accenture Banking Consumer Study 2025 cho biết 46% khách hàng cảm thấy bị áp lực vì đôi khi phải chấp nhận các sản phẩm phục vụ ngân hàng thay vì nhu cầu của chính họ. Điều này cho thấy niềm tin, cá nhân hóa, dịch vụ khách hàng và lợi ích cạnh tranh là những yếu tố chính tác động đến mức độ ủng hộ của khách hàng với ngân hàng, thay vì chỉ là ưu đãi sản phẩm đơn lẻ.
Theo Accenture Banking Consumer Study 2025, 73% khách hàng cho biết cá nhân hóa có ảnh hưởng đến lựa chọn ngân hàng của họ, nhưng chỉ 3% thực sự sử dụng các công cụ cá nhân hóa do ngân hàng chính cung cấp. Khoảng cách này cho thấy kỳ vọng của người dùng về trải nghiệm ngân hàng đang thay đổi rõ rệt: họ cần khả năng truy cập số liền mạch, dịch vụ được cá nhân hóa sâu hơn và công cụ quản lý tài chính phù hợp với nhu cầu riêng, mọi lúc, mọi nơi.
Khảo sát hành vi người tiêu dùng ngành Bank – Finance đã thay đổi rõ rệt
Nguồn: Novaon Digital
Theo chị, những cột mốc nào trong cuộc đời thường tạo ra nhu cầu tài chính rõ rệt nhất của khách hàng?
Theo tôi, nhu cầu tài chính không xuất hiện một cách ngẫu nhiên mà thường được kích hoạt khi khách hàng bước vào những giai đoạn có sự thay đổi về vai trò, trách nhiệm hoặc mục tiêu trong cuộc sống. Những cột mốc như đi làm, kết hôn, mua nhà, sinh con hay chuẩn bị nghỉ hưu đều khiến khách hàng phải đưa ra các quyết định tài chính mới và tìm kiếm những giải pháp phù hợp.
Tuy nhiên, điều quan trọng hơn là không phải ai ở cùng độ tuổi cũng có nhu cầu giống nhau. Hai khách hàng đều 35 tuổi có thể ở hai giai đoạn hoàn toàn khác nhau: một người vừa lập gia đình và cần vay mua nhà, trong khi người kia đã có tài sản và quan tâm đến đầu tư hoặc quản lý tài sản. Vì vậy, thay vì phân loại khách hàng chủ yếu theo độ tuổi hay sản phẩm, ngân hàng cần hiểu họ đang ở “khoảnh khắc” nào của cuộc sống và mục tiêu tài chính hiện tại là gì.
Nguồn xuất phát các nhu cầu tài chính theo quan điểm chị Hạnh
Nguồn: Novaon Digital
Từ góc nhìn Senior Account Manager, chị thấy khách hàng ngành Bank-Finance hiện quan tâm nhiều hơn đến mục tiêu bán sản phẩm hay xây dựng hành trình khách hàng dài hạn?
Theo tôi, đây không phải là câu chuyện lựa chọn giữa bán sản phẩm hay xây dựng hành trình khách hàng, mà là sự thay đổi trong cách ngân hàng tạo ra tăng trưởng.
Các mục tiêu bán sản phẩm như mở tài khoản, mở thẻ hay giải ngân vẫn rất quan trọng. Tuy nhiên, ngân hàng ngày càng quan tâm hơn đến việc khách hàng có tiếp tục sử dụng dịch vụ, gắn bó và mở rộng sang các sản phẩm khác hay không.
Trong các dự án gần đây, bài toán thường không dừng ở việc “làm sao bán được nhiều hơn”, mà là “làm sao để khách hàng hiểu, tin, sử dụng thường xuyên và gắn bó lâu dài hơn”. Vì vậy, các ngân hàng ngày càng đầu tư vào toàn bộ hành trình khách hàng, từ nhận biết, chuyển đổi đến kích hoạt, sử dụng lại cho đến cross-sell và retention.
Nói cách khác, mục tiêu bán sản phẩm vẫn còn, nhưng đang được đặt trong một chiến lược dài hạn hơn. Ngân hàng cần vừa tạo chuyển đổi, vừa xây dựng niềm tin và trải nghiệm nhất quán để khách hàng tiếp tục đồng hành ở nhiều giai đoạn tài chính khác nhau.
Khi thông điệp sản phẩm dễ bị giống nhau và thiếu kết nối cảm xúc
Một trong những thách thức lớn của truyền thông Bank-Finance là sản phẩm tài chính thường có tính tương đồng cao giữa các ngân hàng. Các thông điệp như lãi suất tốt, hoàn tiền, miễn phí, mở thẻ nhanh, vay dễ xuất hiện dày đặc, khiến thương hiệu khó tạo khác biệt rõ ràng trong tâm trí khách hàng.
Số hóa đã khiến dịch vụ ngân hàng trở nên ít mang tính cá nhân hơn và thiên về giao dịch nhiều hơn. Theo Accenture Banking Consumer Study 2025:
73% khách hàng giao dịch với nhiều ngân hàng khác ngoài ngân hàng chính của họ.
58% khách hàng đã mua một dịch vụ hoặc sản phẩm tài chính từ một nhà cung cấp mới trong vòng 12 tháng qua.
33% khách hàng sử dụng ngân hàng kỹ thuật số
Khảo sát thực trạng số hóa đã khiến dịch vụ ngân hàng trở nên ít mang tính cá nhân hơn và thiên về giao dịch nhiều hơn
Nguồn: Novaon Digital
Khi truyền thông chỉ xoay quanh sản phẩm và ưu đãi, khách hàng dễ so sánh theo lợi ích ngắn hạn thay vì hình thành sự gắn bó với thương hiệu. Điều này đặc biệt rõ với các sản phẩm có mức độ cân nhắc cao như vay mua nhà, đầu tư, bảo hiểm, quản lý tài sản –nơi khách hàng không chỉ cần thông tin, mà cần niềm tin, sự tư vấn và cảm giác được thấu hiểu.
Vì vậy, nếu thông điệp không được đặt trong bối cảnh sống cụ thể của khách hàng, truyền thông tài chính rất dễ trở nên khó nhớ và khó tạo ra chuyển đổi bền vững.
Chiến lược từ Product Marketing đến Life-stage Marketing giúp ngân hàng trở thành người đồng hành tài chính
Để trở thành người đồng hành tài chính của khách hàng, ngân hàng cần dịch chuyển từ cách truyền thông xoay quanh sản phẩm sang cách tiếp cận dựa trên từng giai đoạn sống và nhu cầu tài chính tương ứng. Đây chính là tinh thần của Life-stage Marketing: không chỉ hỏi “khách hàng cần mua sản phẩm gì”, mà phải hiểu “khách hàng đang ở cột mốc nào và cần được hỗ trợ ra sao”.
Thay vì chỉ bán sản phẩm vay, ngân hàng có thể kể câu chuyện về hành trình mua căn nhà đầu tiên. Thay vì chỉ quảng bá thẻ tín dụng, ngân hàng có thể gắn sản phẩm với nhu cầu quản lý chi tiêu khi mới đi làm, chuẩn bị du lịch hoặc bước vào cuộc sống gia đình. Tương tự, các sản phẩm tiết kiệm, đầu tư, bảo hiểm có thể được đặt trong những mục tiêu dài hạn hơn như quỹ học tập cho con, tài sản gia đình hay kế hoạch nghỉ hưu an tâm.
Cách tiếp cận này giúp thương hiệu ngân hàng trở nên gần gũi hơn, có vai trò tư vấn rõ ràng hơn và dễ xây dựng niềm tin hơn trong từng quyết định tài chính quan trọng của khách hàng. Về triển khai, Life-stage Marketing cần sự kết hợp giữa insight khách hàng, dữ liệu hành vi, nội dung cá nhân hóa, CRM, social, performance và hoạt động chăm sóc sau chuyển đổi, để ngân hàng không chỉ tạo ra giao dịch ngắn hạn mà còn duy trì mối quan hệ dài hạn với khách hàng.
Theo chị, với từng giai đoạn như đi làm, lập gia đình, mua nhà, sinh con, đầu tư, nghỉ hưu, ngân hàng nên truyền thông theo hướng nào?
Theo tôi, điểm quan trọng nhất là ngân hàng cần chuyển từ tư duy Product Marketing sang Life-stage Marketing một cách rất cụ thể. Thay vì bắt đầu bằng câu hỏi “mình đang muốn bán sản phẩm gì?”, ngân hàng nên bắt đầu bằng câu hỏi “khách hàng đang ở giai đoạn nào trong cuộc sống và họ đang cần giải quyết vấn đề tài chính gì?”.
Tư duy dịch chuyển sang Life-stage Marketing ngành Tài chính – Ngân hàng
Nguồn: Novaon Digital
Ví dụ, với người mới đi làm, nếu đi theo Product Marketing, ngân hàng có thể chỉ nói về thẻ tín dụng, tài khoản lương hay ưu đãi hoàn tiền. Nhưng với Life-stage Marketing, thông điệp nên xoay quanh việc giúp họ quản lý thu nhập đầu tiên, kiểm soát chi tiêu, xây dựng thói quen tài chính và sử dụng tín dụng có trách nhiệm.
Với nhóm lập gia đình, ngân hàng không chỉ bán tài khoản chung, bảo hiểm hay tiết kiệm, mà nên nói về việc cùng nhau xây dựng nền tảng tài chính gia đình. Khi mua nhà, thay vì chỉ truyền thông lãi suất vay, ngân hàng có thể đồng hành trong hành trình mua căn nhà đầu tiên: tính toán khả năng vay, chuẩn bị hồ sơ, lựa chọn gói vay và kế hoạch trả nợ phù hợp.
Tương tự, khi khách hàng sinh con, truyền thông nên gắn với bảo vệ tài chính gia đình, quỹ học tập và kế hoạch dài hạn cho con. Với nhóm đầu tư hoặc chuẩn bị nghỉ hưu, ngân hàng cần thể hiện vai trò tư vấn, giúp khách hàng tích lũy, phân bổ tài sản và hướng tới sự an tâm tài chính trong tương lai.
Nói ngắn gọn, cùng là một sản phẩm tài chính, nhưng khi đặt vào từng cột mốc cuộc sống, thông điệp sẽ trở nên gần gũi và có ý nghĩa hơn. Đó là cách Life-stage Marketing giúp ngân hàng không chỉ bán sản phẩm, mà trở thành người đồng hành trong hành trình tài chính của khách hàng.
Một chiến dịch Life-stage Marketing hiệu quả cần kết hợp branding và performance như thế nào vậy thưa chị?
Theo tôi, Branding và Performance không phải là hai hoạt động tách biệt mà cần được thiết kế như một hành trình liền mạch. Ta cần branding tạo niềm tin, còn Performance chuyển hóa niềm tin đó thành hành động cụ thể.
Branding giúp ngân hàng xây dựng vai trò đồng hành, tạo cảm giác thấu hiểu và đáng tin trong từng cột mốc tài chính của khách hàng. Ví dụ, với hành trình mua nhà, branding không chỉ nói “vay lãi suất tốt”, mà cần kể câu chuyện về sự chuẩn bị, sự an tâm và ước mơ sở hữu tổ ấm.
Sau đó, performance sẽ giúp đưa khách hàng đi tiếp trong phễu chuyển đổi: tìm hiểu gói vay, để lại thông tin tư vấn, hoàn tất hồ sơ, mở tài khoản, kích hoạt thẻ hoặc sử dụng sản phẩm. Phần này cần dữ liệu hành vi, CRM, nội dung cá nhân hóa, remarketing và đo lường theo từng điểm chạm.
Nếu chỉ có branding thì khách hàng có thể thích nhưng chưa hành động; nếu chỉ có performance thì có thể tạo lead nhưng khó giữ chân. Life-stage Marketing cần kết hợp cả hai được gọi là brandformance kết hợp Strategy – Creative – Technology để vừa tạo trải nghiệm thương hiệu (Brand experience) kết nối cảm xúc, vừa tạo tăng trưởng thực chất và bền vững.
Cách thức phối hợp Life-stage Marketing với mô hình SCT của Novaon Digital
Nguồn: Novaon Digital
4.Cơ hội & thách thức tương lai của truyền thông ngành Bank – Finance là đồng hành dài hạn
Trong tương lai, lợi thế của ngân hàng không chỉ nằm ở sản phẩm hay ưu đãi, mà ở khả năng thấu hiểu khách hàng theo từng giai đoạn sống. Khi dữ liệu người dùng ngày càng phong phú hơn, kết hợp với AI, app ngân hàng, super app, CRM và automation, ngân hàng có nhiều công cụ hơn để cá nhân hóa hành trình tài chính, xuất hiện đúng lúc và đưa ra nội dung phù hợp với từng nhu cầu cụ thể.
Đây là cơ hội để truyền thông ngân hàng dịch chuyển từ các campaign ngắn hạn sang một hệ sinh thái nội dung dài hạn, nơi thương hiệu liên tục đồng hành với khách hàng từ nhận biết, cân nhắc, chuyển đổi đến sử dụng lại và gắn bó. Tuy nhiên, thách thức cũng lớn hơn: dữ liệu còn phân mảnh, thông điệp thiếu nhất quán giữa các kênh, và hiệu quả toàn phễu không dễ đo lường nếu thiếu chiến lược tích hợp.
Theo chị, vai trò của agency như Novaon Digital sẽ thay đổi thế nào khi ngân hàng cần chiến lược truyền thông dài hạn hơn?
Theo tôi, vai trò của agency sẽ không còn dừng ở việc triển khai từng campaign riêng lẻ, mà cần trở thành đối tác tư vấn chiến lược dài hạn cho ngân hàng.
Với Life-stage Marketing, agency phải hiểu sâu hơn về hành trình khách hàng, dữ liệu hành vi, mục tiêu kinh doanh và từng điểm chạm truyền thông. Từ đó, agency có thể giúp ngân hàng xây dựng một hệ sinh thái nội dung và truyền thông xuyên suốt, thay vì chỉ tạo ra các chiến dịch ngắn hạn theo mùa vụ.
Ở góc độ Novaon Digital, vai trò của agency không chỉ là kết nối insight, chiến lược thương hiệu, nội dung, media, CRM và performance, mà còn cần có năng lực ứng dụng AI và dữ liệu để cá nhân hóa hành trình khách hàng ở quy mô lớn.
Novaon Digital có thể giúp ngân hàng nhận diện đúng nhu cầu ở từng giai đoạn tài chính, cá nhân hóa điểm chạm truyền thông và chuyển hóa niềm tin thương hiệu thành hành động cụ thể, từ tư vấn, đăng ký, kích hoạt đến sử dụng và gắn bó dài hạn.
Trong tương lai, thương hiệu ngân hàng muốn được khách hàng lựa chọn và gắn bó cần làm tốt điều gì nhất?
Điều quan trọng nhất là ngân hàng phải hiểu khách hàng đang ở giai đoạn nào và xuất hiện đúng lúc với giá trị phù hợp.
Khách hàng không cần một ngân hàng chỉ liên tục giới thiệu sản phẩm. Họ cần một thương hiệu có thể đồng hành khi họ nhận lương đầu tiên, lập gia đình, mua nhà, sinh con, đầu tư hay chuẩn bị cho tương lai.
Vì vậy, ngân hàng muốn được lựa chọn và gắn bó cần làm tốt ba việc: thấu hiểu đúng nhu cầu, truyền thông đúng thời điểm và tạo trải nghiệm nhất quán sau chuyển đổi. Khi làm được điều đó, thương hiệu không chỉ bán được sản phẩm, mà còn trở thành một phần trong hành trình tài chính dài hạn của khách hàng.
Từ Product Marketing đến Life-stage Marketing không chỉ là thay đổi cách ngân hàng truyền thông, mà là thay đổi cách thương hiệu hiện diện trong đời sống tài chính của khách hàng. Khi ngân hàng hiểu đúng từng cột mốc, xuất hiện đúng thời điểm và mang đến giá trị phù hợp, truyền thông không chỉ tạo chuyển đổi mà còn xây dựng niềm tin và lòng trung thành dài hạn.